מקדמות מס הכנסה הן תשלומים על חשבון המס השנתי. רוב העצמאים משלמים כל חודש אחוז קבוע מהמחזור של החודש הקודם. האחוז נקבע לפי היחס בין המס למחזור בשנה הקובעת. לכן הוצאות שלא נדרשו בדוח של אותה שנה מייקרות לא רק את המס שלה אלא גם כל מקדמה שבאה אחריה.
רוב המדריכים על מקדמות מסבירים איך משלמים באתר רשות המסים. המדריך הזה מתחיל מהשאלה שקודמת לתשלום: מאיפה בא הסכום. הוא נשען על סעיפים 174 עד 181 לפקודת מס הכנסה ועל תקנות מס הכנסה (קביעת מקדמות על פי מחזור).
מה זה מקדמות מס הכנסה
מס הכנסה נקבע סופית רק אחרי הדוח השנתי. כדי שהמדינה לא תחכה שנה שלמה לכסף, הפקודה מחייבת לשלם חלק ממנו מראש. אלה המקדמות.
סעיף 175(א) קובע את ברירת המחדל: 10% מהמס של השנה הקובעת, ב-15 לכל אחד מעשרת החודשים פברואר עד נובמבר. אבל רוב העצמאים משלמים לפי מסלול אחר, שסעיף 175(ב) והתקנות קובעים: מקדמה שהיא אחוז ממחזור העסקאות של התקופה שבה היא משולמת. מחזור העסקאות מוגדר לפי חוק מע״מ, כלומר מה שהעסק מכר. ההוצאות לא נכנסות לחישוב.
המקדמה אינה מס נוסף. בסוף השנה הדוח השנתי מחשב את המס האמיתי ומקזז ממנו את כל מה ששולם. אם שילמתם יותר מקבלים את ההפרש בחזרה ואם שילמתם פחות משלימים.
איך נקבע שיעור המקדמה
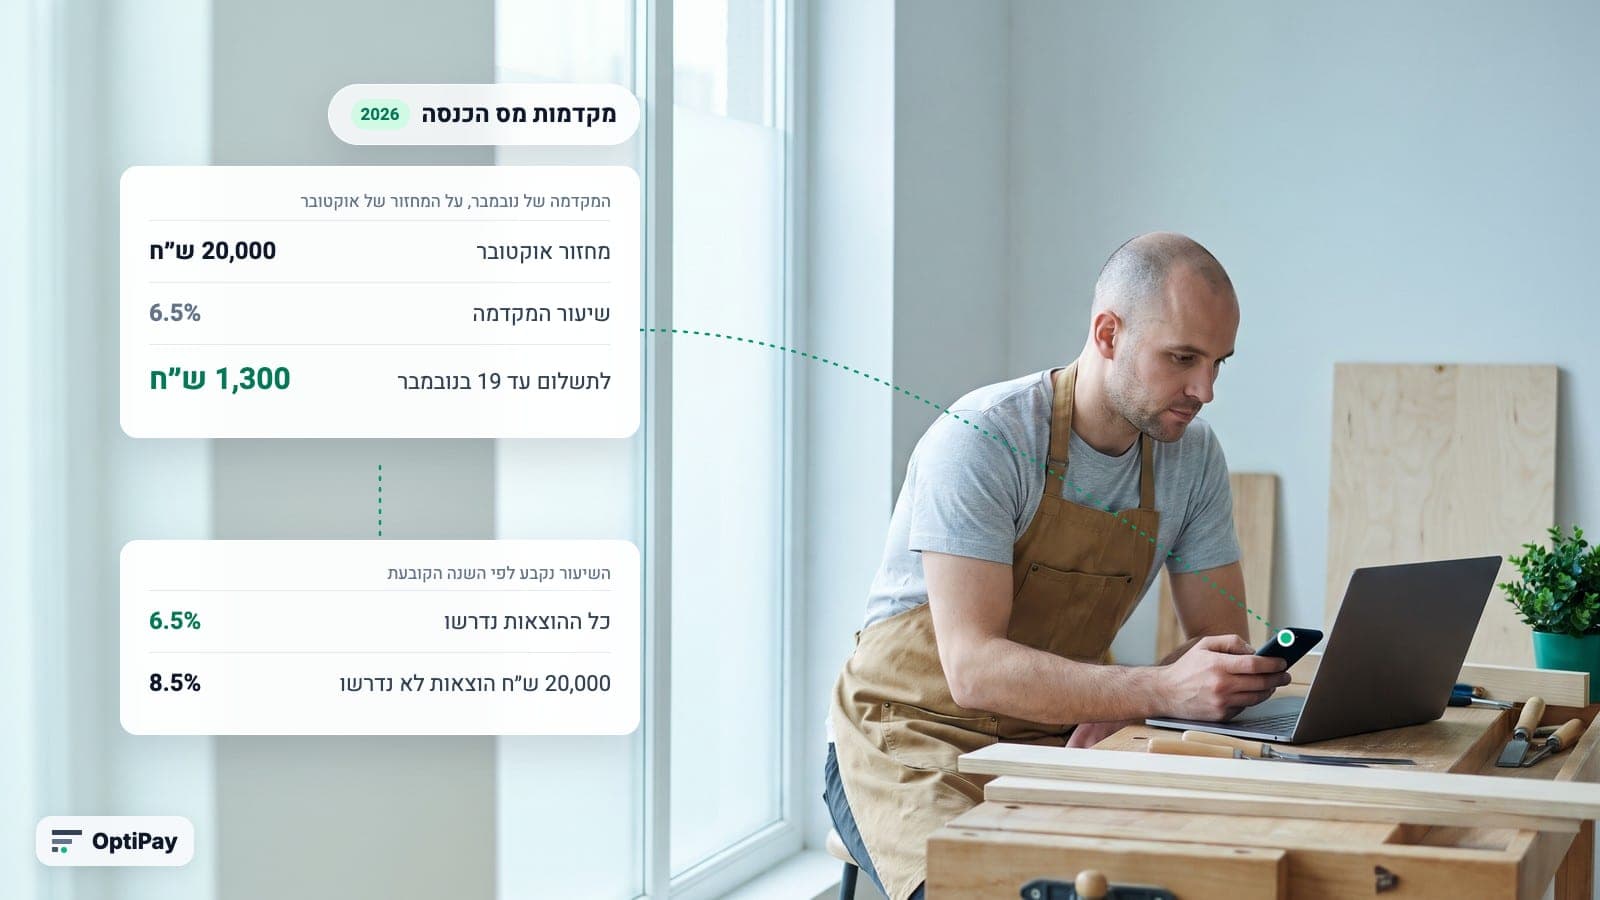
השיעור הוא היחס בין המס שחויבתם בו בשנה הקובעת לבין מחזור העסקאות של אותה שנה. נניח שבשנה הקובעת המחזור היה 200,000 ש״ח והמס יצא 13,000 ש״ח. השיעור הוא 6.5%. אם המחזור בחודש שעבר היה 20,000 ש״ח, המקדמה החודשית היא 1,300 ש״ח.
שני פרטים בהגדרה משנים את התמונה:
- השנה הקובעת היא לא בהכרח השנה שעברה. סעיף 174 מגדיר אותה כשנת המס האחרונה שבה הכנסתכם נשומה עד 1 בינואר. לכן השיעור של השנה יכול להישען על שנה מוקדמת יותר מזו שרק הסתיימה.
- את השיעור קובעת רשות המסים. לפי התקנות, הנישום מכפיל את מחזור החודש בשיעור "כפי שנקבע בדרישת הנציב". השיעור מגיע אליכם בהודעה ואתם לא מחשבים אותו בעצמכם.
התקנות קובעות גם את הקצב:
| מקדמות חודשיות | מקדמות דו-חודשיות | |
|---|---|---|
| מספר תשלומים בשנה | 12 | 6 |
| תשלום ראשון | 15 בפברואר | 15 במרץ |
| על איזה מחזור | החודש שקדם לתשלום | החודשיים שקדמו לתשלום |
| למי | ברירת המחדל | מי שמקדמותיו בשנה הקובעת לא עלו על סכום שקבעה רשות המסים |
עד מתי מדווחים ומשלמים
לפי התקנות המקדמה משולמת ב-15 לחודש, יחד עם דוח שמפרט איך חושבה. בפועל רוב העצמאים מדווחים ומשלמים בשירות המקוון של רשות המסים. שם כתוב שדיווח שמוגש עד ה-19 לחודש בשעה 18:30 נחשב דיווח במועד.
עוד שלושה כללים שכדאי להכיר:
- חגים. לפי סעיף 175(ו), אם בחמשת הימים שלפני המועד היו לפחות שלושה ימי מנוחה, המועד נדחה ליום החול הרביעי שאחריהם.
- איחור. לפי סעיף 190, מי שמפגר ביותר משבעה ימים משלם קנס בגובה הפרשי הצמדה וריבית על הסכום שבפיגור.
- מס שנוכה במקור. לפי סעיף 177, מס שלקוח ניכה מהתשלום שלכם נחשב תשלום על חשבון המקדמות של אותה שנה, בתנאי שיש בידכם אישור בכתב על הניכוי. על איך זה עובד הרחבנו במדריך ניכוי מס במקור.
למה הוצאות שלא נדרשו מייקרות את המקדמה
המקדמה החודשית נגזרת מהמחזור בלבד. הוצאות שאתם מוציאים השנה לא מקטינות אותה בזמן אמת. הן יקטינו את המס רק בדוח השנתי.
אבל ההוצאות כן משפיעות על המקדמה, דרך השיעור. השיעור הוא המס חלקי המחזור בשנה הקובעת. כל הוצאה שלא נדרשה בדוח של אותה שנה מעלה את המס שלה. מס גבוה יותר על אותו מחזור הוא שיעור גבוה יותר וכך כל מקדמה בשנים שאחריה גדלה.
הדוגמה הבאה מניחה מדרגת מס שולית של 20%. היא להמחשה בלבד:
| כל ההוצאות נדרשו | 20,000 ש״ח הוצאות לא נדרשו | |
|---|---|---|
| מחזור בשנה הקובעת | 200,000 ש״ח | 200,000 ש״ח |
| מס לאותה שנה | 13,000 ש״ח | 17,000 ש״ח |
| שיעור המקדמה | 6.5% | 8.5% |
| מקדמה על מחזור חודשי של 20,000 ש״ח | 1,300 ש״ח | 1,700 ש״ח |
| מקדמות בשנה (12 תשלומים) | 15,600 ש״ח | 20,400 ש״ח |
ההוצאות שלא נדרשו עלו פעמיים. בפעם הראשונה 4,000 ש״ח מס על השנה הקובעת עצמה. בפעם השנייה 4,800 ש״ח שיצאו מהעסק מראש במהלך השנה הבאה. אותם 4,800 ש״ח יחזרו רק אחרי הדוח השנתי ורק אם המס בפועל באמת נמוך יותר. עד אז הם לא בתזרים.
איך מקטינים או מבטלים מקדמות
כשהשנה הנוכחית חלשה מהשנה הקובעת, השיעור הישן גובה יותר מדי. סעיף 180(א) מאפשר לפקיד השומה לפטור ממקדמה, כולה או חלקה, אם הוכח לו שהמס של השנה יהיה נמוך מהמס של השנה הקובעת.
הבקשה מוגשת בטופס 2216א, בקשה לביטול או הקטנת מקדמות:
- מדפיסים את הטופס, ממלאים בכתב יד ברור וחותמים.
- מצרפים מסמכים שמוכיחים את הטענה, למשל מחזור והוצאות של החודשים שעברו.
- מגישים במשרד פקיד השומה שבו מתנהל התיק, בתיאום תור מראש.
- המועד האחרון הוא 31 בינואר של השנה שאחרי שנת המס.
שני תנאים בחוק קובעים אם הבקשה תעזור:
- ספרים מסודרים. סעיף 180(א) מסתיים במשפט ברור: פקיד השומה לא יפטור "את מי שחייב לנהל פנקסי חשבונות ואינו מנהלם". מה כוללים הספרים לפי סוג העסק פירטנו במדריך ניהול ספרים לעסק קטן.
- הערכה זהירה. לפי סעיף 190(א)(2), מי שביקש הקטנה ובסוף התברר שהמס גבוה ממה שנשאר לשלם משלם הפרשי הצמדה וריבית על ההפרש, ממחצית שנת המס. לכן כדאי לבקש הקטנה לפי מספרים שאפשר להראות ולא לפי תחושה.
הכיוון ההפוך קיים גם הוא. לפי סעיף 180(ב), אם יש לפקיד השומה טעמים סבירים להניח שהמס יעלה ב-20% לפחות על המקדמות (או ב-500,000 ש״ח, לפי הנמוך), הוא רשאי להגדיל אותן.
עסק חדש ועוסק זעיר
עסק חדש עדיין אין לו שנה קובעת. לפי סעיף 181, מי שלא נישום בעבר משלם מקדמות לפי אומדן של המס הצפוי. הוא מגיש הצהרה על האומדן עם התשלום הראשון והצהרה נוספת אחרי שישה חודשים. אם ההצהרות לא נמסרו או לא נראות נכונות, פקיד השומה רשאי לקבוע את הסכום בעצמו.
עוסק זעיר נמצא במצב אחר. לפי סעיף 87ו פקיד השומה רשאי לפטור אותו ממקדמות, כשהתועלת מגבייתן נמוכה. רשות המסים כותבת שאם תראה צורך היא תשלח דרישה.
איך OptiPay עוזרת שאף הוצאה לא תישאר מחוץ לדוח
השיעור של השנים הבאות נקבע בדוח של השנה הזו. הוא נמוך רק אם כל ההוצאות הגיעו לרואה החשבון. ההוצאות שנופלות בדרך הן בדרך כלל לא הגדולות: מנוי שהחשבונית שלו נשארה במייל, ספק ששלח קישור ב-WhatsApp, חשבונית שמישהו שמר בטלפון.
OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp כשהן מגיעות. מכל חשבונית היא שולפת את הספק, התאריך, הסכום והמע״מ ומסווגת אותה לפי סוגי ההוצאות המוכרות. כך גם כשאתם שוקלים בקשה להקטנת מקדמות, ההוצאות של החודשים שעברו כבר מרוכזות במקום אחד. רואה החשבון מקבל אותן מסודרות לאורך השנה ולא בסופה.
שאלות נפוצות על מקדמות מס הכנסה
מה זה מקדמות מס הכנסה?
תשלומים חודשיים או דו-חודשיים על חשבון המס השנתי, לפי סעיף 175 לפקודת מס הכנסה. רוב העצמאים משלמים אחוז קבוע ממחזור העסקאות של החודש הקודם. בסוף השנה הדוח השנתי מראה כמה מס הגיע בפועל. אם שילמתם יותר מקבלים החזר ואם שילמתם פחות משלימים.
איך נקבע שיעור המקדמות?
לפי היחס בין המס שחויבתם בו בשנה הקובעת לבין מחזור העסקאות של אותה שנה. השנה הקובעת היא שנת המס האחרונה שבה הכנסתכם נשומה עד 1 בינואר. לדוגמה: מחזור של 200,000 ש״ח ומס של 13,000 ש״ח נותנים שיעור של 6.5%. את השיעור קובעת רשות המסים בהודעה אליכם.
עד מתי משלמים מקדמות מס הכנסה?
לפי התקנות המקדמה משולמת ב-15 לכל חודש, על המחזור של החודש הקודם. לפי רשות המסים, דיווח מקוון שמוגש עד ה-19 לחודש בשעה 18:30 נחשב דיווח במועד. כשיש לפחות שלושה ימי מנוחה בחמשת הימים שלפני המועד, הוא נדחה לפי סעיף 175(ו).
איך מקטינים מקדמות מס הכנסה?
מגישים לפקיד השומה טופס 2216א, בקשה לביטול או הקטנת מקדמות, עם מסמכים שמראים שהמס השנה יהיה נמוך יותר. הטופס מוגש במשרד השומה בתיאום תור, עד 31 בינואר של השנה שאחרי. לפי סעיף 180, פקיד השומה לא יקטין מקדמות למי שחייב לנהל ספרים ולא מנהל.
מה קורה אם משלמים מקדמה באיחור?
לפי סעיף 190, איחור של יותר משבעה ימים מוסיף לסכום קנס בגובה הפרשי הצמדה וריבית, מהמועד שנקבע ועד התשלום או עד סוף שנת המס. גם מי שביקש הקטנה ובסוף התברר שהמס גבוה יותר משלם הפרשי הצמדה וריבית על ההפרש.
לסיכום
מקדמת מס הכנסה היא המחזור של החודש הקודם כפול שיעור שרשות המסים קבעה לפי השנה הקובעת. מדווחים ומשלמים באינטרנט עד ה-19 לחודש. כשהשנה חלשה מגישים טופס 2216א, אבל רק עם ספרים מסודרים ומספרים שאפשר להוכיח. והשיעור של השנים הבאות תלוי בדבר אחד שבשליטתכם: שכל ההוצאות של השנה הזו ייכנסו לדוח.