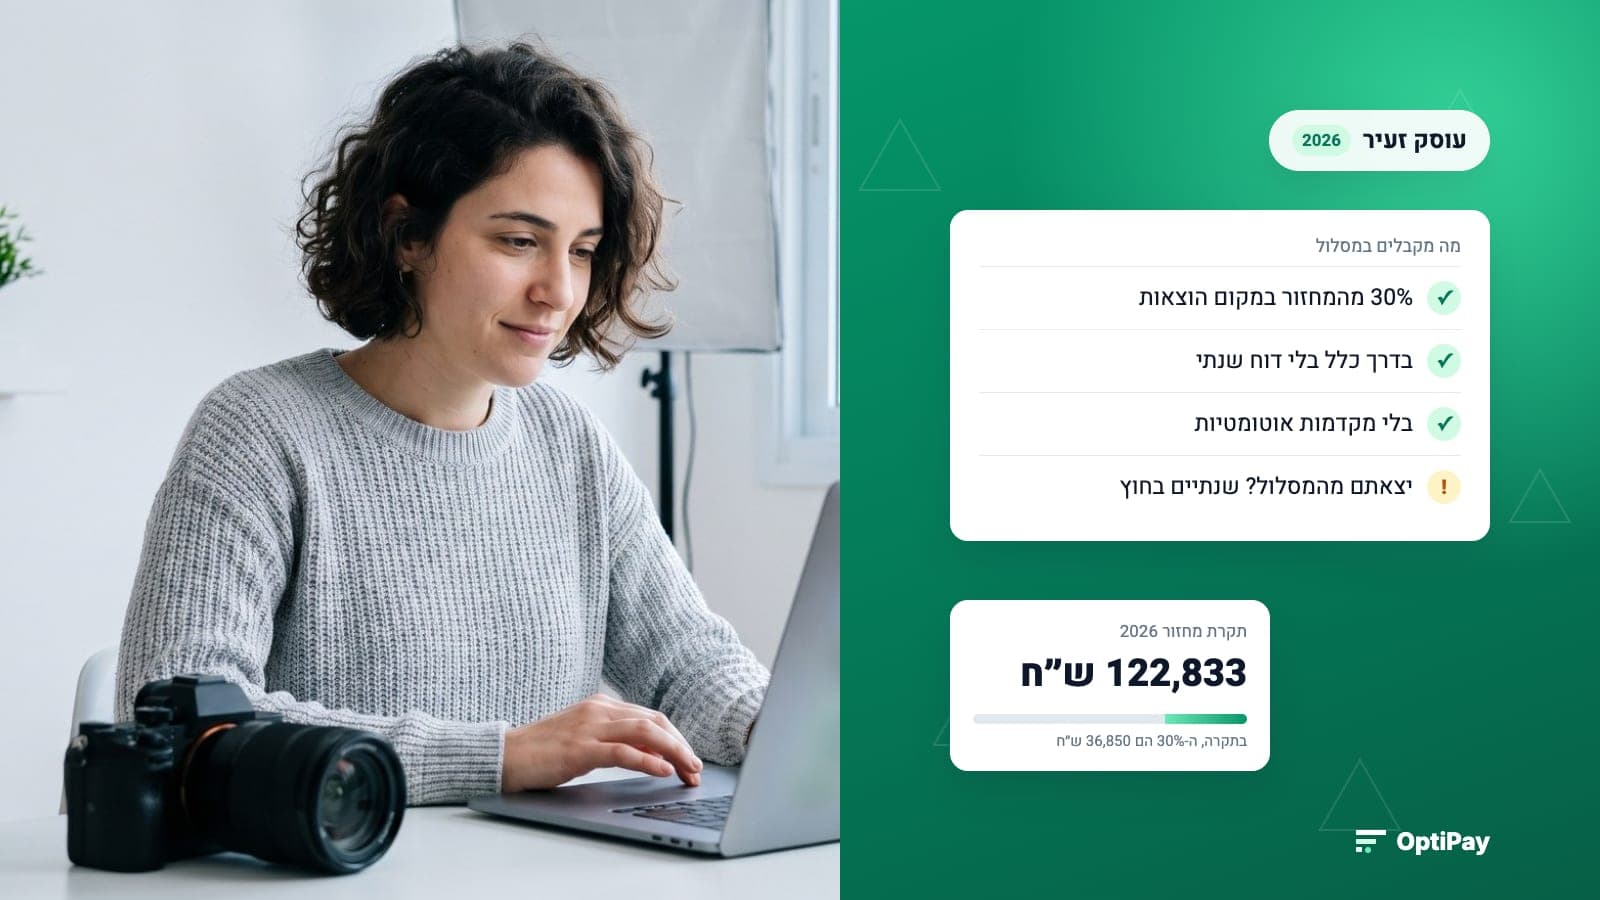
עוסק זעיר הוא מסלול של מס הכנסה לעצמאי שמחזור העסקאות שלו עד 122,833 ש״ח ב-2026. במקום לדרוש הוצאות בפועל מנכים 30% מהמחזור. ברוב המקרים אין דוח שנתי ואין מקדמות אוטומטיות. אבל מי שההוצאות האמיתיות שלו גבוהות מ-30% משלם במסלול הזה יותר מס. ומי שיוצא ממנו נחסם לשנתיים.
רוב מה שנכתב על עוסק זעיר מתאר אותו כ"30% בלי קבלות" ונעצר שם. המדריך הזה עובר על החוק עצמו, סעיפים 87ב עד 87ז לפקודת מס הכנסה. הוא נשען גם על השאלות והתשובות של רשות המסים ועונה על שלוש שאלות: אתם בכלל זכאים, איך נכנסים ויוצאים ומתי 30% הוא פחות ממה שמגיע לכם.
מה זה עוסק זעיר
המסלול נוסף לפקודה בתיקון משנת 2023 והתחיל לפעול בשנת המס 2024, לפי כל-זכות. החוק מגדיר "בעל עסק זעיר": יחיד תושב ישראל, שמחזור העסקאות הכולל שלו מכל עסקיו לא עולה על הסכום שבהגדרת עוסק פטור בחוק מע״מ. בנוסף, פקיד השומה רשם אותו כבעל עסק זעיר.
התקרה צמודה לתקרת עוסק פטור. לכן ב-2026 היא 122,833 ש״ח. היא נמדדת על המחזור ולא על הרווח, כמו אצל עוסק פטור.
עוסק זעיר או עוסק פטור: לא אותו דבר
| עוסק פטור | עוסק זעיר | |
|---|---|---|
| מול מי | מע״מ | מס הכנסה |
| תקרת מחזור 2026 | 122,833 ש״ח | 122,833 ש״ח |
| מה זה קובע | לא גובים מע״מ ולא מקזזים אותו | מנכים 30% מהמחזור במקום הוצאות בפועל |
| דוח שנתי למס הכנסה | כן | ברוב המקרים לא, דיווח מקוצר במקומו |
| מי יכול | מי שמתחת לתקרה ולא במקצוע שחייב להיות מורשה | עוסק פטור או עוסק מורשה מתחת לתקרה |
לפי רשות המסים, בעל עסק זעיר הוא הגדרה של מס הכנסה בלבד. לכן הדיווחים למע״מ לא משתנים. עוסק מורשה שהמחזור שלו מתחת לתקרה ממשיך לגבות מע״מ ולדווח עליו. במס הכנסה הוא יכול להיות עוסק זעיר.
מי זכאי ומי לא
התנאי הראשון הוא המחזור. אבל גם מתחת לתקרה, לפי סעיף 87ה(א), לא מנכים את ה-30% אם מתקיים אחד מאלה:
- מעסיקים עובדים.
- לא מנהלים פנקסים קבילים.
- הייתה לכם בשנה הכנסה מהעסק שלא הופקה מיגיעה אישית.
- חלק מההכנסה מהעסק התקבל מהמעסיק שלכם באותה שנה.
- חלק מההכנסה יוחס אליכם מתאגיד שקוף.
- יותר מ-25% מההכנסה מהעסק התקבלו מקרוב משפחה או ממי שהיה המעסיק שלכם בשלוש השנים הקודמות.
- אתם בעלי שליטה בחברה כאמור בסעיף 32(9).
הסעיף על המעסיק הקודם הוא זה שתופס הכי הרבה אנשים. רשות המסים נותנת אותו כדוגמה: שכיר שעבר לתת שירותים כעצמאי למעסיק שלו לשעבר לא יוכל להירשם כבעל עסק זעיר.
איך נרשמים ומי רשום בלי לבקש
לפי השאלות והתשובות של רשות המסים, יש שני מסלולים:
- עוסק פטור חדש שפותח תיק מקוון במע״מ מוגדר כבעל עסק זעיר אוטומטית, אלא אם סימן בטופס שהוא לא מעוניין. מי שפתח תיק פטור באינטרנט ולא שם לב לסימון הזה, כנראה כבר במסלול.
- כל השאר, כלומר עסקים קיימים, עוסקים פטורים שפתחו תיק במשרד ועוסקים מורשים, נכנסים רק אם הגישו בקשה במערכת המקוונת. אפשר להגיש אותה מ-1 בינואר עד 25 בדצמבר.
ההרשמה לא סופית. לפי סעיף 87ג(ב), מי שנרשם רשאי לבקש לבטל את הרישום עד המועד שבו הוא חייב להגיש דוח שנתי, או במסגרת הדוח.
מה מקבלים במסלול
- ניכוי של 30% מהמחזור במקום הוצאות בפועל. לפי סעיף 87ד, סעיפים 17 עד 27 לפקודה לא חלים, כלומר אין ניכוי של הוצאות אמיתיות, פחת או רכב. גם תשלומי הביטוח הלאומי מוכרים רק בתוך ה-30%.
- ברוב המקרים בלי דוח שנתי ובלי הצהרת הון אוטומטית.
- בלי מקדמות אוטומטיות. סעיף 87ו קובע שפקיד השומה "רשאי" לפטור ממקדמות. רשות המסים כותבת שאם תראה צורך, היא תשלח דרישה.
- כל הטבות המס נשארות, כמו נקודות זיכוי והטבה למגורים ביישוב מוטב.
במקום הדוח השנתי מדווחים פעמיים. במהלך השנה עושים תיאום מס מקוון לפי המחזור המשוער. בין 1 בינואר ל-31 במרס של השנה שאחרי מצהירים על המחזור בפועל ומשלמים את המס. מי שלא עשה תיאום מס עד סוף השנה, או לא הצהיר על המחזור עד 31 במרס, הופך לעסק רגיל וחייב בדוח שנתי מלא.
מתי 30% עולה לכם כסף
ה-30% לא תלוי בהוצאות שלכם. זה יתרון למי שההוצאות שלו נמוכות וחיסרון למי שההוצאות שלו גבוהות.
| מחזור שנתי | הוצאות בפועל | חייב במס במסלול הרגיל | חייב במס כעוסק זעיר |
|---|---|---|---|
| 100,000 ש״ח | 15,000 ש״ח | 85,000 ש״ח | 70,000 ש״ח |
| 100,000 ש״ח | 30,000 ש״ח | 70,000 ש״ח | 70,000 ש״ח |
| 100,000 ש״ח | 40,000 ש״ח | 60,000 ש״ח | 70,000 ש״ח |
הכלל פשוט: אם סך ההוצאות המוכרות שלכם בשנה גבוה מ-30% מהמחזור, המסלול הרגיל זול יותר. בתקרה של 122,833 ש״ח, ה-30% שווים 36,850 ש״ח. מי שקנה ציוד יקר, נוסע הרבה ברכב או משלם שכירות לסטודיו עובר את הסף הזה מהר. מי שעובד מהבית עם מחשב קיים, כנראה לא.
מלכודת השנתיים
סעיף 87ה(ב) הוא החלק שהכי פחות מדברים עליו. מי שניכה את ה-30% בשנה מסוימת ובשנה שאחריה הייתה לו הכנסה מהעסק ולא ניכה, לא יוכל לנכות את ה-30% גם בשתי השנים שאחר כך.
דוגמה: ב-2026 הייתם עוסק זעיר. ב-2027 קניתם ציוד ויצאתם למסלול הרגיל כדי לנכות אותו. ב-2028 וב-2029 לא תוכלו לחזור ל-30%, גם אם ההוצאות שלכם יחזרו להיות נמוכות. לפני שיוצאים בשביל שנה אחת של הוצאות גבוהות, כדאי לחשב את שלוש השנים יחד, רצוי עם רואה חשבון.
ניהול ספרים לא נעלם
זו הטעות הנפוצה ביותר. ה-30% פוטרים אתכם מלהוכיח הוצאות, לא מלנהל ספרים. רשות המסים כותבת במפורש שעצמאי שמדווח כבעל עסק זעיר "עדיין חייב לנהל ספרים כחוק" ויכול להיות מוזמן לביקורת. ולפי סעיף 87ה(א)(2), מי שלא מנהל פנקסים קבילים מאבד את הניכוי כולו.
ומה כוללים הספרים? לפי סעיף 2א להוראות ניהול ספרים, גם עוסק פטור חייב לנהל לפחות שוברי קבלה או ספר פדיון יומי ותיק תיעוד חוץ, שבו נשמרות חשבוניות הספקים לפי סדר קבלתן. כלומר חשבוניות ההוצאות לא נדרשות לחישוב ה-30%, אבל הן עדיין חלק מהספרים שחייבים לשמור. מה בדיוק חובה לפי סוג העסק, פירטנו במדריך ניהול ספרים לעסק קטן.
יש להן גם תפקיד מעשי. הן הדרך היחידה לדעת אם המסלול משתלם לכם. ואם תצאו ממנו, הן מה שתצטרכו כדי לדרוש את ההוצאות בדוח הרגיל.
איך OptiPay עוזרת לדעת אם 30% מספיקים לכם
ההחלטה תלויה במספר אחד: כמה הוצאתם בפועל השנה. OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp ומזהה בכל מסמך את הספק והסכום. כך לפני 25 בדצמבר, כשעוד אפשר לבקש להיכנס למסלול, רואים את סך ההוצאות של השנה ומשווים אותו ל-30% מהמחזור.
אם בסוף נשארים במסלול הרגיל או יוצאים ממנו, החשבוניות כבר מרוכזות. רואה החשבון מקבל ייצוא מסודר של כל ההוצאות לתקופה, כפי שמתואר במדריך מה להעביר לרואה החשבון.
שאלות נפוצות על עוסק זעיר
מה זה עוסק זעיר?
מסלול דיווח של מס הכנסה לעצמאי שמחזור העסקאות השנתי שלו לא עולה על תקרת עוסק פטור, 122,833 ש״ח ב-2026. במקום לדרוש הוצאות בפועל הוא מנכה 30% מהמחזור. ברוב המקרים הוא פטור מדוח שנתי, לא מחויב אוטומטית במקדמות ומדווח פעמיים בשנה במערכת מקוונת. המסלול נקבע בסעיפים 87ב עד 87ז לפקודת מס הכנסה.
מה ההבדל בין עוסק זעיר לעוסק פטור?
עוסק פטור הוא סיווג של מע״מ: הוא לא גובה מע״מ ולא מקזז אותו. עוסק זעיר הוא סיווג של מס הכנסה: הוא מנכה 30% מהמחזור במקום הוצאות בפועל. התקרה של שניהם זהה. עוסק פטור יכול להיות עוסק זעיר וגם עוסק מורשה יכול, אם המחזור שלו מתחת לתקרה.
האם עוסק זעיר צריך לשמור קבלות על הוצאות?
כן. לניכוי ה-30% לא צריך להציג הוצאות, אבל לפי רשות המסים חובת ניהול הספרים לא השתנתה. לפי הוראות ניהול ספרים, גם עסק קטן שומר תיק תיעוד חוץ עם חשבוניות הספקים. ולפי סעיף 87ה לפקודה, מי שלא מנהל פנקסים קבילים מאבד את הניכוי.
אפשר לצאת ממסלול עוסק זעיר ולחזור?
לא בחופשיות. לפי סעיף 87ה(ב), מי שניכה 30% בשנה אחת ובשנה שאחריה לא ניכה, לא יוכל לנכות את ה-30% גם בשתי השנים שאחר כך. רשות המסים מסבירה שהמטרה היא למנוע הסטה של הוצאות בין שנים.
האם עוסק זעיר משלם מקדמות?
לא באופן אוטומטי. לפי סעיף 87ו, פקיד השומה רשאי לפטור בעל עסק זעיר ממקדמות. רשות המסים כותבת שבמקרים שבהם תראה צורך היא תשלח דרישה למקדמות. מי שרוצה יכול לשלם מקדמות במערכת ייעודית.
לסיכום
עוסק זעיר הוא החלטה של מס הכנסה, לא של מע״מ. עד 122,833 ש״ח מחזור ב-2026 מנכים 30% במקום הוצאות. בדרך כלל אין דוח שנתי ואין מקדמות. זה משתלם כשההוצאות האמיתיות נמוכות מ-30% מהמחזור. ניהול הספרים נשאר חובה. יציאה מהמסלול סוגרת אותו לשנתיים. לכן כדאי להחליט לפי המספרים של השנה ולא לפי הכותרת.