תקרת עוסק פטור ב-2026 היא מחזור עסקאות של 122,833 ש״ח בשנה, לפי טבלת הסכומים של רשות המסים. מי שעובר אותה עובר לעוסק מורשה. מאותו יום הוא מקזז את המע״מ שבחשבוניות המס מהספקים.
עוסק פטור לא גובה מע״מ וגם לא מקזז מע״מ. כל עוד המחזור נמוך זה פשוט: מוציאים קבלה ומגישים הצהרה אחת בשנה. אבל ביום שהמחזור עובר את התקרה המשחק מתהפך. מתחילים לגבות 18% מע״מ מהלקוחות. במקביל, כל חשבונית ספק הופכת לכסף שאפשר לקזז. רוב המדריכים עוצרים ב"תודיעו למשרד המע״מ". המדריך הזה ממשיך לצד ההוצאות.
תקרת עוסק פטור 2026: 122,833 ש״ח
| שנה | תקרת מחזור לעוסק פטור |
|---|---|
| 2025 | 120,000 ש״ח |
| 2026 | 122,833 ש״ח |
הסכום קבוע בהגדרת "עוסק פטור" בסעיף 1 לחוק מע״מ. לפי סעיף 126 לחוק הוא מתעדכן ב-1 בינואר של כל שנה לפי מדד המחירים לצרכן. בממוצע זה כ-10,236 ש״ח הכנסה בחודש.
מחזור, לא רווח
התקרה נמדדת לפי מחזור העסקאות: סך כל המחיר של העסקאות בשנה, לפני הוצאות. עסק שהכניס 150,000 ש״ח ונשאר עם רווח של 50,000 ש״ח כבר עבר את התקרה.
שני דברים לא נספרים במחזור. מכירת ציוד של העסק לא נכנסת להגדרה. גם משכורת לא נספרת: מי שהוא גם שכיר וגם עצמאי נמדד רק לפי ההכנסות מהעסק, כפי שמסבירים בכל-זכות.
מי לא יכול להיות עוסק פטור בכלל
לפי תקנה 13 לתקנות מע״מ (רישום), חלק מהעיסוקים נרשמים כעוסק מורשה בכל מחזור. בין השאר:
- מקצועות חופשיים: עורך דין, רואה חשבון, יועץ מס, מנהל חשבונות, מהנדס, אדריכל, הנדסאי, טכנאי, כלכלן, יועץ לניהול, מתורגמן, שמאי ועוד
- רופאים, פסיכולוגים, פיזיותרפיסטים, וטרינרים ורופאי שיניים
- בתי ספר לנהיגה, גני ילדים ובתי ספר שאינם מלכ״ר
- סוחרים ומתווכים במקרקעין או ברכב
- חברה בע״מ ואגודה שיתופית
מי שעוסק באחד מהתחומים האלה פותח עוסק מורשה מהשקל הראשון. כל מה שכתוב כאן על קיזוז חל עליו מההתחלה.
עברתם את התקרה: מה עושים ומתי
הגדרת "מחזור עסקאות" בחוק עונה על השאלה מתי. מהיום שבו מתברר שהמחזור של השנה הנוכחית יעבור את התקרה, רואים את הסכום הגבוה כמחזור של העסק עד סוף השנה. כלומר, השינוי לא מחכה לסוף השנה.
- משנים סיווג. פונים למשרד המע״מ ומבקשים לשנות את הסיווג לעוסק מורשה. כל-זכות ממליצים לעשות את זה ברגע שצופים את החריגה, עוד לפני התשלום שחוצה את התקרה.
- מוציאים חשבוניות מס. מכאן כל עסקה מחויבת ב-18% מע״מ. עוסק פטור מוציא קבלה או חשבונית עסקה. עוסק מורשה מוציא חשבונית מס.
- מגישים דוחות תקופתיים. עוסק עם מחזור של עד 1,775,000 ש״ח מדווח פעם בחודשיים, עד ה-15 בחודש. מעל 500,000 ש״ח עצמאי מגיש כבר דוח מע״מ מפורט מדי חודש.
מה משתנה בצד ההוצאות
כעוסק פטור, המע״מ שאתם משלמים לספקים הוא חלק מההוצאה. מדפסת שעולה 1,000 ש״ח ועוד 180 ש״ח מע״מ נרשמת כהוצאה של 1,180 ש״ח למס הכנסה. כעוסק מורשה אותה מדפסת היא הוצאה של 1,000 ש״ח. את ה-180 ש״ח מקזזים מהמע״מ שגביתם מהלקוחות. זו הדוגמה שכל-זכות נותנים. היא מראה למה כל חשבונית ספק שווה עכשיו כסף. בחודש שבו מס התשומות גבוה מהמע״מ שגביתם, ההפרש חוזר אליכם כהחזר מע״מ.
אבל לא כל מסמך מאפשר קיזוז. לפי סעיף 38 לחוק צריכים להתקיים כמה תנאים:
| תנאי | מה זה אומר בפועל |
|---|---|
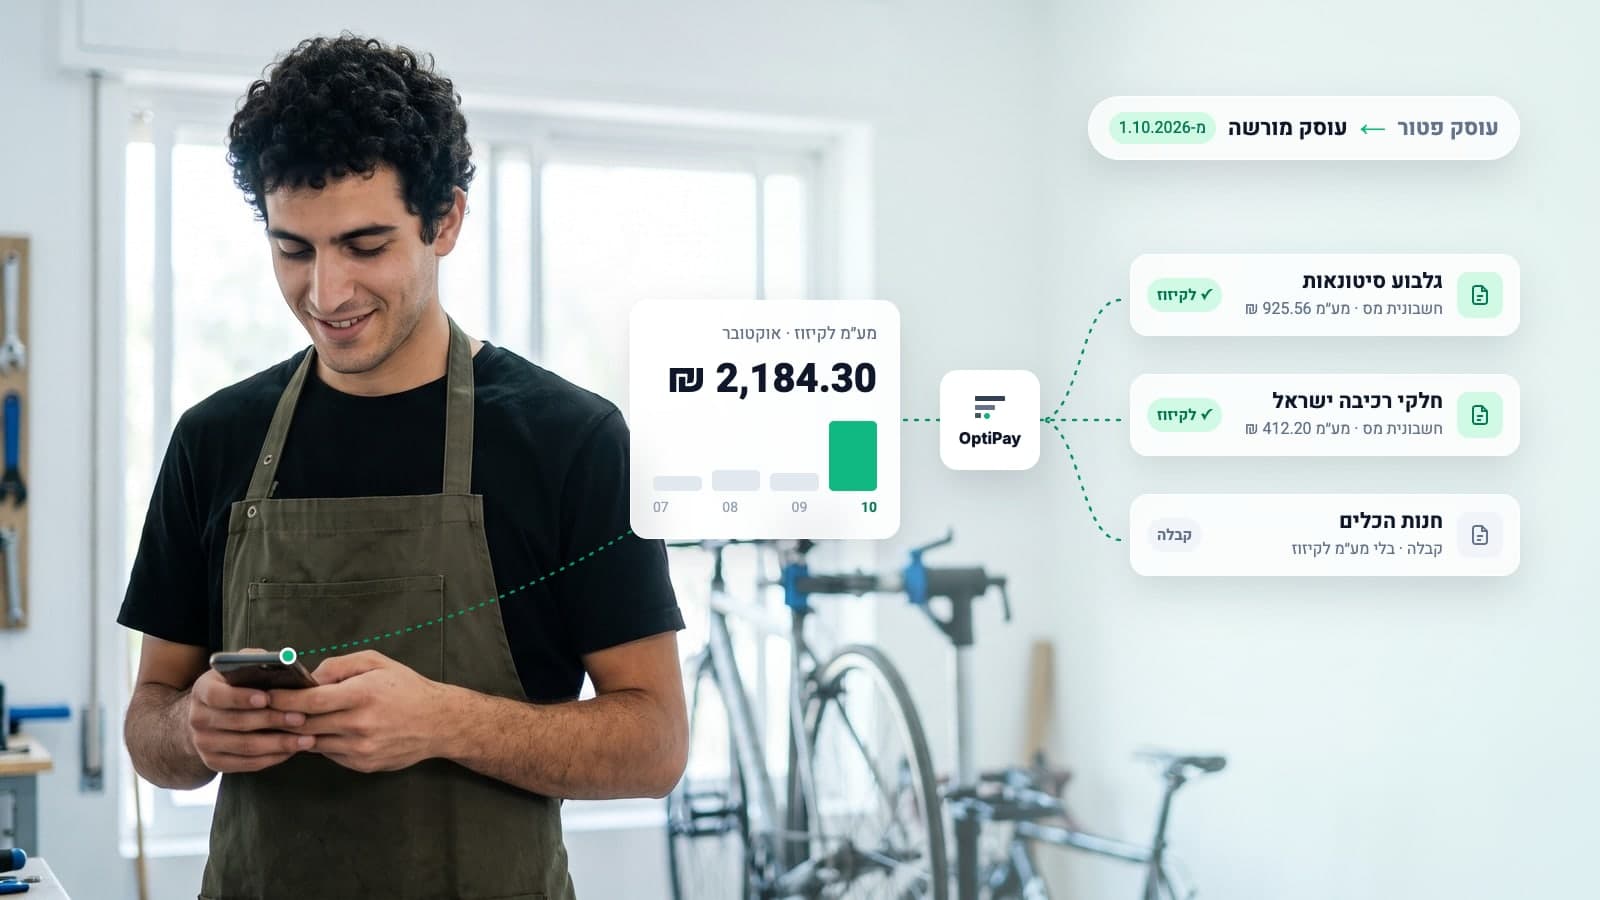
| חשבונית מס שהוצאה לכם כדין | חשבונית מס או חשבונית מס-קבלה. קבלה רגילה וחשבונית עסקה לא מספיקות |
| מספק שהוא עוסק מורשה | עוסק פטור לא רשאי להוציא חשבונית מס. כדאי לבדוק ספק חדש לפני שמשלמים |
| בתוך שישה חודשים | הקיזוז נעשה בתוך שישה חודשים מיום הוצאת החשבונית |
| מספר הקצאה מעל 5,000 ש״ח | מיוני 2026, חשבונית מס מעל 5,000 ש״ח לפני מע״מ צריכה מספר הקצאה |
סעיף 47א לחוק מוסיף חובה על הקונה עצמו. מעל 362 ש״ח (מיולי 2026), מי שקונה מעוסק מורשה דורש ממנו חשבונית מס או משלם בהעברה בנקאית, באשראי או בשיק. מעל 29,112 ש״ח דורשים חשבונית מס ולא משלמים במזומן.
ומה עם ההוצאות מהתקופה שהייתם פטורים?
עוסק פטור לא מקזז מע״מ. המעבר לא פותח את העבר. לפי כל-זכות, אי אפשר לדרוש קיזוז רטרואקטיבי על הוצאות מתחילת השנה. מקזזים רק את המע״מ שבהוצאות מרגע שהפכתם לעוסק מורשה. המע״מ שבהוצאות הקודמות נשאר חלק מההוצאה לצורך מס הכנסה.
המשמעות המעשית: התאריך שבו שיניתם סיווג קובע. חשבונית מס שהגיעה יום אחרי המעבר שווה 18% יותר מאותה חשבונית יום לפני. ככל שמשנים סיווג מוקדם יותר, פחות מע״מ הולך לאיבוד.
מה רואים במסמכים שמגיעים לעסק
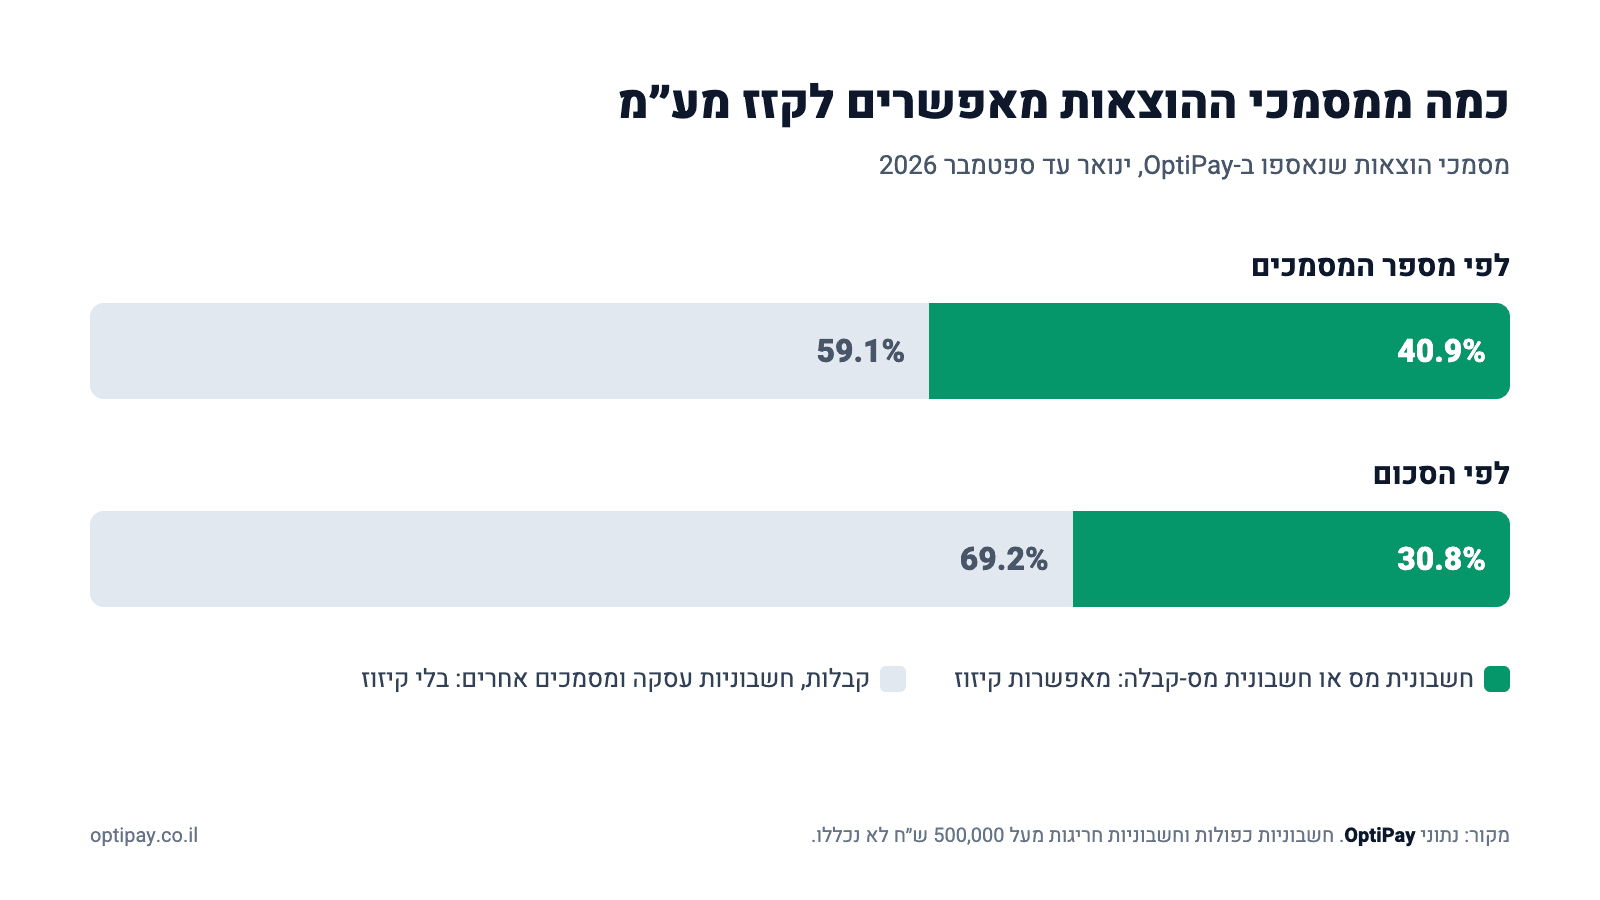
בדקנו את מסמכי ההוצאות שנאספו ב-OptiPay מינואר עד ספטמבר 2026. רק 40.9% מהם היו חשבוניות מס או חשבוניות מס-קבלה, כלומר מסמכים שמאפשרים קיזוז. לפי סכום החלק שלהם קטן עוד יותר: 30.8% מההוצאות. השאר הן קבלות, חשבוניות עסקה ומסמכים אחרים.
גם חשבונית מס לא תמיד מחזירה מע״מ. ב-13.0% מחשבוניות המס סכום המע״מ היה אפס, למשל בעסקה שפטורה ממע״מ.
ומה עם חלון ששת החודשים? אצל עסקים שמחוברים ל-OptiPay, מסמך הוצאה נאסף בחציון באותו יום שבו הוצא. 90% מהמסמכים נאספים בתוך 10 ימים. כשהאיסוף אוטומטי, החלון של סעיף 38 כמעט לא מהווה סיכון.
צ'קליסט לחודש הראשון כעוסק מורשה
- לשנות סיווג במשרד המע״מ ולשמור את האישור.
- להתחיל להוציא חשבוניות מס עם 18% מע״מ.
- לבקש מכל ספק קבוע חשבונית מס על שם העסק ולא קבלה.
- לבדוק שכל ספק חדש הוא עוסק מורשה.
- מעל 5,000 ש״ח לפני מע״מ, לוודא שבחשבונית יש מספר הקצאה.
- לאסוף כל חשבונית ספק כשהיא מגיעה, כדי לא לפספס את חלון ששת החודשים.
- לסגור עם רואה החשבון את מועדי הדיווח ואת אופן העברת החשבוניות.
- לבדוק אילו ספרים אתם חייבים לנהל מעכשיו, לפי המדריך ניהול ספרים לעסק קטן.
איך OptiPay עוזרת במעבר לעוסק מורשה
ברגע שהמע״מ בכל חשבונית ספק הופך לכסף, השאלה היא כמה חשבוניות הולכות לאיבוד בדרך. OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp. בעזרת סריקת חשבוניות ב-AI היא מזהה בכל מסמך את הספק, הסכום, המע״מ ואת סוג המסמך. כך רואים מיד איזה ספק שלח קבלה במקום חשבונית מס ואיפה חסר מספר הקצאה. בסוף התקופה רואה החשבון מקבל את כל התשומות מסודרות, כפי שמתואר בעמוד OptiPay לרואי חשבון.
שאלות נפוצות על מעבר מעוסק פטור לעוסק מורשה
מה תקרת עוסק פטור ב-2026?
מחזור עסקאות של 122,833 ש״ח בשנה, לפי טבלת הסכומים של רשות המסים. ב-2025 התקרה הייתה 120,000 ש״ח. הסכום מתעדכן ב-1 בינואר של כל שנה לפי מדד המחירים לצרכן.
התקרה נמדדת לפי ההכנסות או לפי הרווח?
לפי ההכנסות. מחזור עסקאות הוא סך כל המחיר של העסקאות בשנה, לפני הוצאות. עסק שהכניס 150,000 ש״ח והרוויח 50,000 ש״ח עבר את התקרה. משכורת משכיר לא נספרת במחזור של העסק. גם מכירת ציוד לא נספרת.
מה עושים כשמבינים באמצע השנה שעוברים את התקרה?
פונים למשרד המע״מ ומשנים את הסיווג לעוסק מורשה. לפי הגדרת מחזור העסקאות בחוק, מהיום שבו מתברר שהמחזור השנתי יעבור את התקרה רואים את הסכום הגבוה כמחזור של העסק. כל-זכות ממליצים לעשות את זה עוד לפני קבלת התשלום שחוצה את התקרה.
אפשר לקזז מע״מ על הוצאות מהתקופה שהייתי עוסק פטור?
לא. עוסק פטור לא מקזז מע״מ. המעבר לעוסק מורשה לא פותח את ההוצאות של התקופה הקודמת. המע״מ שבהן נשאר חלק מההוצאה לצורך מס הכנסה. מרגע המעבר אפשר לקזז את המע״מ שבחשבוניות המס שמגיעות.
אילו חשבוניות מאפשרות לעוסק מורשה לקזז מע״מ?
חשבונית מס או חשבונית מס-קבלה שהוצאה לכם כדין בידי עוסק מורשה, בתוך שישה חודשים מיום שהוצאה. מעל 5,000 ש״ח לפני מע״מ החשבונית צריכה לשאת גם מספר הקצאה. קבלה רגילה או חשבונית עסקה לא מאפשרות קיזוז.
אפשר לחזור להיות עוסק פטור?
לפי סעיף 59 לחוק, עוסק מורשה שמחזור העסקאות שלו נשאר שנתיים רצופות מתחת לתקרה יירשם כעוסק פטור, מיוזמת המנהל או לפי בקשתו. זה לא חל על מקצועות שחייבים להיות עוסק מורשה בכל מחזור.
לסיכום
תקרת עוסק פטור ב-2026 היא 122,833 ש״ח מחזור, לא רווח. מהיום שמתברר שתעברו אותה משנים סיווג לעוסק מורשה, גובים מע״מ ומוציאים חשבוניות מס. באותו יום גם מתחיל הצד הטוב: המע״מ בכל חשבונית ספק אפשר לקזז. בתנאי שזו חשבונית מס על שמכם מעוסק מורשה, שהיא מגיעה בתוך שישה חודשים ושמעל 5,000 ש״ח יש בה מספר הקצאה.