רוב החודשים עסק משלם מע״מ: גבה מהלקוחות יותר ממה ששילם לספקים. את הפער הוא מעביר לרשות המסים. אבל יש חודשים שבהם זה מתהפך. קניתם ציוד, שיפצתם, או שרוב המכירות שלכם יצאו לחו״ל. אז המע״מ ששילמתם גדול מזה שגביתם. את ההפרש המדינה צריכה להחזיר לכם.
החזר מע״מ הוא העודף שמגיע לעוסק כשמס התשומות שלו בתקופת דוח גבוה מהמע״מ על העסקאות שלו, לפי סעיף 39 לחוק מע״מ. החוק קובע גם תוך כמה זמן הוא אמור להגיע ומה מותר לרשות המסים לעשות לפני שהיא משלמת.
מתי נוצר החזר מע״מ
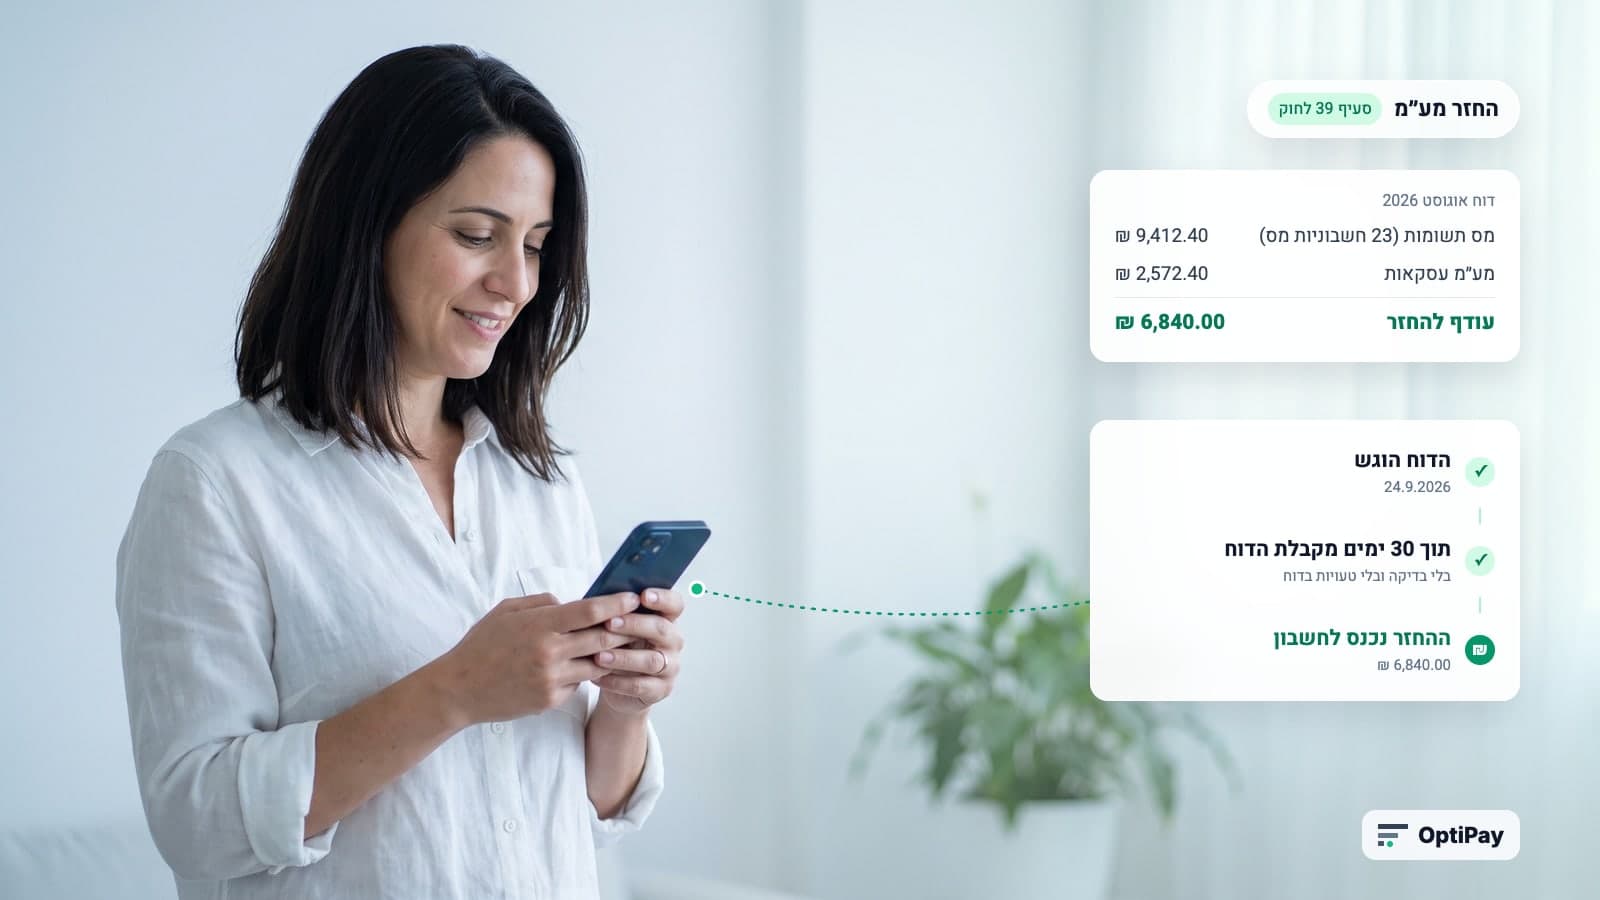
ההחזר הוא תוצאה של חשבון פשוט באותה תקופת דוח: מע״מ על העסקאות פחות מס התשומות. כשהתוצאה שלילית, יש החזר. זה קורה בדרך כלל באחד משלושה מצבים:
- רכישה גדולה. ציוד, רכב מסחרי, שיפוץ. חשבונית אחת יכולה להכיל יותר מע״מ ממה שגביתם כל החודש.
- תחילת הדרך. עסק חדש מוציא הרבה לפני שהוא מוכר. מס תשומות של עסק בהקמה, גם מלפני הרישום, אפשר לקזז בתנאים של סעיף 40א, כפי שהסברנו במדריך על מעבר לעוסק מורשה.
- מכירות בשיעור אפס. לפי סעיף 30 לחוק, יצוא טובין עם הצהרת יצוא ועסקאות מסוימות עם תושבי חוץ מחויבים במע״מ בשיעור אפס. העסק לא גובה מע״מ אבל ממשיך לשלם מע״מ לספקים.
תוך כמה זמן מקבלים החזר מע״מ
סעיף 39(א) קובע שלוש תקופות, כולן מיום קבלת הדוח:
| המצב | ההחזר אמור להגיע תוך |
|---|---|
| דוח רגיל | 30 ימים |
| המנהל הורה לבדוק את הפנקסים | 90 ימים |
| נפתחה חקירה בחשד לעבירה על חוק מע״מ | 180 ימים |
ואם ההחזר מאחר? לפי סעיף 105 לחוק, החזר שלא שולם בתקופה הקבועה נושא הפרשי הצמדה וריבית. זה לא מקצר את ההמתנה, אבל לפחות הכסף לא נשחק.
מה מעכב החזר מע״מ
החוק נותן לרשות המסים כמה דרכים לעכב או לא לשלם:
- בדיקה או חקירה. הן מאריכות את התקופה ל-90 או ל-180 ימים. החזרים, במיוחד גדולים או חריגים לעסק, הם בדיוק המקום שבו רשות המסים בודקת.
- דוח עם פרטים לא נכונים. לפי סעיף 39(ד), דוח שלא כל פרטיו צוינו נכון נחשב שהתקבל רק במועד שבו הפרטים הושלמו או תוקנו. טעות בדוח מתחילה את הספירה מחדש.
- ספרים שלא נוהלו כדין. לפי סעיף 39(ב), המנהל רשאי לא להחזיר את העודף למי שלא מנהל ספרים או מנהל אותם בסטייה מהותית. הוא רשאי לעשות זאת גם למי שלא הגיש דוח שהיה חייב להגיש.
ההחזר שווה בדיוק לחשבוניות שיש לכם
כאן נמצא הכסף שבאמת בשליטתכם. החזר מחושב רק על מס תשומות שמותר לקזז. לפי סעיף 38 לחוק זה מע״מ שבחשבונית מס שהוצאה לכם כדין, בתוך שישה חודשים מיום שהוצאה. מעל 5,000 ש״ח לפני מע״מ החשבונית צריכה גם מספר הקצאה.
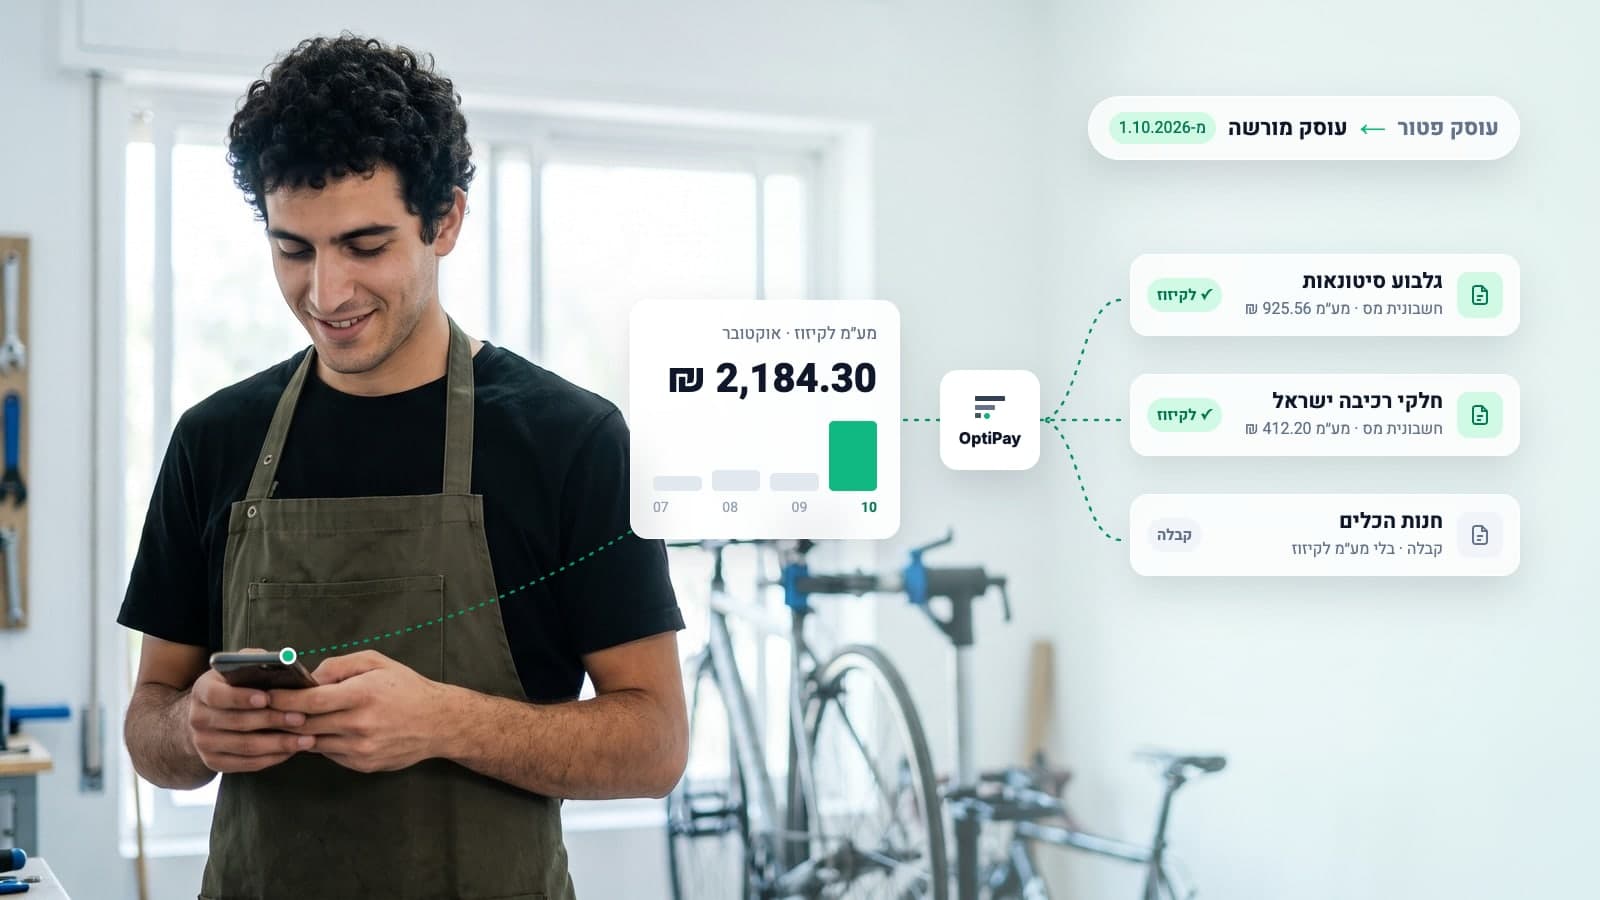
המשמעות פשוטה: כל חשבונית מס שלא הגיעה לרואה החשבון היא כסף שלא יחזור. קבלה רגילה או חשבונית עסקה לא נכנסות להחזר בכלל, גם כשמופיע בהן מע״מ, כפי שפירטנו במדריך איזה מסמך מאפשר לקזז מע״מ. וספק שאינו עוסק מורשה לא רשאי להוציא חשבונית מס. לכן כדאי לבדוק ספק חדש לפני רכישה גדולה.
מה רואים בנתונים: ההחזר נמצא בחשבונית אחת גדולה
בדקנו את חשבוניות המס מספקים שנאספו ב-OptiPay מינואר עד ספטמבר 2026, אצל עסקים עם ארבעה חודשי פעילות לפחות. בחודש אחד מתוך חמישה (20.5%), מס התשומות של העסק היה כפול לפחות מהחודש הרגיל שלו. אלה בדיוק החודשים שבהם נוצר החזר. 70.0% מהעסקים עברו לפחות חודש כזה.
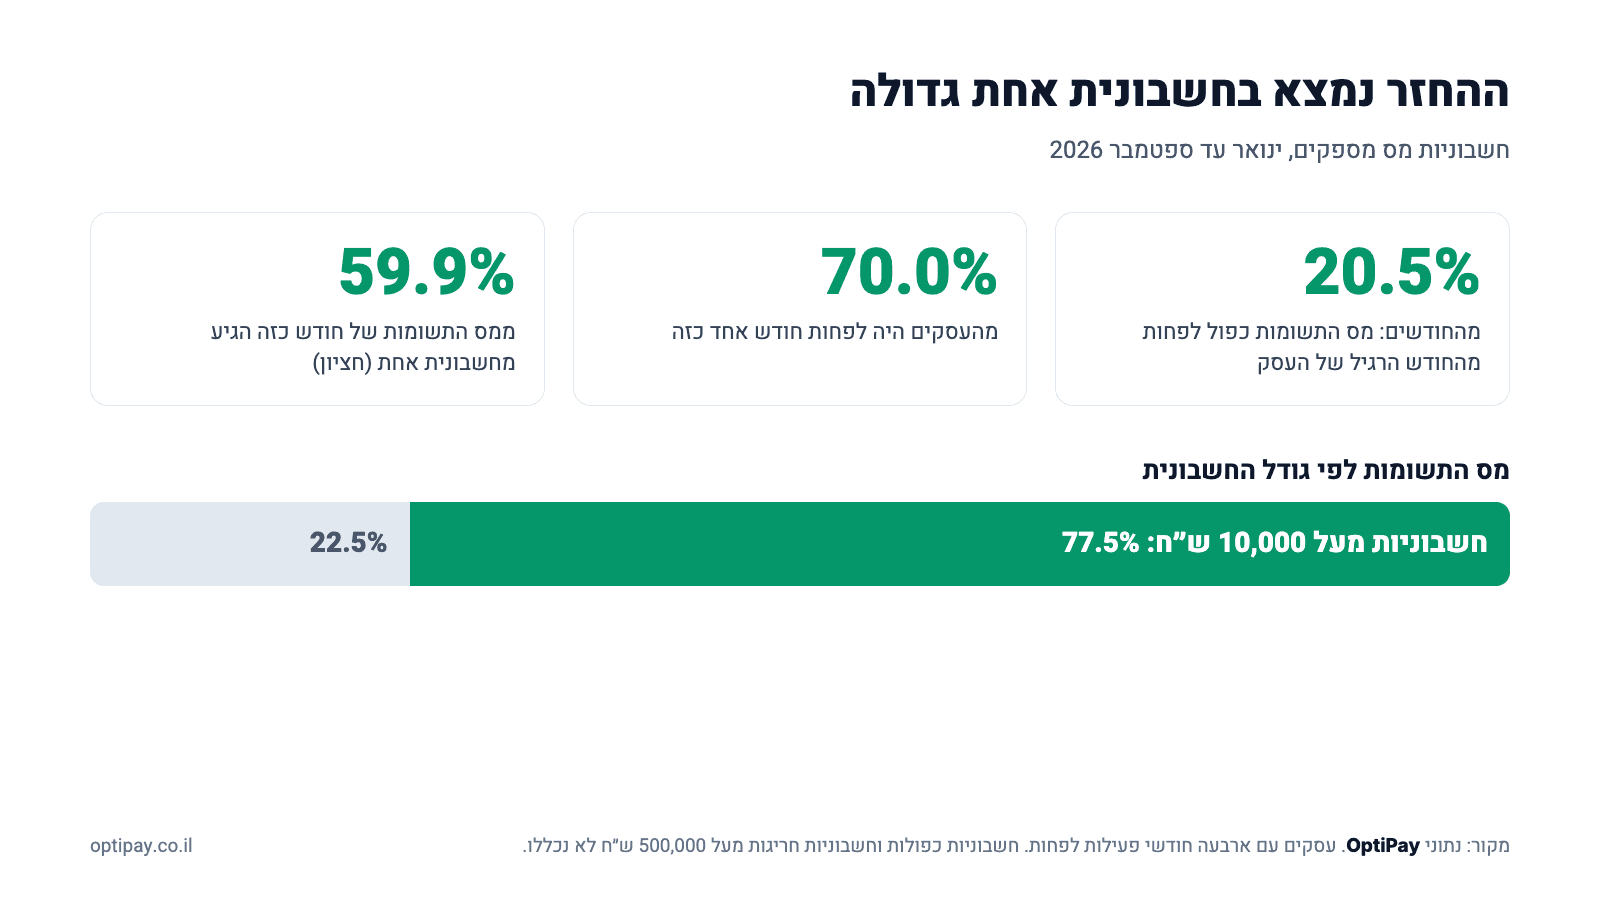
מה גורם לקפיצה? בחציון, 59.9% ממס התשומות של חודש כזה הגיע מחשבונית אחת. גם מעבר לחודשים החריגים, 77.5% מכל מס התשומות נמצא בחשבוניות שסכומן מעל 10,000 ש״ח לפני מע״מ. המסקנה המעשית: לא צריך לרדוף אחרי כל קבלה קטנה כדי לשמור על ההחזר. צריך לוודא שהחשבונית הגדולה של החודש הגיעה, על שמכם ועם מספר הקצאה.
צ'קליסט לפני דוח עם החזר
- ודאו שכל חשבונית מס של התקופה אצל רואה החשבון, במיוחד של הרכישה הגדולה.
- בדקו שהחשבוניות על שם העסק ושהספק עוסק מורשה.
- מעל 5,000 ש״ח לפני מע״מ, ודאו שיש מספר הקצאה.
- שימו לב לחלון ששת החודשים. חשבונית ישנה מדי כבר לא תיכנס.
- הגישו בזמן ובפרטים נכונים. טעות מתחילה את 30 הימים מחדש.
- שמרו את החשבוניות זמינות. אם תהיה בדיקה, תצטרכו להציג אותן.
איך OptiPay עוזרת
החזר מע״מ גדול מושך תשומת לב. כל חשבונית שחסרה גם מקטינה אותו. OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp ומזהה בכל אחת את הספק, הסכום, המע״מ, סוג המסמך ומספר ההקצאה. כך חשבונית מס של רכישה גדולה לא נשארת בתיבת המייל. קבלה שהגיעה במקום חשבונית מס מתגלה לפני הדוח. בסוף התקופה רואה החשבון מקבל את כל התשומות מסודרות, כפי שמתואר בעמוד OptiPay לרואי חשבון. אם תגיע בדיקה, כל חשבונית נמצאת בחיפוש אחד.
שאלות נפוצות על החזר מע״מ
מתי מגיע לעסק החזר מע״מ?
כשמס התשומות בתקופת הדוח גבוה מהמע״מ שהעסק חייב בו על עסקאותיו באותה תקופה. לפי סעיף 39 לחוק מע״מ, העודף מוחזר לעוסק. זה קורה בדרך כלל בחודש של רכישה גדולה, בתחילת הדרך של עסק או בעסק שמוכר בשיעור אפס, כמו יצוא.
תוך כמה זמן מקבלים החזר מע״מ?
לפי סעיף 39(א), תוך 30 ימים מקבלת הדוח. אם המנהל הורה לבדוק את הפנקסים, תוך 90 ימים. אם נפתחה חקירה, תוך 180 ימים. החזר שמאחר מעבר לתקופה הקבועה נושא הפרשי הצמדה וריבית לפי סעיף 105.
למה ההחזר שלי מתעכב?
בחוק יש שתי סיבות עיקריות. הראשונה היא בדיקת פנקסים או חקירה, שמאריכות את התקופה ל-90 או ל-180 ימים. השנייה היא דוח שהפרטים בו לא נכונים. לפי סעיף 39(ד), דוח כזה נחשב שהתקבל רק כשהפרטים הושלמו או תוקנו. המנהל רשאי גם לא להחזיר עודף למי שלא מנהל ספרים כדין או שלא הגיש דוח שהיה חייב להגיש.
איפה מגישים דוח עם החזר מע״מ גבוה?
לפי תקנה 23(ג) לתקנות מע״מ, דוח שיש בו עודף מס תשומות מעל 21,718 ש״ח (מיולי 2026) מוגש למשרד מע״מ שבו העסק רשום. מייצג שמחובר למחשב שע״מ יכול להזין דוח החזר בכל סכום, בתנאי שהתשומות בו מפורטות.
האם מקבלים החזר על כל המע״מ ששילמתי?
רק על מס תשומות שמותר לקזז: מע״מ שבחשבונית מס שהוצאה לכם כדין, בתוך שישה חודשים מיום שהוצאה. מעל 5,000 ש״ח לפני מע״מ היא צריכה גם מספר הקצאה. מע״מ שמופיע בקבלה רגילה או בחשבונית עסקה לא נכנס להחזר.
לסיכום
החזר מע״מ מגיע כשמס התשומות בתקופה גבוה מהמע״מ על העסקאות. לפי החוק הוא אמור להגיע תוך 30 ימים. בדיקה או חקירה מאריכות את זה ל-90 או ל-180 ימים. טעות בדוח מתחילה את הספירה מחדש. מה שבשליטתכם הוא הגודל שלו: ההחזר שווה בדיוק לחשבוניות המס שהגיעו לרואה החשבון בזמן, על שמכם ועם מספר הקצאה כשצריך.