בדיקת עוסק מורשה נעשית בשירות "בקשה לקבלת פרטי עוסק מורשה" באתר רשות המסים. מזינים את מספר העוסק שעל החשבונית ומקבלים מיד את שם העוסק, את כתובת העסק והאם הוא רשום כעוסק מורשה או כעוסק פטור. השירות חינמי ולא דורש הזדהות.
זו הבדיקה הראשונה מתוך שלוש. השתיים האחרות בודקות אם לספק יש אישור ניהול ספרים וכמה מס צריך לנכות ממנו במקור, אם העסק שלכם חייב בכך. רוב המדריכים ברשת מסבירים לספק איך להפיק את האישורים שלו. המדריך הזה כתוב לצד שמשלם: מה בודקים, באיזה כלי ומה המשמעות של כל תשובה.
שלוש בדיקות לפני שמשלמים לספק
כל שלושת הכלים נמצאים באתר רשות המסים, ללא תשלום. הפרטים שבטבלה לקוחים מדפי השירות עצמם.
| בדיקה | הכלי ברשות המסים | מה מזינים | מה מקבלים |
|---|---|---|---|
| האם הספק עוסק מורשה | פרטי עוסק מורשה | מספר העוסק | שם העוסק, הכתובת והאם הוא רשום כמורשה או כפטור |
| שיעור ניכוי מס במקור ואישור ניהול ספרים | מידע על אישורי ניכוי מס במקור וניהול ספרים | מספר התיק של הספק (או עד 10 תיקים עם מספר תיק המשלם) | שיעור הניכוי, מצב אישור ניהול הספרים ואפשרות להדפיס את האישורים |
| בדיקה מרוכזת של הרבה ספקים | מערכת 1000 | מספר תיק הניכויים וקובץ של עד 1,000 ספקים | קובץ עם המצב של כל ספק |
איך בודקים עוסק מורשה
נכנסים לשירות בקשה לקבלת פרטי עוסק מורשה ומזינים את מספר העוסק שמופיע על החשבונית. השירות פתוח לכל מי שרוצה לברר אם עסק רשום במרשמי מע״מ, בלי הזדהות ובלי תשלום. מה שמקבלים הוא שם העוסק, כתובת העסק והאם הוא רשום כעוסק מורשה.
שלושה דברים לבדוק בתשובה:
- שהשם תואם. שם העוסק במרשם צריך להתאים לשם שעל החשבונית. אי התאמה היא סימן אזהרה.
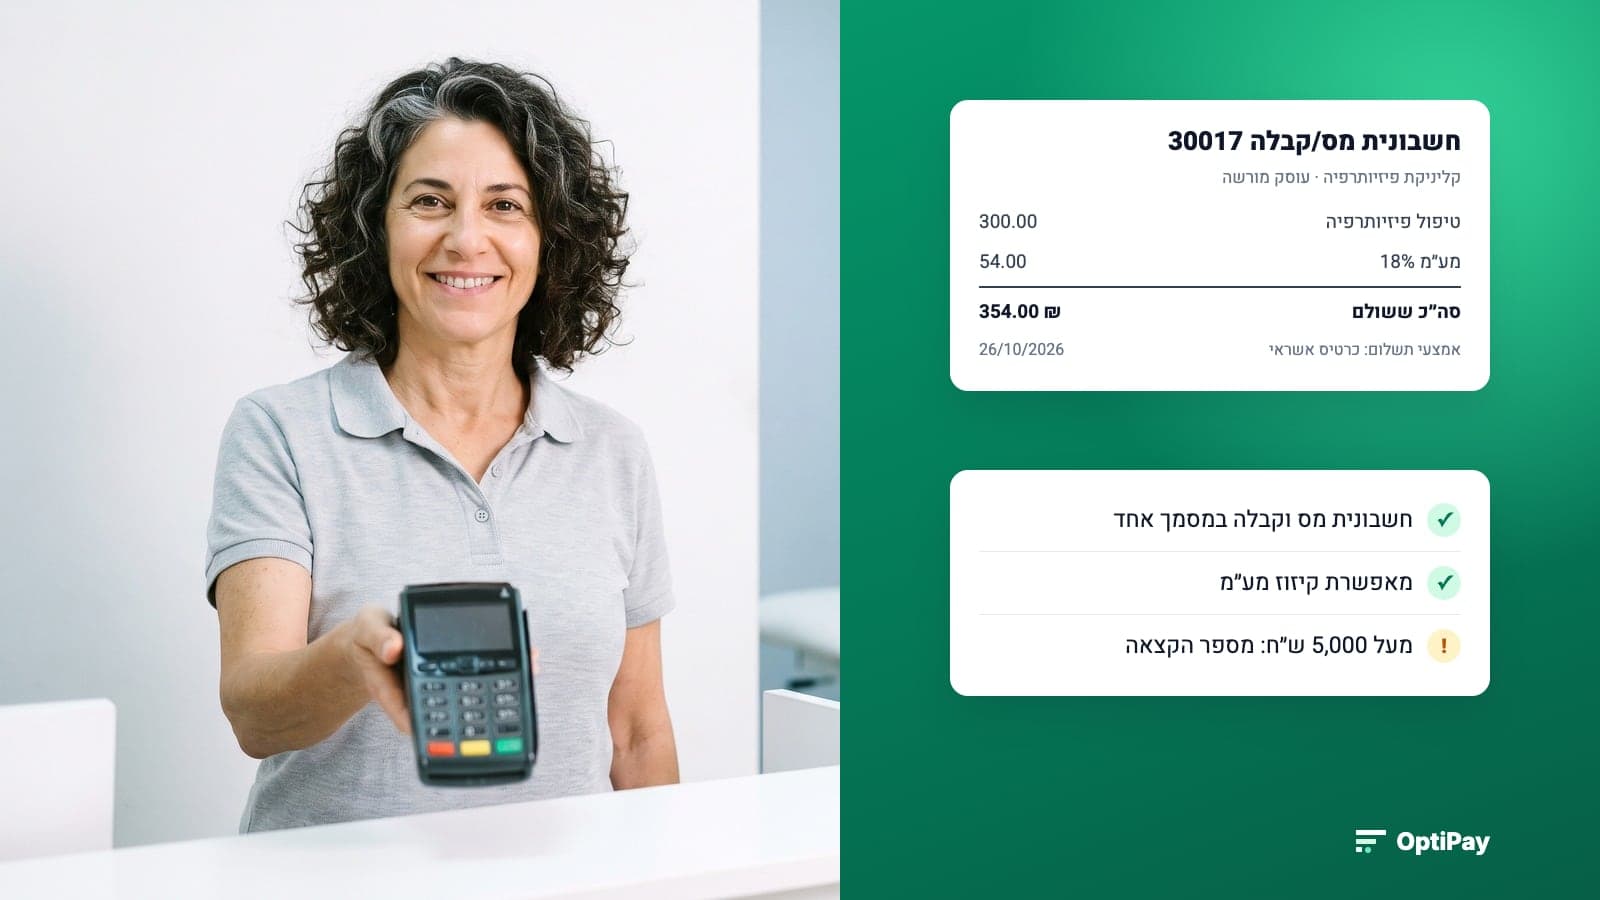
- שהוא מורשה ולא פטור. עוסק פטור אינו רשאי להוציא חשבונית מס. אם קיבלתם ממנו "חשבונית מס", אין ממנה קיזוז מע״מ. ספק שמחזורו עבר את תקרת עוסק פטור חייב לעבור לעוסק מורשה ורק אז להוציא חשבונית מס. על ההבדלים בין סוגי המסמכים הרחבנו במדריך חשבונית מס, חשבונית עסקה או קבלה.
- שמספר העוסק בכלל קיים. מספר שלא מחזיר תוצאה הוא סיבה לעצור לפני התשלום.
מה זה אישור ניהול ספרים
אישור ניהול ספרים הוא אישור של רשות המסים שהעסק מנהל ספרים כנדרש ומדווח על הכנסותיו ועל המע״מ. הבסיס שלו הוא חוק עסקאות גופים ציבוריים, שאוסר על גוף ציבורי להתקשר עם ספק לפני שקיבל ממנו אישור כזה. גוף ציבורי לפי החוק הוא בין היתר המדינה, מוסד ציבורי, חברה ציבורית בבורסה וגופים שבשליטתם.
עסק פרטי לא חייב לדרוש אישור ניהול ספרים. אבל גם לו יש סיבה לבדוק: ספק בלי אישור הוא סימן שהספרים שלו לא תקינים. ואם אתם חייבים בניכוי מס במקור, הוא מעלה את שיעור הניכוי (בהמשך).
מאז 1 בינואר 2025 אישור ניהול הספרים מונפק בנפרד מאישור ניכוי המס במקור ורק בגרסה דיגיטלית, לפי הוראת ביצוע 1/2025 של רשות המסים. האישורים תקפים בדרך כלל לשנת המס, עד 31 במרץ של השנה שאחריה. איך מקבלים ומדפיסים את האישור ומה קורה כשאין לספק אישור, במדריך אישור ניהול ספרים.
ניכוי מס במקור: מי חייב לנכות וכמה
ניכוי מס במקור הוא חלק מהתשלום לספק שהמשלם מעביר ישירות למס הכנסה. לא כל עסק חייב בזה. לפי לוח העזר של רשות המסים לשנת 2026, עסק שמחזורו בשנת המס 2024 עלה על 5,300,000 ש״ח חייב לנכות בשנת 2026. חייבים גם גופים כמו המדינה, רשויות מקומיות ובנקים ועסק שמנהל הנהלת חשבונות כפולה.
אם העסק שלכם חייב בניכוי, השיעור תלוי במה שהספק מציג: 20% כברירת מחדל, 30% לספק שלא הוכיח שהוא מנהל ספרים כדין ושיעור נמוך יותר או פטור לספק עם אישור בתוקף. מי חייב, איך הספק מבקש הקטנה ומה מדווחים בסוף השנה, במדריך המלא על ניכוי מס במקור.
עסק קטן שאינו חייב בניכוי לא מנכה מס במקור בכלל. בשבילו שתי הבדיקות הראשונות (עוסק מורשה ואישור ניהול ספרים) הן העיקר.
מערכת 1000: בדיקה של הרבה ספקים בבת אחת
עסק עם עשרות או מאות ספקים לא יבדוק כל אחד בנפרד. בשביל זה קיימת מערכת 1000. לפי דף השירות, היא מיועדת לגופים שמשלמים לספקים ומעדכנים את אישורי הניכוי שלהם. מזינים את מספר תיק הניכויים ומשדרים קובץ של עד 1,000 ספקים בכל פעם. התשובה מגיעה כקובץ, בלי רישום ובלי תשלום. גופים עם יותר מ-1,000 ספקים מקבלים את המידע דרך מערכת נפרדת בשם מבז״ק.
מה הסיכון בחשבונית מספק לא תקין
החשבונית עצמה לא מספיקה. לפי סעיף 38 לחוק מע״מ, מקזזים מע״מ רק מחשבונית מס "שהוצאה לו כדין". ומי שמוציא חשבונית מס בלי שהוא רשאי לכך עושה זאת שלא כדין.
הסיכון לא נשאר אצל הספק. לפי סעיף 50 לחוק, מנהל מע״מ רשאי להטיל על מי שניכה מס תשומות מחשבונית כזו קנס בגובה כפל המס, אלא אם הוכיח שלא ידע. בתי המשפט מפרשים את ההגנה הזו בצמצום: הקונה צריך להראות שנקט את כל האמצעים הסבירים כדי לוודא את זהות הספק ואת החשבונית. שלוש הבדיקות שבמדריך הן בדיוק האמצעים האלה.
בעסקאות מעל 5,000 ש״ח לפני מע״מ יש עוד שכבת הגנה: מספר הקצאה שאפשר לאמת מול רשות המסים. חשבונית בלי מספר כזה לא מאפשרת קיזוז. גם ההוצאה עצמה לא מוכרת. מי שמגיש דוח מע״מ מפורט יקבל עליה שגיאה כבר בשידור הדוח.
אילו ספקים כדאי לבדוק
לא את כולם. בדקנו את הספקים שמופיעים במסמכי ההוצאות ש-OptiPay אספה ב-2026 עבור העסקים שמשתמשים בה. 59.6% מכלל הספקים שלחו מסמך אחד בלבד בכל התקופה, אבל הם מהווים רק 16.4% מסכום ההוצאות. ההוצאה החציונית אצל ספק כזה היא 262 ש״ח. רוב הכסף, 83.6% ממנו, הולך לספקים שחוזרים.
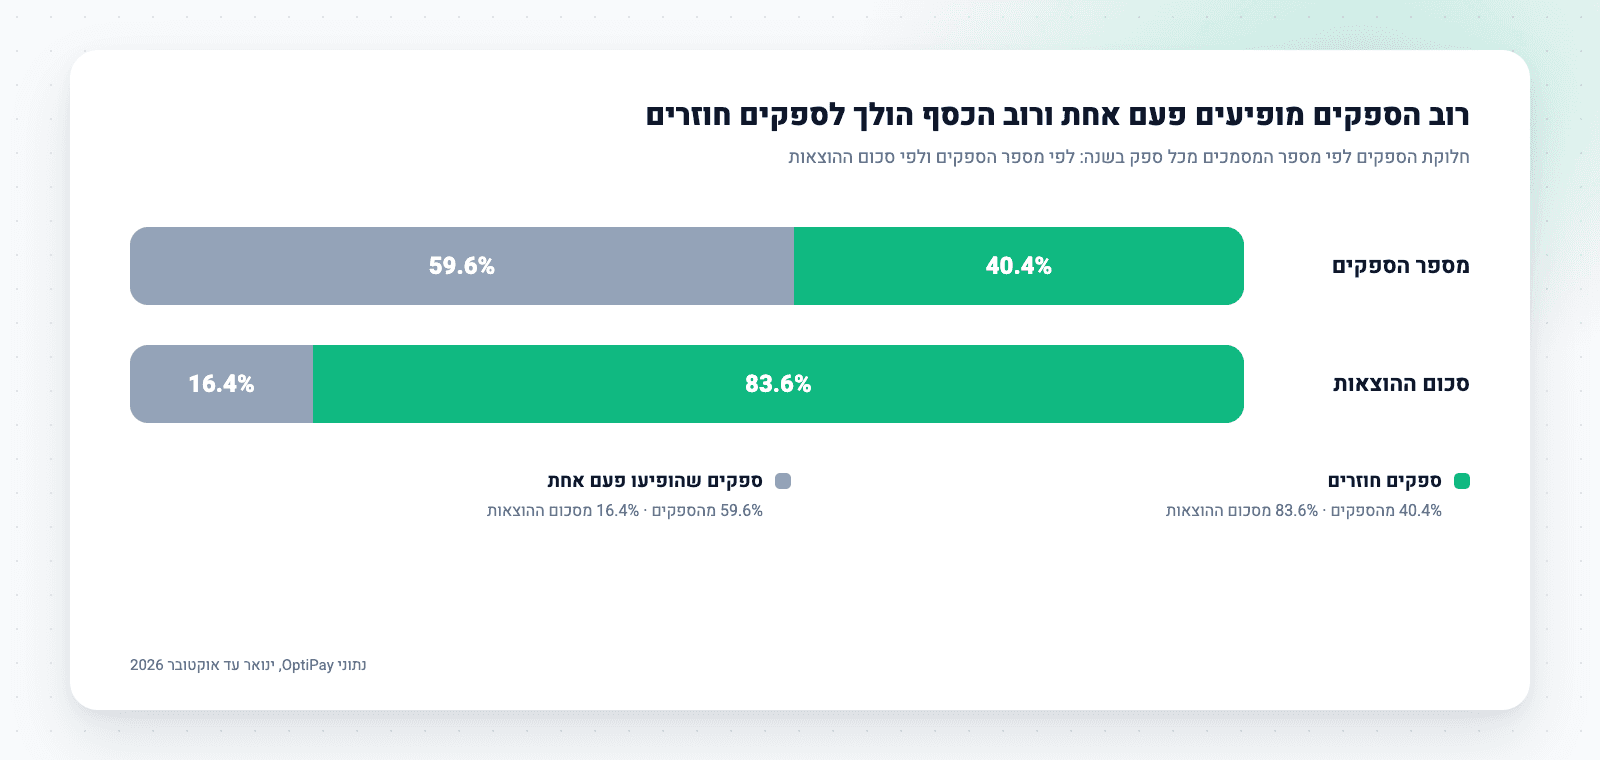
המסקנה המעשית: את הבדיקה כדאי לעשות פעם אחת לכל ספק חוזר כשהוא מצטרף ולחזור עליה פעם בשנה כשהאישורים מתחדשים. ספק חד-פעמי בסכום קטן הוא סיכון קטן. ספק חד-פעמי בסכום גדול הוא בדיוק המקרה שבו כדאי לעצור לפני התשלום. אחרי הבדיקה מתחיל המעקב השוטף, שעליו הרחבנו במדריך ניהול ספקים לעסק קטן.
איך OptiPay עוזרת
OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp, סורקת אותן ב-AI ומרכזת אותן במקום אחד. בלוח הבקרה רואים את הספקים שהוצאתם עליהם הכי הרבה. אפשר גם לסנן את ההוצאות לפי ספק. כך יודעים את מי כדאי לבדוק. היא גם מזהה את סוג המסמך ומחשבת מע״מ לקיזוז רק מחשבוניות מס, כך שמסמך שאינו חשבונית מס לא נכנס לדוח כאילו היה כזה.
הבדיקות עצמן נעשות באתר רשות המסים. מה ש-OptiPay חוסכת הוא את החיפוש אחרי החשבוניות ואת הרשימה של מי עוד לא נבדק. בסוף התקופה רואה החשבון מקבל את הכל מסודר, כפי שמתואר במדריך דוחות לרואה חשבון.
שאלות נפוצות על בדיקת ספקים
איך בודקים אם ספק הוא עוסק מורשה?
בשירות "בקשה לקבלת פרטי עוסק מורשה" באתר רשות המסים. מזינים את מספר העוסק ומקבלים את שם העוסק, כתובת העסק והאם הוא רשום כעוסק מורשה או כעוסק פטור. השירות חינמי ופתוח לכל אחד, בלי הזדהות.
מה זה אישור ניהול ספרים?
אישור של רשות המסים שהעסק מנהל ספרים כדין ומדווח על הכנסותיו ועל המע״מ. גופים ציבוריים חייבים לקבל אותו מספק לפני שהם מתקשרים איתו. מאז 2025 הוא מונפק בנפרד מאישור ניכוי המס במקור ורק בגרסה דיגיטלית.
מה זו מערכת 1000?
שירות של רשות המסים למשלמים שחייבים בניכוי מס במקור. מזינים את מספר תיק הניכויים ומעלים קובץ של עד 1,000 ספקים בכל פעם. מקבלים בחזרה קובץ עם שיעור הניכוי ומצב אישור ניהול הספרים של כל ספק, בלי רישום ובלי תשלום.
מה קורה אם קיזזתי מע״מ מחשבונית של ספק שאינו עוסק מורשה?
לפי סעיף 50 לחוק מע״מ, מנהל מע״מ רשאי להטיל על מי שניכה מס תשומות מחשבונית שהוצאה שלא כדין קנס בגובה כפל המס, אלא אם הוכיח שלא ידע. בתי המשפט מפרשים את החריג הזה בצמצום. לכן הבדיקה מראש היא ההגנה הטובה ביותר.
לסיכום
שלוש בדיקות, שלושה כלים חינמיים: האם הספק עוסק מורשה, האם יש לו אישור ניהול ספרים וכמה מס צריך לנכות ממנו אם אתם חייבים בניכוי. לא צריך לבדוק כל ספק שמופיע פעם אחת עם קבלה של 200 ש״ח. צריך לבדוק את הספקים החוזרים ואת הסכומים הגדולים, כי שם נמצא רוב הכסף ושם הסיכון אמיתי.