חשבונית זיכוי (בשמה הרשמי "הודעת זיכוי") היא המסמך שספק מוציא כשעסקה בוטלה, הוחזרה סחורה או ניתנה הנחה אחרי שהחשבונית כבר נשלחה. מי שקיבל אותה וקיזז את המע״מ מהחשבונית המקורית חייב להקטין את מס התשומות בדוח של התקופה שבה הזיכוי התקבל.
רוב המדריכים על חשבונית זיכוי כתובים לצד שמוציא אותה ומסבירים איך מפיקים אותה בתוכנה. המדריך הזה כתוב לצד שמקבל: מה עושים עם הזיכוי, באיזה דוח מדווחים עליו, למה הספק מבקש אישור והאם צריך עליו מספר הקצאה.
מתי ספק מוציא חשבונית זיכוי
הכללים נמצאים בסעיף 23א להוראות מס הכנסה (ניהול פנקסי חשבונות), שנקרא "נוהל תיקון חשבונית". הוא חל כשעסקה בוטלה כולה או מקצתה, כשתנאיה שונו, כשנמצאה טעות בחשבונית או כשסכום החשבונית השתנה מכל סיבה. מה שהספק עושה תלוי בשלב שבו החשבונית נמצאת:
| המצב | מה הספק עושה |
|---|---|
| החשבונית עוד לא יצאה ממנו ולא דווחה | מסמן עליה "מבוטל". אין צורך בזיכוי |
| החשבונית יצאה ויש ללקוח חשבונית נוספת באותה תקופת דיווח | מתקן את הסכום בחשבונית הבאה: סכום הזיכוי, מספר החשבונית המקורית, הסיבה והסכום המתוקן |
| החשבונית יצאה ואין חשבונית נוספת באותה תקופה | מוציא הודעת זיכוי |
| הלקוח לא שילם והחוב אבוד | מוציא הודעת זיכוי רק אחרי שישה חודשים ועד שלוש שנים מהחשבונית, עם הודעה מנומקת למע״מ (תקנה 24א) |
שתי מסקנות לצד שמקבל. הראשונה: זיכוי לא תמיד מגיע כמסמך נפרד. לפעמים הוא שורה בחשבונית הבאה מאותו ספק. אז צריך לשים לב שהסכום בה קטן מסכום העסקה. השנייה: סכום הזיכוי לא יכול לעלות על סכום החשבונית המקורית.
מה עושים כשמקבלים חשבונית זיכוי
1. מוודאים שהזיכוי מתאים לחשבונית המקורית
בודקים שמופיעים בו מספר החשבונית המקורית, הסיבה לזיכוי וסכום הזיכוי עם המע״מ שבו. אלה הפרטים שההוראות מחייבות כשהתיקון נרשם בחשבונית הבאה. הם גם מה שמאפשר לכם ולרואה החשבון לקשר בין שני המסמכים.
2. מקטינים את מס התשומות בדוח הנכון
לפי סעיף 43 לחוק מע״מ, כשעסקה בוטלה או שונתה באופן שמקטין את המס אחרי שהקונה כבר ניכה אותו, הקונה מפחית את ההפרש ממס התשומות. תקנה 24(ב) לתקנות מע״מ קובעת מתי: בדוח התקופתי של התקופה שבה הודעת הזיכוי התקבלה. לא חוזרים לדוח של החשבונית המקורית.
דוגמה, בשיעור מע״מ של 18%:
| מה קרה | מתי | מה בדוח |
|---|---|---|
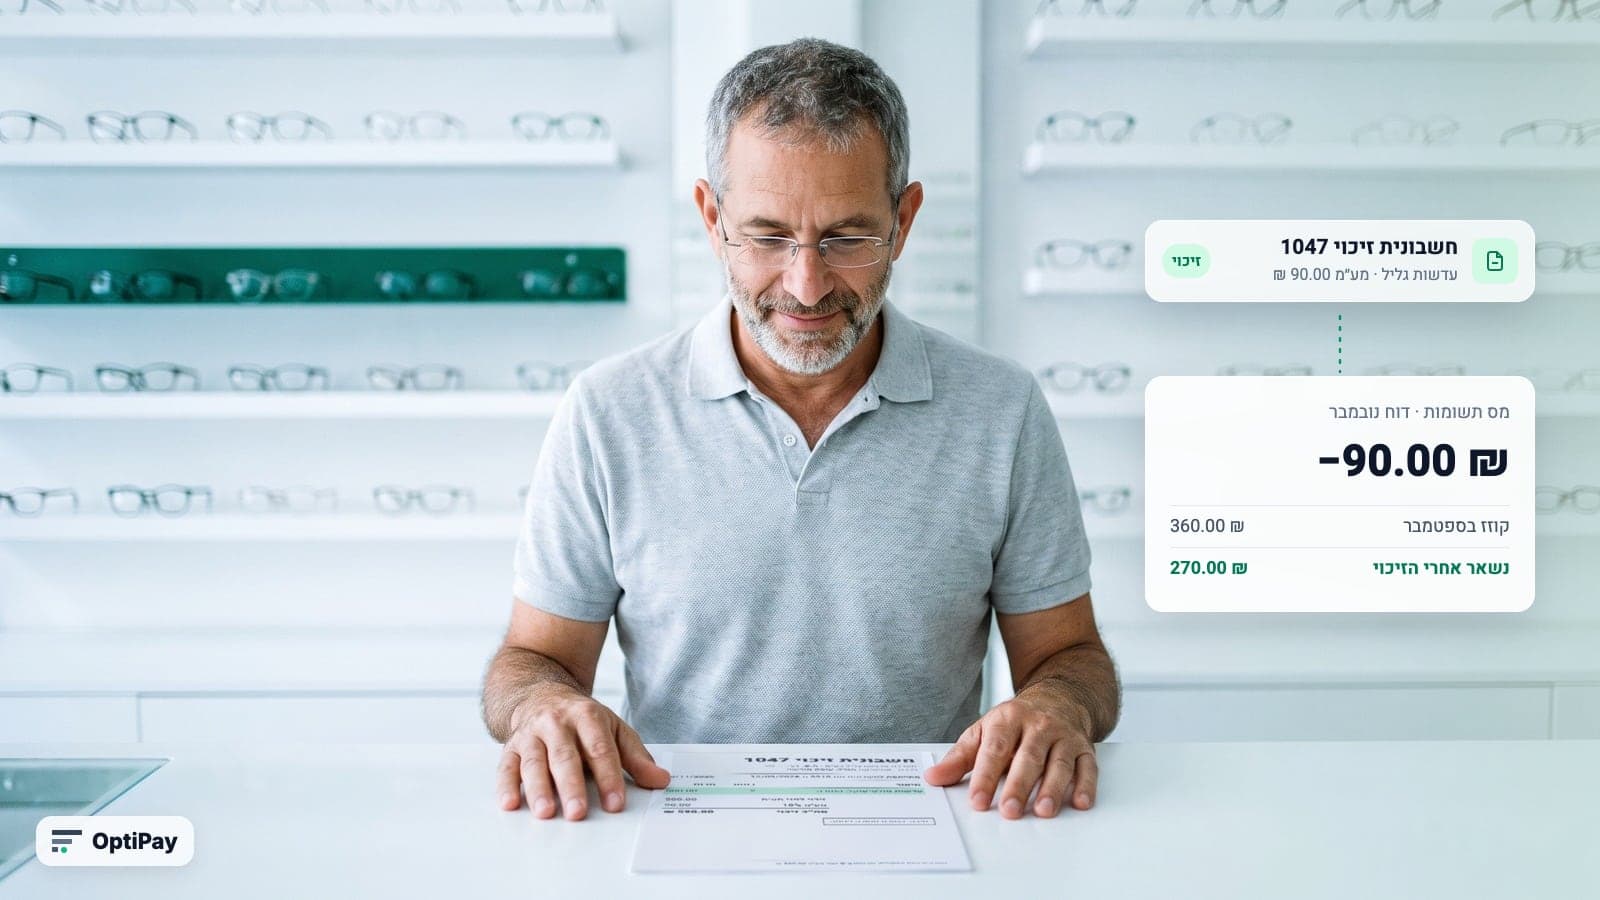
| חשבונית מס על 2,000 ש״ח ועוד 360 ש״ח מע״מ | ספטמבר | קיזזתם 360 ש״ח בדוח של ספטמבר |
| חשבונית זיכוי על 500 ש״ח ועוד 90 ש״ח מע״מ | התקבלה בנובמבר | מקטינים את מס התשומות ב-90 ש״ח בדוח של נובמבר |
מי שמדווח פעם בחודשיים מקטין בדוח הדו-חודשי שבו נמצא נובמבר.
3. מאשרים קבלה כשהספק מבקש
ספק שמוציא הודעת זיכוי רשאי להקטין את המכירות ואת המע״מ שלו רק אם יש לו הוכחה שהלקוח קיבל אותה. לפי סעיף 23א, ההוכחה יכולה להיות חתימה של הלקוח על ההעתק, חתימה אלקטרונית מאושרת, אישור קבלה בפקס או משלוח בדואר רשום עם אישור מסירה. לכן בקשה לאשר זיכוי היא לא בירוקרטיה: בלי האישור הספק ממשיך לשלם מע״מ על עסקה שכבר לא קיימת.
4. שומרים אותה ליד החשבונית המקורית
הזיכוי והחשבונית שהוא מתקן הם זוג. כשהם נשמרים יחד, רואה החשבון רואה מיד מה הסכום הסופי של העסקה. על מה עוד כדאי להעביר לו בסוף התקופה הרחבנו במדריך דוחות הוצאות לרואה חשבון.
חשבונית זיכוי ומספר הקצאה
מאז 1 ביוני 2026, חשבונית מס על עסקה מעל 5,000 ש״ח לפני מע״מ צריכה מספר הקצאה כדי שהקונה יוכל לקזז את המע״מ שבה. לפי סעיף 47(א2) לחוק, הספק מבקש את המספר לחשבונית המס. סעיף 38(א1) הופך אותו לתנאי לניכוי מס התשומות.
חשבונית זיכוי לא צריכה מספר הקצאה. רשות המסים כתבה את זה במפורש בשאלות ותשובות על חשבוניות ישראל (שאלה 9): "אין צורך לבקש מספר הקצאה עבור זיכוי בכל סכום ומכל סיבה". ספק שבכל זאת יבקש מספר כזה יקבל אותו, אבל זו לא חובה.
ההיגיון פשוט. מספר ההקצאה הוא תנאי לניכוי מס תשומות. חשבונית זיכוי לא מאפשרת לנכות מס אלא מחייבת להקטין אותו. לכן החובה שלכם לפי תקנה 24(ב) חלה גם כשאין על הזיכוי מספר הקצאה.
איך OptiPay עוזרת לכם עם חשבוניות זיכוי
OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp וסורקת אותן ב-AI. היא מזהה חשבונית זיכוי כסוג מסמך נפרד ומסמנת אותה בתג "זיכוי", כך שהיא לא נספרת כהוצאה נוספת. בייצוא לרואה החשבון סוג המסמך שלה מופיע כ"חשבונית זיכוי".
כך זיכוי שהגיע במייל לא נקבר בתיבת הדואר עד סוף השנה. הוא נכנס לתקופה שבה הגיע ולא נשכח כשמגיע זמן הדוח. על ההבדלים בין שאר סוגי המסמכים הרחבנו במדריך חשבונית מס, חשבונית עסקה או קבלה.
שאלות נפוצות על חשבונית זיכוי
מה זה חשבונית זיכוי?
מסמך שספק מוציא כשעסקה בוטלה כולה או מקצתה, כשהוחזרה סחורה, כשניתנה הנחה בדיעבד או כשנמצאה טעות בחשבונית שכבר נשלחה. בשמה הרשמי היא "הודעת זיכוי". היא מקטינה את סכום העסקה ואת המע״מ שעליה.
באיזה דוח מע״מ מדווחים על חשבונית זיכוי שקיבלתי?
בדוח התקופתי של התקופה שבה קיבלתם אותה. לא בדוח של החשבונית המקורית. כך קובעת תקנה 24(ב) לתקנות מע״מ: עוסק שמקבל הודעת זיכוי מתקן לפיה את מס התשומות. בפועל מקטינים את מס התשומות בגובה המע״מ שבזיכוי.
האם חשבונית זיכוי צריכה מספר הקצאה?
לא. רשות המסים כתבה במפורש בשאלות ותשובות על חשבוניות ישראל שאין צורך לבקש מספר הקצאה עבור זיכוי, בכל סכום ומכל סיבה. מספר ההקצאה הוא תנאי לניכוי מס תשומות. חשבונית זיכוי לעומת זאת מקטינה את מס התשומות. לכן מקטינים אותו בדוח גם כשאין על הזיכוי מספר הקצאה.
למה הספק מבקש שאאשר שקיבלתי את חשבונית הזיכוי?
כי בלי האישור הוא לא יכול להקטין את המע״מ שלו. לפי סעיף 23א להוראות ניהול פנקסי חשבונות, ספק רשאי להקטין את החיוב במע״מ רק אם הלקוח אישר את קבלת הזיכוי בחתימה, בחתימה אלקטרונית מאושרת, באישור פקס או שההודעה נשלחה בדואר רשום עם אישור מסירה.
מה ההבדל בין חשבונית זיכוי לביטול חשבונית?
ביטול אפשרי רק כשהחשבונית עוד לא יצאה מהספק ועוד לא דווחה. אז מסמנים עליה "מבוטל". אחרי שהחשבונית נשלחה ללקוח אי אפשר לבטל אותה. במקום זה מתקנים את הסכום בחשבונית הבאה לאותו לקוח. אם אין חשבונית כזו באותה תקופת דיווח, הספק מוציא הודעת זיכוי.
לסיכום
חשבונית זיכוי מספק היא לא רק חדשות טובות על הסכום. היא מחייבת אתכם להקטין את מס התשומות בדוח של התקופה שבה היא הגיעה. בודקים שהיא מתאימה לחשבונית המקורית, מאשרים קבלה כשהספק מבקש ושומרים את שני המסמכים יחד לרואה החשבון.