ניהול ספרים הוא החובה של כל עסק לתעד כל הכנסה וכל הוצאה ולשמור את המסמכים שמאחוריהן, לפי הוראות מס הכנסה (ניהול פנקסי חשבונות). מה בדיוק צריך לנהל תלוי בסוג העסק, במחזור ובמספר המועסקים. ואת הכל שומרים שבע שנים מתום שנת המס, או שש שנים מהגשת הדוח לאותה שנה, לפי המאוחר.
רוב המדריכים על ניהול ספרים עונים על שאלה אחת: חד צידית או כפולה. אבל לעסק קטן השאלות החשובות הן אחרות. מה אני חייב לשמור, איפה, לכמה זמן והאם צילום של קבלה מספיק. המדריך הזה עונה עליהן מתוך ההוראות עצמן.
מי חייב לנהל ספרים
לפי סעיף 2(א) להוראות, כל מי שיש לו הכנסה מעסק או ממשלח יד חייב לנהל מערכת חשבונות לפי התוספת שחלה עליו. יש תוספת לנותני שירותים, לקמעונאים, לסיטונאים, ליצרנים, לקבלנים ולעוד סוגי עסקים. לכל אחת יש רשימת ספרים משלה. עסק שעוסק בכמה תחומים מנהל ספרים לפי התוספת של עיקר העסק.
עסק שלא יכול לעמוד בדרישות בגלל האופי או ההיקף שלו רשאי לבקש מפקיד השומה הקלות, בבקשה מנומקת (סעיף 3). בלי אישור כזה, ההוראות חלות במלואן.
מה עוסק פטור חייב לנהל
גם עוסק פטור מנהל ספרים. הוא פטור מגביית מע״מ, לא מחובת התיעוד למס הכנסה. לפי סעיף 2א להוראות, עוסק פטור חייב לנהל לפחות:
- שוברי קבלה או ספר פדיון יומי, כלומר תיעוד של כל סכום שהתקבל.
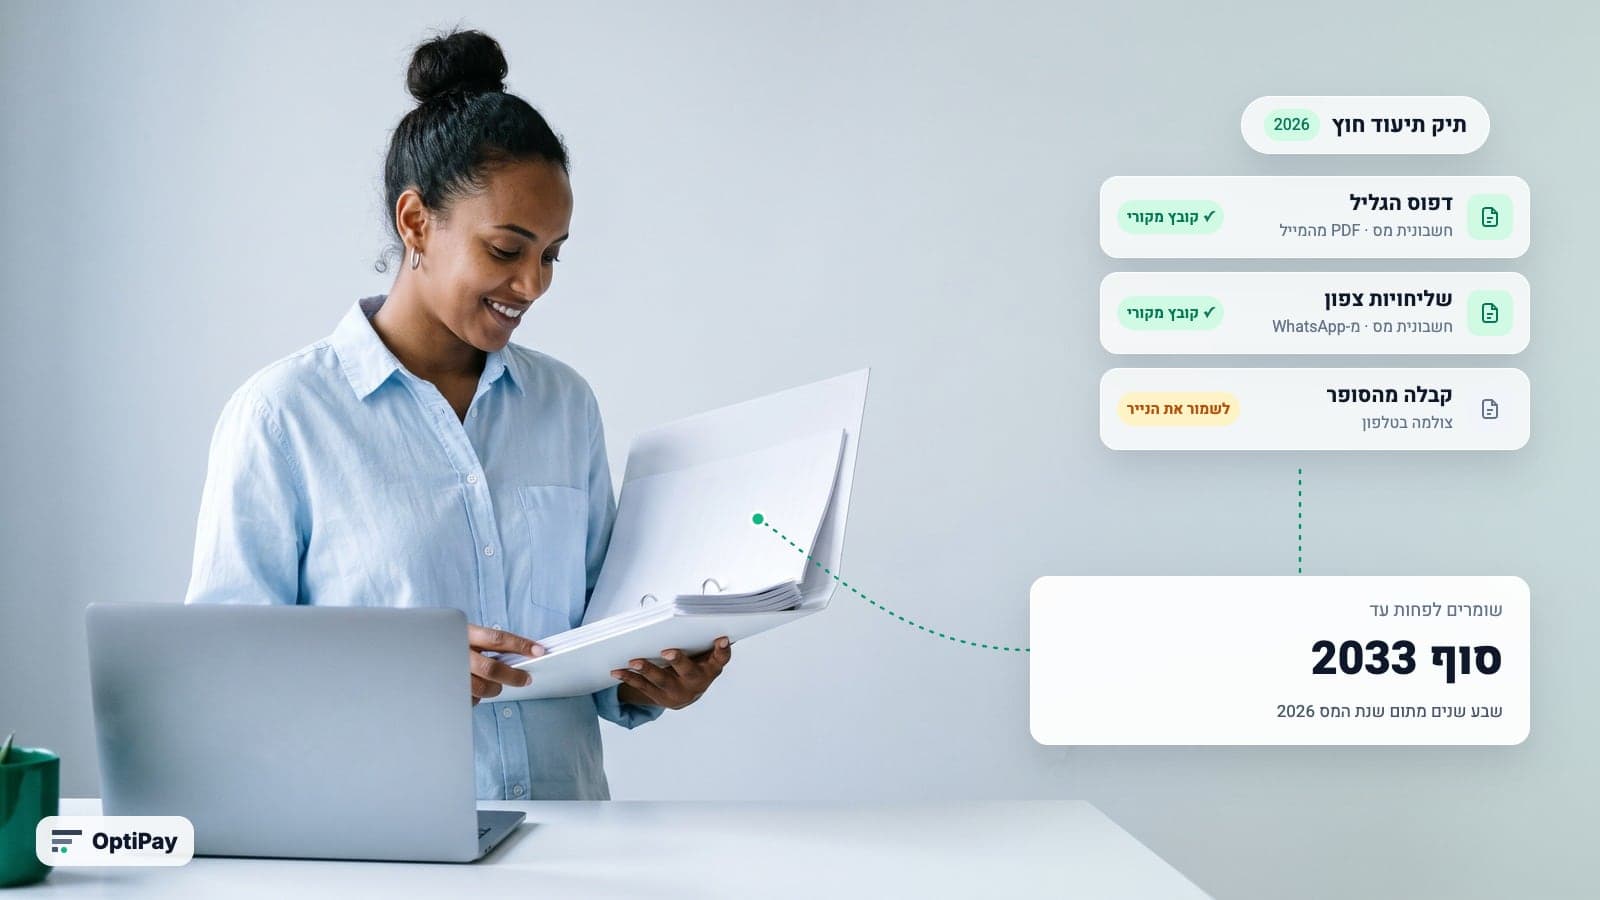
- תיק תיעוד חוץ, כלומר כל המסמכים שקיבלתם מגורמים אחרים לפי סדר קבלתם. בראשם חשבוניות הספקים.
זו רשימה קצרה, אבל היא מחייבת. מה משתנה כשהמחזור עובר את התקרה מוסבר במדריך מעבר מעוסק פטור לעוסק מורשה.
נותני שירותים: שלוש מדרגות
רוב העצמאים הם נותני שירותים: יועצים, מעצבים, מטפלים, מתכנתים ובעלי מקצועות חופשיים. התוספת שלהם (תוספת י״א להוראות) מחלקת אותם לשלוש מדרגות:
| המצב של העסק | מה חובה לנהל, בין היתר |
|---|---|
| מחזור עד 820,000 ש״ח ופחות מ-5 מועסקים | ספר תקבולים ותשלומים, שוברי קבלה, חשבוניות על שירות של 210 ש״ח ומעלה, תיק תיעוד חוץ ורשימת יתרות של לקוחות וספקים לסוף השנה |
| מחזור של 820,000 עד 2,150,000 ש״ח, או 5 מועסקים ומעלה | כל זה ובנוסף ספר כניסת טובין או ספר שבו נרשמות הקניות |
| מחזור מעל 2,150,000 ש״ח | מערכת חשבונות לפי שיטת החשבונאות הכפולה |
בתוספות אחרות הספים שונים. לפי נוסח ההוראות, קמעונאי חייב בהנהלת חשבונות כפולה מעל מחזור של 3,800,000 ש״ח או מ-7 מועסקים, סיטונאי מעל 10,100,000 ש״ח או מ-6 מועסקים. קבלן חייב בה מעל 3,800,000 ש״ח.
חד צידית או כפולה: מה ההבדל
בהנהלת חשבונות חד צידית רושמים כל תקבול וכל תשלום בספר תקבולים ותשלומים, עם התאריך והמסמך שמעיד עליו. זה מה שנדרש מרוב העסקים הקטנים.
בהנהלת חשבונות כפולה כל פעולה נרשמת בשני חשבונות, בצד החובה של אחד ובצד הזכות של השני. כך מתקבלים כרטיס לכל לקוח ולכל ספק, מאזן ודוח רווח והפסד שמתאזנים. ההוראות מוסיפות לה חובות משלה. למשל, לפי סעיף 19(ד), בכרטיס של כל ספק מציינים את מספר העוסק שלו במע״מ, כמו שהסברנו במדריך ניהול ספקים לעסק קטן.
טעות נפוצה ברשת היא שהנהלת חשבונות כפולה נדרשת רק מחברות. בהוראות עצמן החובה נקבעת לפי סוג העסק, המחזור ומספר המועסקים. צורת ההתאגדות לא קובעת אותה. עוסק מורשה שעבר את הסף של התוספת שלו חייב בה, גם אם הוא לא חברה.
כמה זמן שומרים חשבוניות ומסמכים
לפי סעיף 25(ג) להוראות, את מערכת החשבונות שומרים שבע שנים מתום שנת המס שאליה היא מתייחסת, או שש שנים מיום הגשת הדוח לאותה שנת מס, לפי המאוחר מביניהם.
דוגמה: חשבוניות של שנת 2026. שבע שנים מתום שנת המס מגיעות לסוף 2033. אם הדוח השנתי על 2026 מוגש באמצע 2027, שש שנים מהגשתו מגיעות לאמצע 2033. המאוחר הוא סוף 2033. לכן שומרים את חשבוניות 2026 לפחות עד אז.
מסמכים שאינם חלק מהחובה, כמו הזמנות, חוזים, רישומים פנימיים ופנקסים שמנהלים מרצון, שומרים לפחות שלוש שנים מיום הגשת הדוח (סעיף 25(ד)). מסמכי ההתחשבנות מול חברת האשראי, למי שמקבל תשלום בכרטיס, הם חלק ממערכת החשבונות (סעיף 25(ג1)).
נייר, סריקה וחשבוניות שמגיעות במייל
כאן נמצאת הטעות שעולה הכי הרבה כסף, כי היא מתגלה רק בביקורת.
חשבונית שקיבלתם כקובץ היא המסמך עצמו. לפי ההגדרה של "תיעוד חוץ" בסעיף 1, מסמך שנשלח או נקלט באמצעות מחשב הוא המסמך הממוחשב בלבד. סעיף 25(ג2) קובע שהוא נשמר באמצעי אחסון ממוחשבים כחלק ממערכת החשבונות. לא צריך להדפיס אותו, אבל צריך לשמור את הקובץ.
חשבונית נייר שסרקתם עדיין דורשת את הנייר. ההוראות מתירות לשמור תיעוד חוץ כתוצר של סריקה ממוחשבת (סעיף 25(ה)), אבל לבער את מסמך המקור מותר רק אם מתקיימים התנאים של נספח ו׳. בין היתר:
- על הקובץ כתוב בבירור "מסמך סרוק".
- הקובץ חתום בחתימה אלקטרונית מאושרת, כאישור שהמקור נסרק בשלמותו.
- אדם נוסף בדק שהקובץ זהה למקור וחתם בחתימה אלקטרונית מאושרת משלו.
- הקובץ נשמר בארכיב דיגיטלי שעומד בכללים של נספח ז׳.
- הדוח השנתי לאותה שנת מס כבר הוגש.
איך OptiPay שומרת לכם את תיק תיעוד החוץ
רוב תיעוד החוץ של עסק קטן כבר מגיע כקובץ: חשבוניות במייל ובוואטסאפ. OptiPay אוספת אותן מ-Gmail, מ-Outlook ומ-WhatsApp, שומרת את הקובץ המקורי שהגיע וקוראת ממנו ב-AI את הספק, הסכום, המע״מ וסוג המסמך. כך החשבוניות שהגיעו כקובץ נשמרות כקובץ במקום אחד ולא נעלמות בתיבת הדואר עד הביקורת.
OptiPay היא לא תחליף למערכת החשבונות שרואה החשבון מנהל. היא גם לא הופכת חשבונית נייר מצולמת למסמך סרוק לפי נספח ו׳. מה שהיא חוסכת הוא את האיסוף ואת החיפוש. בסוף כל תקופה רואה החשבון מקבל את הכל מסודר, כפי שמתואר במדריך דוחות הוצאות לרואה חשבון ובעמוד OptiPay לרואי חשבון.
שאלות נפוצות על ניהול ספרים
מה זה ניהול ספרים?
החובה של כל עסק לתעד את ההכנסות וההוצאות שלו ולשמור את המסמכים שמאחוריהן, לפי הוראות מס הכנסה (ניהול פנקסי חשבונות). מה בדיוק צריך לנהל תלוי בסוג העסק, במחזור ובמספר המועסקים. ההוראות מחלקות את העסקים לתוספות. לכל תוספת יש רשימה משלה.
האם עוסק פטור חייב לנהל ספרים?
כן. לפי סעיף 2א להוראות, עוסק פטור חייב לנהל לפחות שוברי קבלה או ספר פדיון יומי ותיק תיעוד חוץ, שבו נשמרות חשבוניות הספקים לפי סדר קבלתן. אפשר לבקש מפקיד השומה הקלות, אבל רק בבקשה מנומקת.
מי חייב בהנהלת חשבונות כפולה?
לפי נוסח ההוראות, החובה נקבעת לפי סוג העסק, המחזור ומספר המועסקים. נותן שירות חייב בה כשהמחזור שלו עולה על 2,150,000 ש״ח, קמעונאי מעל 3,800,000 ש״ח או מ-7 מועסקים וסיטונאי מעל 10,100,000 ש״ח או מ-6 מועסקים. את התוספת שחלה עליכם כדאי לאשר מול רואה החשבון.
כמה שנים שומרים חשבוניות?
לפי סעיף 25(ג) להוראות, שבע שנים מתום שנת המס שאליה הן מתייחסות או שש שנים מיום הגשת הדוח לאותה שנה, לפי המאוחר. חשבוניות של 2026 שומרים לכל הפחות עד סוף 2033.
אפשר לזרוק חשבונית נייר אחרי שסרקתי אותה?
רק בתנאים של נספח ו׳ להוראות. בין היתר: הקובץ מסומן "מסמך סרוק", חתום בחתימה אלקטרונית מאושרת, אדם נוסף בדק וחתם שהוא זהה למקור, הוא נשמר בארכיב דיגיטלי לפי נספח ז׳ והדוח לאותה שנה כבר הוגש. צילום בטלפון לבד לא עומד בזה. חשבונית שקיבלתם מלכתחילה כקובץ היא המסמך עצמו. אותה שומרים כקובץ.
לסיכום
ניהול ספרים לעסק קטן הוא בעיקר שלושה דברים: לתעד כל תקבול וכל תשלום, לשמור את כל חשבוניות הספקים בתיק תיעוד חוץ ולשמור את הכל שבע שנים לפחות. הנהלת חשבונות כפולה נדרשת רק מעל הספים של התוספת שלכם. וחשבונית שהגיעה כקובץ שומרים כקובץ, בעוד שאת הנייר לא זורקים אחרי צילום.