לעסק קטן אין מחלקת רכש. יש בעלים, תיבת מייל ורשימה של ספקים שהולכת ומתארכת: ספק חומרי גלם, שרת אחסון, רואה חשבון, חברת שליחויות ועוד כמה שמופיעים פעם אחת ונעלמים. ניהול ספקים נשמע כמו משהו לחברות גדולות, אבל השאלות שלו מוכרות לכל עסק: למי אני משלם, כמה אני משלם והאם קיבלתי מכל אחד את החשבונית.
ניהול ספקים בעסק קטן הוא מעקב שוטף אחרי מי מספק לכם, כמה אתם משלמים לו ואילו מסמכים קיבלתם ממנו. הוא לא דורש מערכת רכש ארגונית. הוא דורש לדעת כמה דברים על כל ספק ולוודא שכל תשלום מגובה בחשבונית.
ניהול ספקים מול בדיקת ספק
בדיקת ספק היא פעולה חד-פעמית לפני התשלום הראשון: האם הוא עוסק מורשה, האם יש לו אישור ניהול ספרים, האם צריך לנכות לו מס במקור. ניהול ספקים הוא מה שקורה אחרי: ספק שכבר עובד איתכם, שולח חשבוניות כל חודש ומקבל תשלומים. שני הדברים משלימים זה את זה. זה המדריך לשלב השני.
מה לרשום על כל ספק
| מה | למה זה חשוב |
|---|---|
| שם ומספר עוסק | מי שמנהל הנהלת חשבונות כפולה חייב לפי סעיף 19(ד) להוראות ניהול פנקסי חשבונות לציין בכרטיס של כל ספק את מספר הרישום שלו כעוסק |
| עוסק מורשה או פטור | עוסק פטור לא רשאי להוציא חשבונית מס. לכן אין ממנו קיזוז מע״מ |
| אישור ניהול ספרים וניכוי מס במקור | קובע אם ובכמה מנכים מהתשלום. פירטנו במדריכים בדיקת עוסק מורשה ואישור ניהול ספרים. השיעורים והחובות במדריך ניכוי מס במקור |
| תנאי התשלום ואמצעי התשלום | עוזרים להתאים כל תשלום לחשבונית שלו |
| החשבוניות שהתקבלו ומה חסר | בלי חשבונית מס אין קיזוז. מעל 5,000 ש״ח לפני מע״מ צריך גם מספר הקצאה |
את המידע הזה לא צריך לחפש כל חודש מחדש. רוב הספקים חוזרים. מספיק לרשום אותו פעם אחת ולעדכן כשמשהו משתנה. מעמד של ספק ואישורים שלו יכולים להשתנות במהלך השנה. לכן כדאי לבדוק מדי פעם גם ספקים קבועים. שירות המידע של רשות המסים מאפשר לבדוק אישורי ניכוי מס במקור וניהול ספרים. למי שיש עד 1,000 ספקים יש מערכת 1000 לבדיקה מרוכזת.
להתאים כל תשלום לחשבונית
החלק שהכי קל לפספס הוא ההתאמה בין מה ששילמתם לבין מה שקיבלתם. ספק שולח דרישת תשלום ואתם משלמים. חשבונית המס מגיעה אחר כך, או לא מגיעה בכלל. כפי שהסברנו במדריך איזה מסמך מאפשר לקזז מע״מ, דרישת תשלום או חשבונית עסקה לא מספיקות לקיזוז.
שני כללים מהחוק נותנים לזה דחיפות. לפי סעיף 38 לחוק מע״מ, את מס התשומות מקזזים בתוך שישה חודשים מיום הוצאת החשבונית. ולפי סעיף 47א, קונה שהוא עוסק ורוכש מעוסק מורשה ב-362 ש״ח ומעלה (מיולי 2026) דורש חשבונית מס או משלם בהעברה בנקאית, באשראי או בשיק. מ-29,112 ש״ח ומעלה הוא דורש חשבונית מס ולא משלם במזומן, לפי טבלת הסכומים של רשות המסים.
מה רואים בנתונים: רוב הכסף הולך לעשרה ספקים
בדקנו את מסמכי ההוצאות שנאספו ב-OptiPay מינואר עד ספטמבר 2026. העסק החציוני עבד בתקופה הזו עם 31 ספקים. אבל עשרת הגדולים שבהם קיבלו 94.4% מההוצאה.
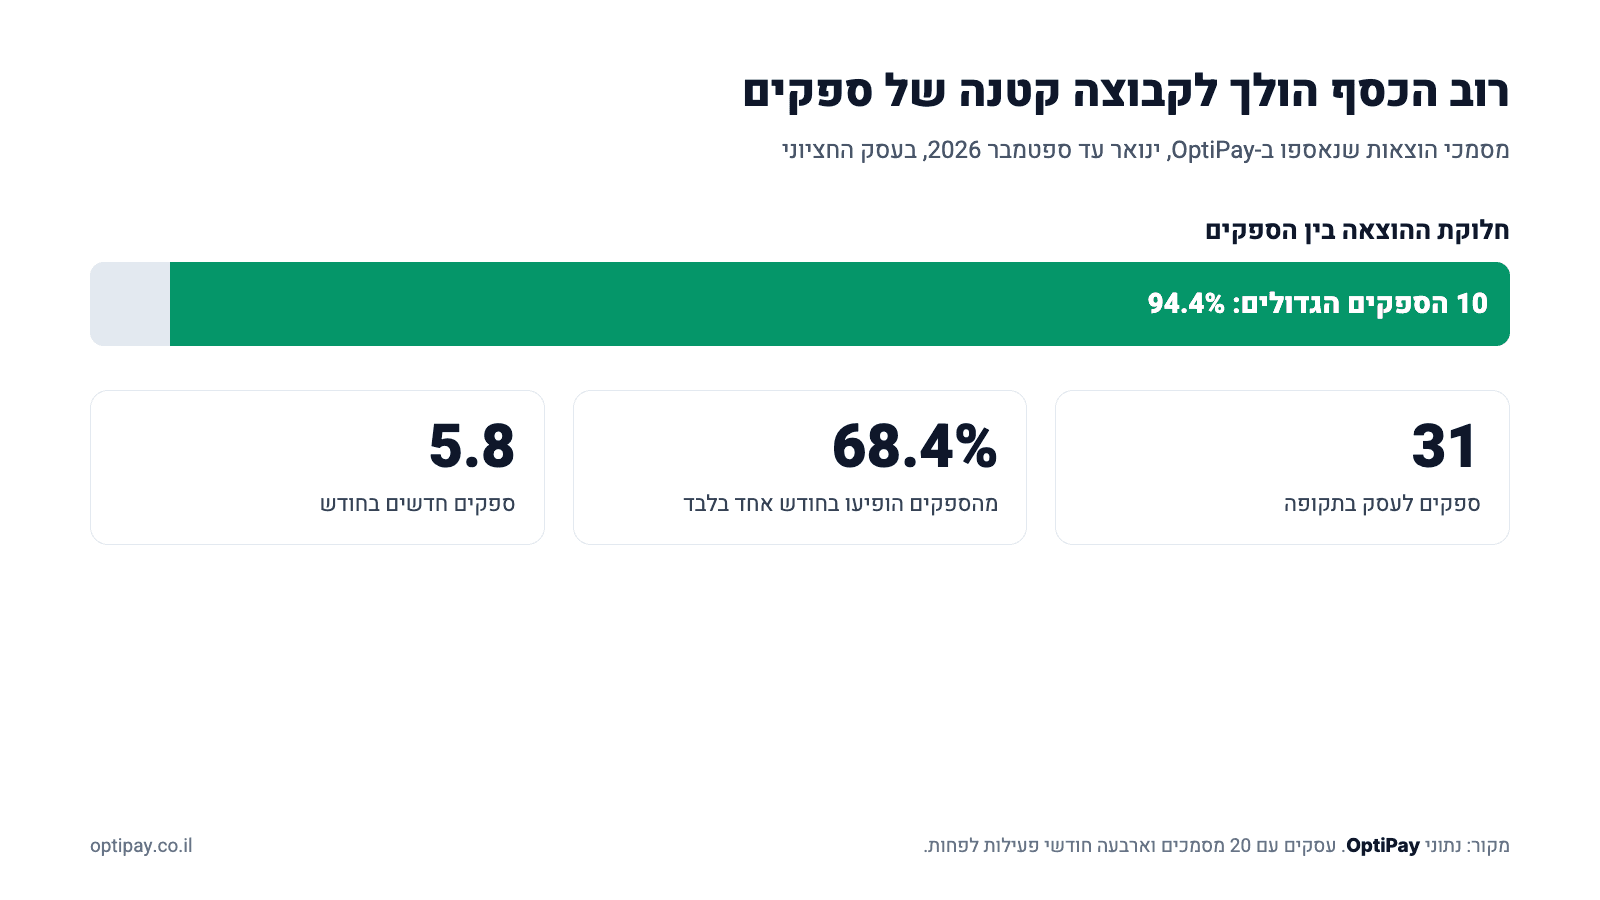
שני נתונים נוספים משלימים את התמונה. בעסק החציוני 68.4% מהספקים הופיעו בחודש אחד בלבד מתוך תשעה, גם אם שלחו באותו חודש כמה מסמכים. בחציון מצטרפים לעסק 5.8 ספקים חדשים בכל חודש. מכאן שתי עבודות שונות. את הספקים הקבועים, שהם רוב הכסף, עוקבים מדי חודש ומוודאים שכל חשבונית הגיעה. את הספקים החדשים, שמגיעים כל הזמן, בודקים פעם אחת לפני התשלום הראשון.
צ'קליסט חודשי לניהול ספקים
- עברו על הספקים הגדולים של החודש. הם רוב הכסף ורוב המע״מ.
- ודאו שלכל תשלום יש חשבונית מס על שם העסק.
- מעל 5,000 ש״ח לפני מע״מ, בדקו שיש מספר הקצאה.
- ספק חדש? בדקו אותו לפני התשלום הראשון.
- ספק קבוע? בדקו את האישורים שלו מדי פעם.
- העבירו לרואה החשבון את החשבוניות לפי ספק, כולל אלה שהגיעו בקישור.
איך OptiPay עוזרת
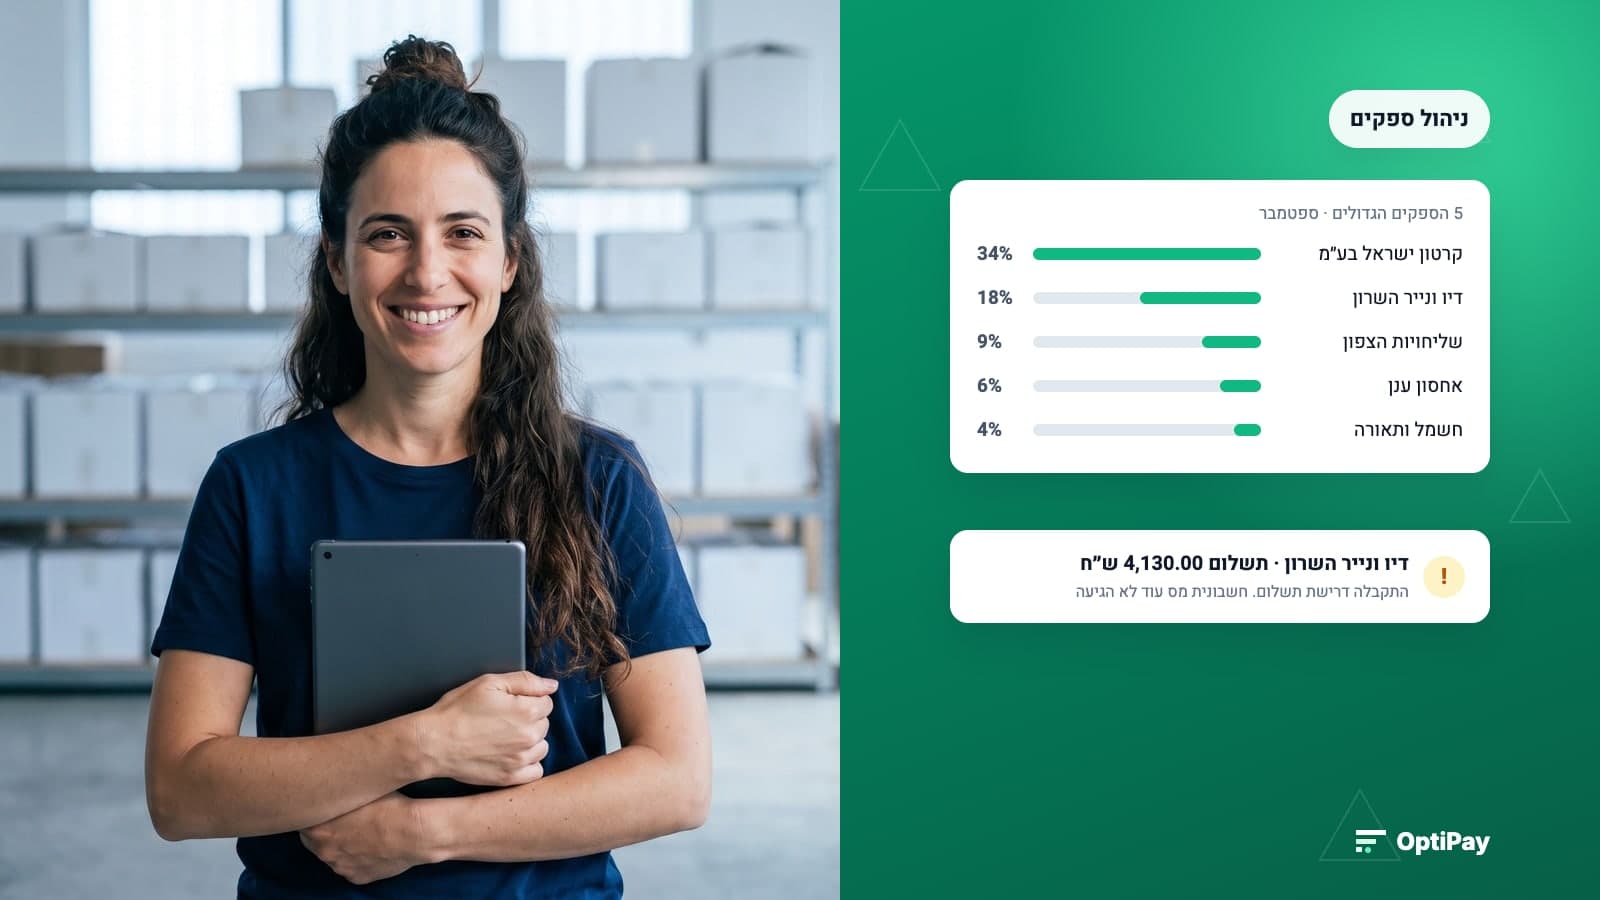
OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp ומזהה בכל מסמך את הספק, הסכום, המע״מ וסוג המסמך. בלוח הבקרה מופיעים חמשת הספקים שהוצאתם עליהם הכי הרבה. לחיצה על ספק פותחת את כל המסמכים שלו. כך רואים מיד מה הגיע מכל ספק. קבלה שהגיעה במקום חשבונית מס מתגלה בזמן. את הייצוא לרואה החשבון אפשר לסנן לפי ספק, כפי שמתואר בעמוד OptiPay לרואי חשבון.
שאלות נפוצות על ניהול ספקים
מה זה ניהול ספקים בעסק קטן?
מעקב שוטף אחרי הספקים של העסק: מי הם, כמה משלמים לכל אחד ואילו חשבוניות התקבלו מהם. בעסק קטן זה לא דורש מערכת רכש. מספיק לדעת על כל ספק את מספר העוסק שלו, אם הוא מורשה או פטור, את תנאי התשלום ואת המסמכים שעוד חסרים.
מה צריך לרשום על כל ספק?
שם ומספר עוסק, האם הוא עוסק מורשה או פטור, אישור ניהול ספרים וניכוי מס במקור אם רלוונטי, תנאי התשלום ואמצעי התשלום והחשבוניות שהתקבלו ממנו. מי שמנהל הנהלת חשבונות כפולה חייב לפי סעיף 19(ד) להוראות ניהול פנקסי חשבונות לציין בכרטיס של כל ספק את מספר הרישום שלו כעוסק.
איך יודעים אם חסרה חשבונית מספק?
מתאימים כל תשלום לספק לחשבונית שלו. תשלום בלי חשבונית מס הוא מע״מ שעוד לא אפשר לקזז. לפי סעיף 38 לחוק מע״מ, הקיזוז נעשה בתוך שישה חודשים מיום הוצאת החשבונית. לכן כדאי לגלות חשבונית חסרה בתוך החודש ולא בסוף השנה.
האם מותר לשלם לספק במזומן?
לפי סעיף 47א לחוק מע״מ, קונה שהוא עוסק ורוכש מעוסק מורשה ב-362 ש״ח ומעלה (מיולי 2026) דורש חשבונית מס או משלם בהעברה בנקאית, באשראי או בשיק. מ-29,112 ש״ח ומעלה הוא דורש חשבונית מס ולא משלם במזומן.
כמה פעמים צריך לבדוק ספק?
לפני התשלום הראשון. אחר כך מדי פעם אצל ספקים קבועים, כי מעמד של ספק ואישורים שלו יכולים להשתנות. רשות המסים מאפשרת לבדוק אישורי ניכוי מס במקור וניהול ספרים בשירות מקוון. למי שיש עד 1,000 ספקים יש מערכת 1000 לבדיקה מרוכזת.
לסיכום
ניהול ספקים בעסק קטן הוא לא מערכת רכש אלא הרגל: לדעת על כל ספק כמה פרטים בסיסיים, לבדוק אותו לפני התשלום הראשון ולהתאים כל תשלום לחשבונית. החודש שבו שילמתם הוא הזמן הנכון לגלות חשבונית חסרה, כי עד סוף השנה חלון ששת החודשים לקיזוז כבר עלול להיסגר.