אישור ניהול ספרים הוא אישור של רשות המסים שהעסק מנהל את פנקסי החשבונות כנדרש ומדווח על הכנסותיו ועל המע״מ. לא מגישים עליו בקשה: רשות המסים מנפיקה אותו בעצמה לכל עסק שעומד בתנאים. מדפיסים אותו מאתר רשות המסים. האישורים של 2026 תקפים עד 31 במרץ 2027.
רוב מי שמחפש את האישור צריך אחד משני דברים. או שלקוח ביקש ממנו את האישור שלו, או שהוא עומד לשלם לספק ורוצה לדעת שהספק תקין. המדריך הזה עונה על שניהם: מי צריך את האישור, איך מקבלים ומדפיסים אותו, איך בודקים אותו אצל ספק ומה קורה כשמשלמים בלעדיו. מה בעצם כולל ניהול ספרים תקין ומה צריך לשמור ולכמה זמן, הסברנו במדריך ניהול ספרים לעסק קטן.
מי צריך אישור ניהול ספרים
החובה החוקית חלה על גופים ציבוריים. לפי סעיף 2 לחוק עסקאות גופים ציבוריים, גוף ציבורי לא יתקשר עם ספק בעסקה למכירת נכס או למתן שירות לפני שקיבל אישור שהספק מנהל את הפנקסים שהוא חייב לנהל (או שהוא פטור מלנהלם) ומדווח על הכנסותיו ועל המע״מ. גוף ציבורי לפי החוק הוא בין היתר המדינה, מוסד ציבורי, חברה ציבורית בבורסה וגופים שבשליטתם. החובה לא חלה על עסקה של עד 5,520 ש״ח (הסכום לשנים 2024 עד 2026).
| מי מבקש את האישור | האם הוא חייב | למה זה חשוב |
|---|---|---|
| גוף ציבורי | כן, בעסקה מעל 5,520 ש״ח | בלי אישור הוא לא יכול להתקשר עם הספק |
| עסק שחייב בניכוי מס במקור | לא חייב לדרוש, אבל בודק | ספק בלי אישור מעלה את שיעור הניכוי |
| עסק פרטי קטן | לא | ספק בלי אישור הוא סימן שהספרים שלו לא תקינים |
לכן גם עסק קטן שעובד רק עם לקוחות פרטיים נתקל בבקשה הזו. לקוח גדול, רשות מקומית או חברה ממשלתית יבקשו את האישור לפני התשלום הראשון.
איך מקבלים ומדפיסים אישור ניהול ספרים
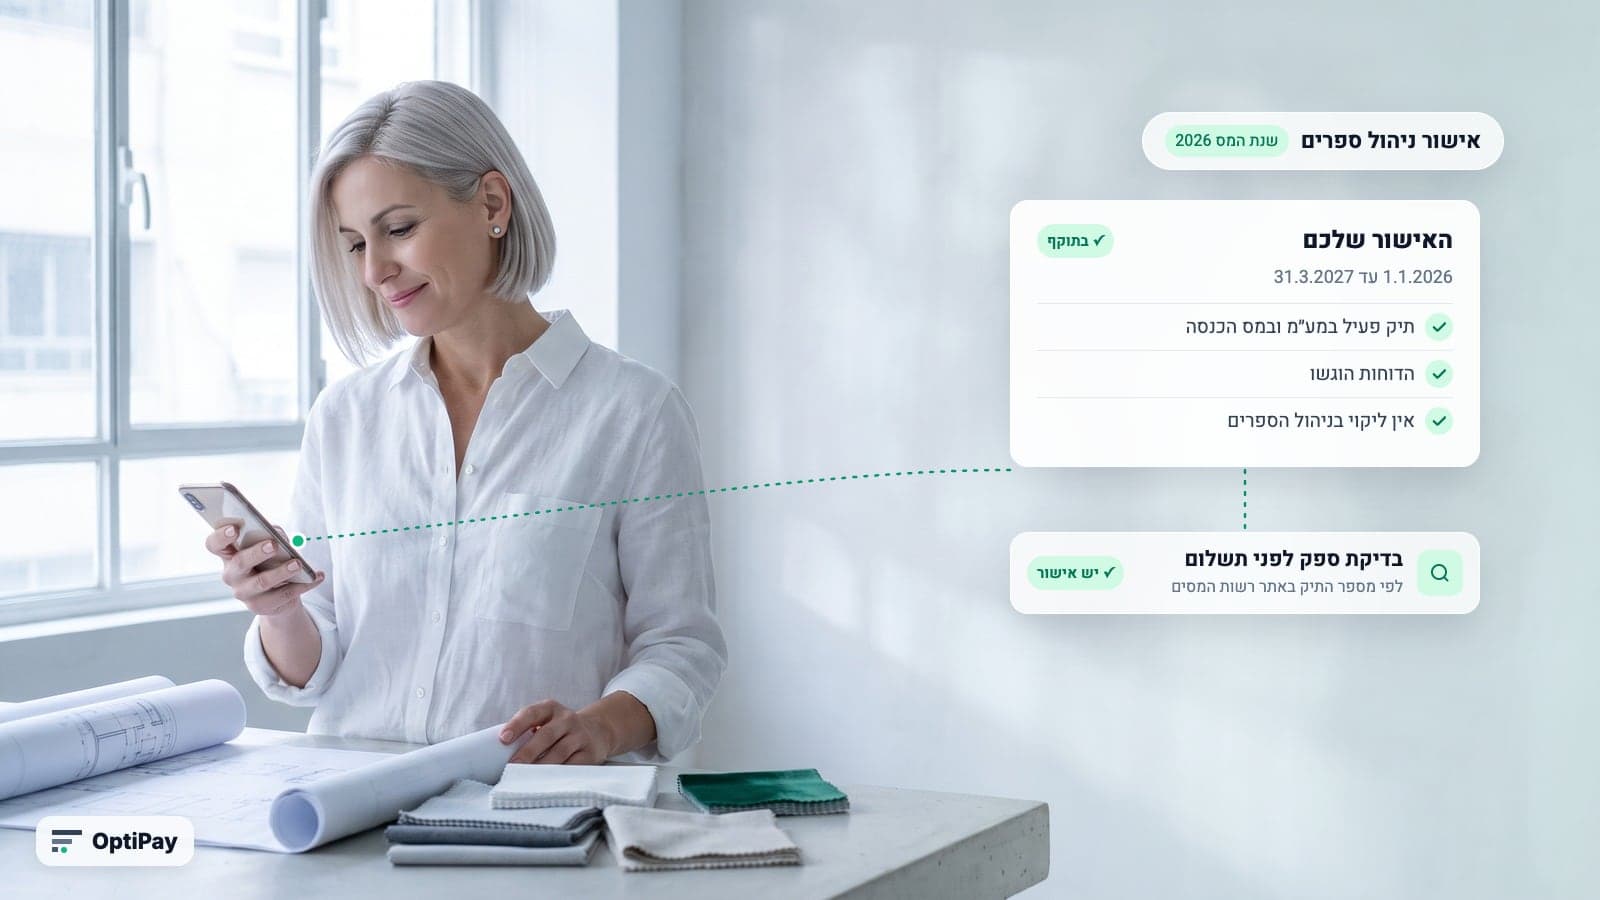
לפי הוראת ביצוע 2/2026 של רשות המסים, האישור מונפק רק לעסק שיש לו תיק פעיל במע״מ ובמס הכנסה, שהגיש את הדוחות שלו ושאין לו ליקוי בניהול הספרים. רשות המסים בודקת את זה בעצמה ומנפיקה את האישורים במהלך מרוכז לקראת תחילת השנה. מאז 2025 אישור ניהול הספרים מונפק בנפרד מאישור ניכוי המס במקור, אחרי בדיקות משלו.
שלושה דברים מעשיים מההוראה:
- אין אישור על נייר. האישורים לא מודפסים ולא נשלחים בדואר. מדפיסים אותם בעצמכם מאתר רשות המסים, דרך רואה החשבון או יועץ המס שלכם, או במשרד השומה.
- התוקף. האישורים לשנת 2026 תקפים מ-1 בינואר 2026 עד 31 במרץ 2027.
- לא קיבלתם אישור? מי שלא עמד בתנאים מקבל מכתב ליקויים שמפרט מה חסר, למשל דוח שלא הוגש. פעמיים בשבוע המערכת בודקת מחדש את מי שלא קיבל אישור. אחרי שהליקוי תוקן מונפק אישור אוטומטית עד 31 במרץ 2027, בלי צורך לפנות למשרד השומה.
איך בודקים אישור ניהול ספרים של ספק
בשירות מידע על אישורי ניכוי מס במקור וניהול ספרים באתר רשות המסים. מזינים את מספר התיק של הספק, או עד 10 תיקים יחד עם מספר התיק שלכם. התשובה מראה את מצב אישור ניהול הספרים ואת שיעור הניכוי במקור. אפשר גם להדפיס משם את האישורים. עסק עם הרבה ספקים בודק את כולם בבת אחת במערכת 1000, עם קובץ של עד 1,000 ספקים.
הוראת הביצוע מוסיפה שמשלם שחייב בניכוי מס במקור צריך להתעדכן במצב האישורים של הספק סמוך לפני התשלום, דווקא משום שהמידע זמין באופן מקוון. אישור שהספק שלח לכם במייל לפני חצי שנה לא מוכיח שהוא עדיין בתוקף היום.
בדיקת אישור ניהול הספרים היא אחת משלוש בדיקות שכדאי לעשות לפני תשלום לספק חדש. את שתי האחרות, האם הספק עוסק מורשה וכמה מס לנכות ממנו, פירטנו במדריך בדיקת עוסק מורשה.
האם אפשר לשלם לספק בלי אישור ניהול ספרים
התשובה תלויה בסוג העסק שמשלם:
- גוף ציבורי: לא, בעסקה מעל 5,520 ש״ח. זו החובה שבסעיף 2 לחוק.
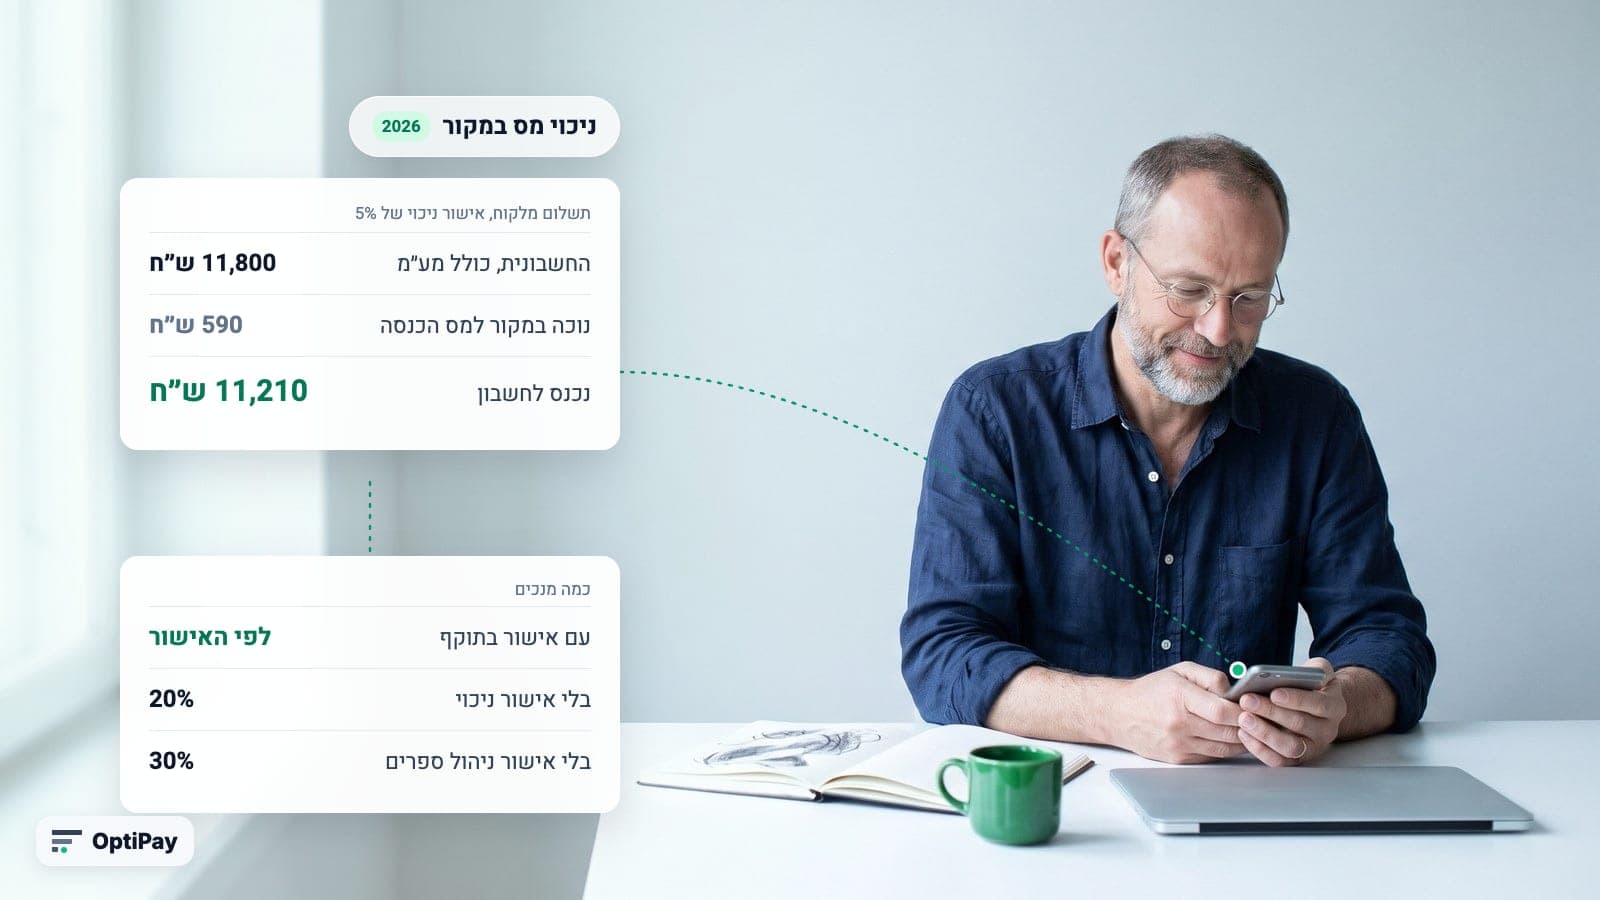
- עסק שחייב בניכוי מס במקור: אפשר לשלם, אבל לא את מלוא הסכום. לפי תקנות מס הכנסה (ניכוי מתשלומים בעד שירותים או נכסים), ספק בלי אישור ניכוי ינוכה ב-20%. ספק שלא הוכיח שהוא מנהל ספרים כדין ואין לו אישור מפקיד השומה ינוכה ב-30%.
- עסק פרטי שאינו חייב בניכוי: החוק לא אוסר. אבל ספק בלי אישור ניהול ספרים הוא סימן אזהרה. כדאי לפחות לוודא שהוא עוסק מורשה לפני שמקזזים מע״מ מהחשבונית שלו.
מי חייב בניכוי מס במקור? לפי לוח העזר של רשות המסים לשנת 2026, בין היתר עסק שמחזורו בשנת המס 2024 עלה על 5,300,000 ש״ח. רוב העסקים הקטנים לא חייבים. בשבילם האישור הוא בעיקר כלי לבדוק את הספק. איך הניכוי עצמו עובד, משני הצדדים, במדריך ניכוי מס במקור.
איך OptiPay עוזרת לדעת את מי לבדוק
OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp ומרכזת אותן במקום אחד. בלוח הבקרה רואים את הספקים שהוצאתם עליהם הכי הרבה. אפשר גם לסנן את ההוצאות לפי ספק. כך יודעים אילו ספקים מקבלים את רוב הכסף. אצלם כדאי לבדוק את האישורים לפני כל שנה חדשה. איך לעקוב אחרי הספקים לאורך השנה הסברנו במדריך ניהול ספקים לעסק קטן.
הבדיקה עצמה נעשית באתר רשות המסים. OptiPay חוסכת את החיפוש אחרי החשבוניות ואת השאלה אצל מי עוד לא בדקתם. בסוף התקופה רואה החשבון מקבל את הכל מסודר, כפי שמתואר בעמוד OptiPay לרואי חשבון.
שאלות נפוצות על אישור ניהול ספרים
מה זה אישור ניהול ספרים?
אישור של רשות המסים שהעסק מנהל את פנקסי החשבונות שהוא חייב לנהל ומדווח על הכנסותיו ועל המע״מ. החוק מחייב גוף ציבורי לקבל אותו מספק לפני שהוא מתקשר איתו. עסקים פרטיים מבקשים אותו כדי לדעת שהספק תקין.
איך מפיקים אישור ניהול ספרים?
לא צריך להגיש בקשה. רשות המסים מנפיקה את האישור בעצמה לכל עסק שיש לו תיק פעיל במע״מ ובמס הכנסה, שהגיש את הדוחות ושאין לו ליקוי בניהול הספרים. האישורים לא נשלחים על נייר. מדפיסים אותם מאתר רשות המסים, דרך רואה החשבון או במשרד השומה.
עד מתי אישור ניהול ספרים בתוקף?
האישורים שהונפקו לשנת 2026 תקפים מ-1 בינואר 2026 עד 31 במרץ 2027, לפי הוראת ביצוע 2/2026 של רשות המסים. אחרי זה מונפק אישור חדש, שוב בלי בקשה, אם העסק עדיין עומד בתנאים.
האם אפשר לשלם לספק בלי אישור ניהול ספרים?
גוף ציבורי לא יכול להתקשר עם ספק בלי אישור, למעט עסקאות של עד 5,520 ש״ח. עסק פרטי לא חייב לדרוש אותו. אבל אם העסק חייב לנכות מס במקור, ספק בלי אישור מעלה את שיעור הניכוי ל-20% ולעיתים ל-30%.
מה ההבדל בין אישור ניהול ספרים לאישור ניכוי מס במקור?
אישור ניהול ספרים מעיד שהעסק מנהל ספרים ומדווח. אישור ניכוי מס במקור קובע כמה מס המשלם צריך לנכות מהתשלום לעסק. מאז 2025 הם אישורים נפרדים. רשות המסים בודקת כל אחד מהם לחוד.
לסיכום
את אישור ניהול הספרים שלכם לא צריך לבקש. הוא מונפק אוטומטית כשהתיק פעיל, הדוחות הוגשו ואין ליקוי. מדפיסים אותו מאתר רשות המסים. את האישור של ספק בודקים באותו שירות לפי מספר התיק שלו, סמוך לפני התשלום. ואם ספק לא מצליח להציג אישור, זו סיבה לבדוק אותו לעומק לפני שמשלמים.