הוצאה מוכרת היא חצי מהסיפור. החצי השני הוא המסמך. אפשר לשלם על הוצאה עסקית לגמרי, לקבל עליה קבלה רגילה ולגלות בסוף הרבעון שהמע״מ שבה לא ניתן לקיזוז. הטבלה שבמדריך הזה מסדרת את שני החצאים יחד: כמה מכל הוצאה מוכר במס הכנסה, כמה מהמע״מ שבה אפשר לקזז ואיזה מסמך צריך כדי שזה יקרה.
הוצאה מוכרת היא הוצאה ששימשה בייצור הכנסה, כך מגדיר אותה סעיף 17 לפקודת מס הכנסה. היא מופחתת מההכנסות ומקטינה את המס. רוב ההוצאות העסקיות מוכרות במלואן, אבל יש רשימה של הוצאות מעורבות (גם עסקיות וגם פרטיות) שהתקנות מכירות בהן רק בחלקן. בהן נמצאות רוב הטעויות.
טבלת הוצאות מוכרות 2026
הטבלה מסכמת את הכללים לשנת 2026 לפי תקנות מס הכנסה (ניכוי הוצאות מסויימות), תקנות מס ערך מוסף, כל-זכות ולוח העזר של רשות המסים לינואר 2026. עמודת המע״מ רלוונטית לעוסק מורשה בלבד.
| הוצאה | מס הכנסה | מע״מ (עוסק מורשה) | שימו לב |
|---|---|---|---|
| שכירות משרד, חשמל, מים | 100% | 100% | ארנונה משולמת בלי מע״מ, אין מה לקזז |
| ציוד משרדי, פרסום ושיווק | 100% | 100% | |
| רואה חשבון, עורך דין, ייעוץ | 100% | 100% | |
| תוכנות ומנויים | 100% | 100% | שירות מחו״ל לא כולל מע״מ ישראלי |
| מחשב אישי | פחת של 33% בשנה | 100% | מחשב נרשם כרכוש קבוע ולא כהוצאה שוטפת |
| השתלמות מקצועית וספרות מקצועית | 100% | 100% | רק לשמירה על מקצוע קיים, לא לרכישת מקצוע חדש |
| רכב פרטי (דלק, ביטוח, טיפולים, רישוי) | לפחות 45% | 2/3, או 1/4 כשהשימוש בעיקר פרטי | ברכישת רכב פרטי אין קיזוז מע״מ |
| טלפון נייד | כל ההוצאה פחות הנמוך מבין מחציתה ל-1,380 ש״ח בשנה | 2/3, או 1/4 כשהשימוש בעיקר פרטי | ראו הדוגמה בהמשך |
| משרד בבית | חלק יחסי לפי שטח או מספר חדרים | חלק יחסי | אין שיעור קבוע בחוק |
| כיבוד קל במשרד | 80% | 2/3 | רק במקום העסק עצמו |
| ארוחות ואירוח | לא מוכר | לא ניתן לקיזוז | חריג: אירוח סביר של אורח מחו״ל |
| מתנות ללקוחות | עד 240 ש״ח לאדם בשנה | צריך לתעד את פרטי מקבל המתנה. למתנות לעובדים יש כללים אחרים | |
| ביגוד | 100% לבגד שאי אפשר ללבוש מחוץ לעבודה, 80% לבגד עם לוגו בולט או חובה בדין | 80% לבגד מהסוג השני | ביגוד רגיל לא מוכר |
| נסיעה עסקית לחו״ל | לינה 160 עד 365 דולר ללילה, הוצאות אחרות 102 דולר ליום (171 בלי לינה) | אין מע״מ ישראלי | שכירת רכב עד 80 דולר ליום |
איך מחשבים את הוצאות הרכב והטלפון
אלה שתי השורות שהכי הרבה אתרים מציגים לא נכון. שתיהן חוזרות בכל חודש.
רכב. לפי תקנות מס הכנסה (ניכוי הוצאות רכב), מותר בניכוי הגבוה מבין שני חישובים: ההוצאות פחות שווי השימוש ברכב, או 45% מההוצאות. כלומר 45% הם רצפה ולא תקרה. ההוצאות כוללות דלק, ביטוח, טיפולים, רישוי, כבישי אגרה, פחת וחניה שאינה במקום העסק. בסוף כל שנה צריך לדווח את קריאת מד המרחק של הרכב.
טלפון נייד. כאן הטעות הנפוצה ביותר. הכלל אינו "מוכר 50% או 1,380 ש״ח". לפי מדריך רשות המסים דע זכויותיך וחובותיך, לא יותרו בניכוי הוצאות טלפון נייד עד 1,380 ש״ח בשנה (115 ש״ח לחודש) או מחצית ההוצאה, הנמוך מביניהם. הסכום הקטן הוא החלק שאינו מוכר. כל השאר מוכר.
למה הוצאה מוכרת עדיין לא מבטיחה קיזוז מע״מ
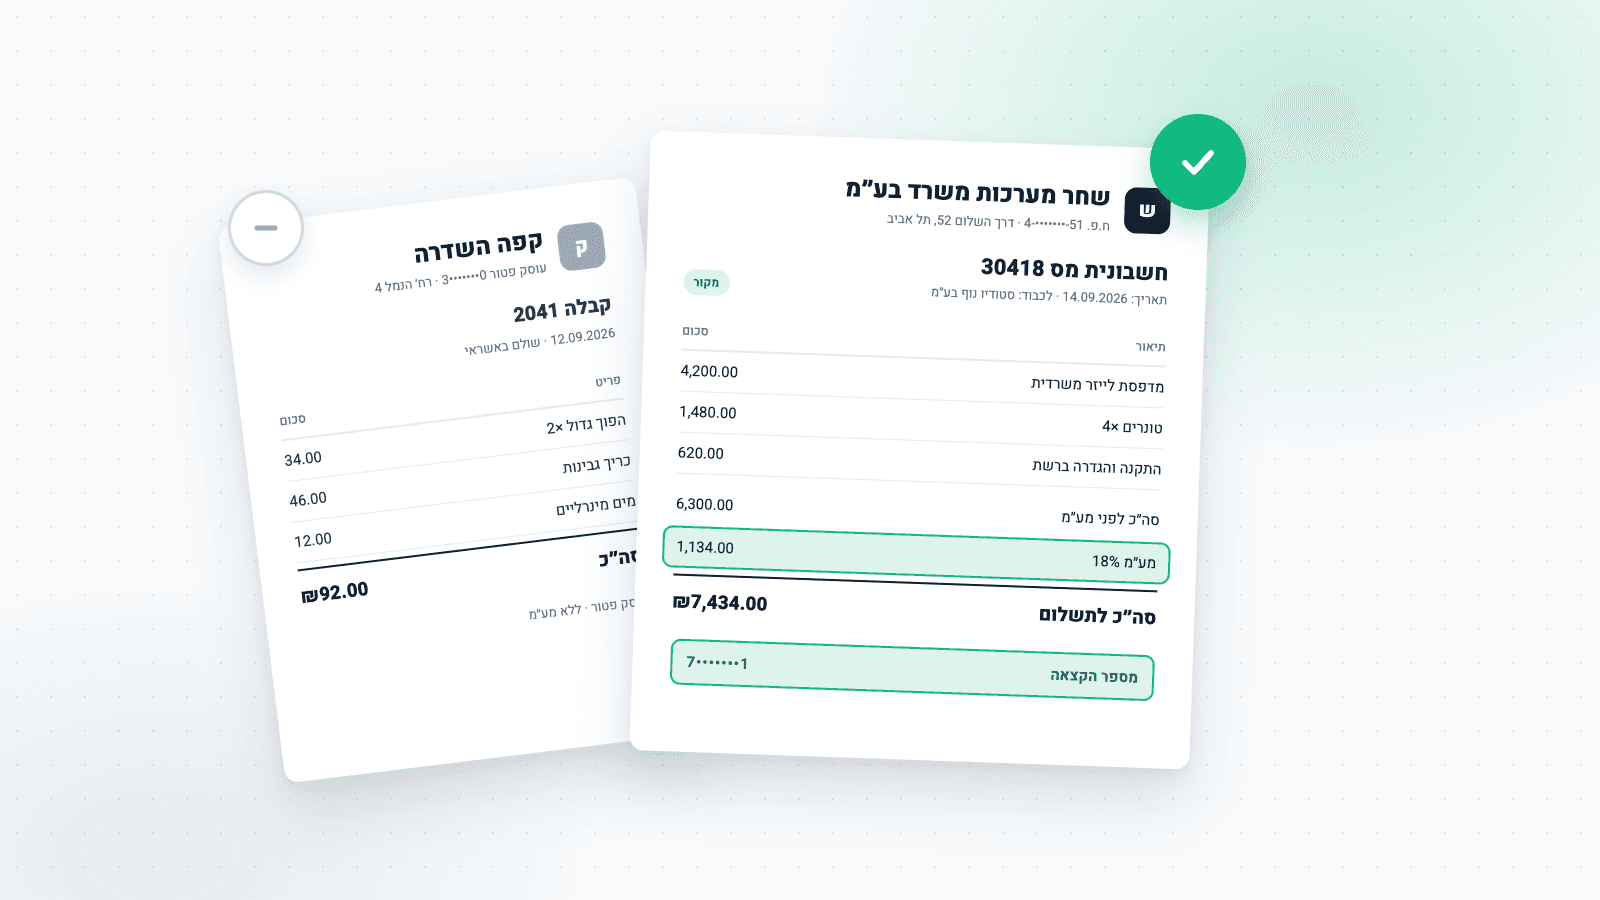
כי הקיזוז תלוי במסמך ולא בהוצאה. לפי כל-זכות ולפי סעיף 38 לחוק מע״מ, עוסק מורשה מקזז מע״מ רק כשיש בידו חשבונית מס או חשבונית מס-קבלה שהוצאה כדין, בתוך שישה חודשים מיום הוצאתה. קבלה רגילה וחשבונית עסקה אינן מספיקות, גם כשההוצאה עצמה מוכרת במלואה. גם הספק צריך להיות עוסק מורשה שרשאי להוציא חשבונית מס. את זה אפשר לבדוק בחינם באתר רשות המסים. ההבדלים בין כל סוגי המסמכים מפורטים במדריך חשבונית מס, חשבונית עסקה או קבלה.
שני כללים חדשים הוסיפו לזה עוד שכבה:
- מספר הקצאה. בחשבונית מס שסכומה לפני מע״מ עולה על 5,000 ש״ח (מאז 1 ביוני 2026) נדרש מספר הקצאה. ולפי כל-זכות, בעסקה מ-1 באוגוסט 2025 ואילך, חשבונית שלא כללה מספר הקצאה כנדרש פוגעת גם בניכוי ההוצאה במס הכנסה, לא רק בקיזוז המע״מ.
- מזומן. עסקה מ-1 בינואר 2026 ששולמה במזומן מעל התקרה (6,000 ש״ח) ונקנסה בעיצום כספי אינה מוכרת.
מה הנתונים שלנו מראים
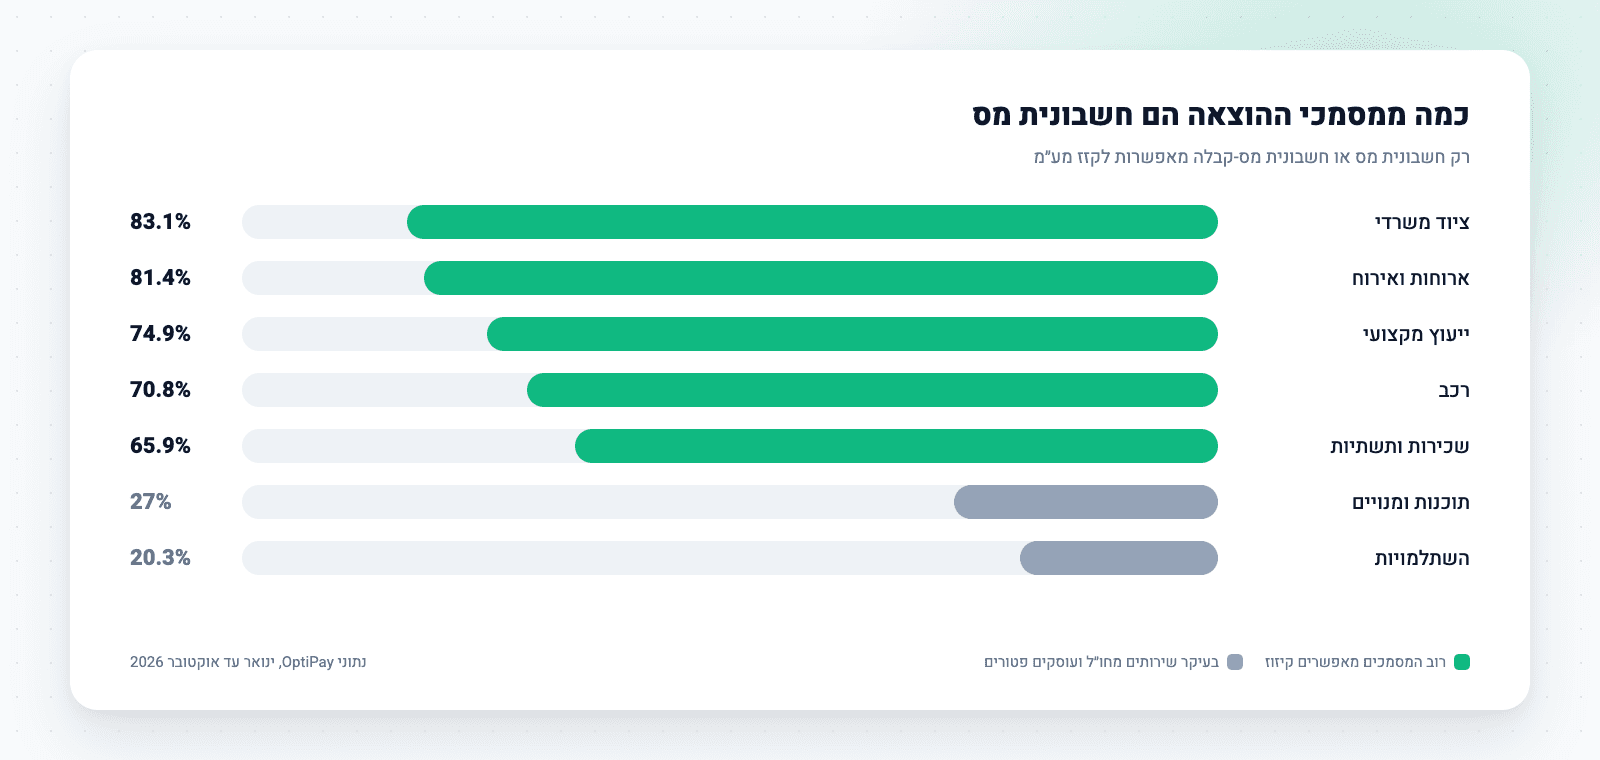
בדקנו את מסמכי ההוצאות ש-OptiPay אספה ב-2026 עבור העסקים שמשתמשים בה, לפי הקטגוריה שבה כל הוצאה סווגה. בדקנו גם איזה חלק מהמסמכים בכל קטגוריה הוא חשבונית מס או חשבונית מס-קבלה. שלושה דברים בלטו.
ארוחות ואירוח הן 9.2% ממסמכי ההוצאות. כמעט אחד מכל עשרה מסמכים שייך לקטגוריה שהחוק כמעט לא מכיר בה. 81.4% מהם הם חשבוניות מס תקינות, כך שהבעיה אינה המסמך אלא ההוצאה עצמה. מי שמחשב אותן כהוצאה מוכרת מגלה את זה רק בשומה.
תוכנות ומנויים הם 16.2% מהמסמכים, אבל רק 27% מהם חשבוניות מס. זה לא הפסד. רוב המנויים הם שירותים מחו״ל שלא גובים מע״מ ישראלי. לכן אין מה לקזז. אותו דבר בהשתלמויות (20.3% חשבוניות מס): הרבה מהן נקנות מעוסקים פטורים שאינם מוציאים חשבונית מס בכלל.
ברכב, 70.8% מהמסמכים הם חשבוניות מס, והוא 15.1% מכל מסמכי ההוצאות. מכל חשבונית כזו מקזזים 2/3 מהמע״מ לכל היותר, כך שזו הקטגוריה שבה ההפרש בין "שילמתי מע״מ" ל"קיזזתי מע״מ" גדול במיוחד.
הוצאות מוכרות לעוסק פטור
עוסק פטור אינו יכול לקזז מע״מ בכלל. לכן עמודת המע״מ בטבלה לא רלוונטית לו. בתמורה, הוא מנכה את מלוא ההוצאה כולל המע״מ ששילם. לפי הדוגמה של כל-זכות, על ציוד משרדי ב-1,180 ש״ח עוסק פטור מנכה 1,180 ש״ח. עוסק מורשה מנכה 1,000 ש״ח ומקזז 180 ש״ח מע״מ.
שיעורי ההכרה במס הכנסה זהים לשניהם: 45% ברכב, 80% בכיבוד ועד 240 ש״ח לאדם בשנה על מתנות. מי שרשום כעוסק זעיר יכול לנכות אוטומטית 30% מההכנסות כהוצאה מוכרת, גם בלי להציג קבלות.
מה אף פעם לא מוכר
סעיף 32 לפקודת מס הכנסה מונה הוצאות שאינן מוכרות גם כשהן קשורות לעבודה:
- הוצאות משק הבית והוצאות פרטיות
- ארוחות של בעל העסק עצמו, גם ביום עבודה
- נסיעה מהבית למקום העסק
- הוצאה שמכוסה על ידי ביטוח
- מס הכנסה עצמו
איך לא לפספס הוצאות מוכרות
הטבלה עוזרת רק אם המסמכים קיימים. הוצאה שהחשבונית שלה נשארה בתיבת המייל או בשיחת WhatsApp עם הספק לא תגיע לרואה החשבון. במע״מ יש לה חלון של שישה חודשים בלבד. על החלון הזה הרחבנו במדריך דוחות לרואה חשבון.
OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp כשהן מגיעות ומבצעת סריקת חשבוניות ב-AI, כולל חשבוניות שמגיעות כקישור. מכל חשבונית היא שולפת את הספק, התאריך, הסכום והמע״מ ומסווגת אותה לקטגוריה. כך כל ההוצאות של התקופה נמצאות במקום אחד ורואה החשבון מקבל אותן מסודרות לאורך השנה ולא בסופה. למדריך הבסיסי על שמירת קבלות ומע״מ, קראו את ניהול קבלות ומע״מ לעצמאים.
שאלות נפוצות על הוצאות מוכרות
מה זו הוצאה מוכרת?
הוצאה ששימשה בייצור הכנסה, לפי סעיף 17 לפקודת מס הכנסה. היא מופחתת מההכנסות של העסק ולכן מקטינה את ההכנסה החייבת במס. הוצאות פרטיות אינן מוכרות. יש גם הוצאות שמוכרות רק בחלקן, כמו רכב, טלפון נייד, כיבוד, מתנות וביגוד.
כמה מהוצאות הרכב מוכר?
לפחות 45% מהוצאות החזקת הרכב. לפי התקנות מותר בניכוי הגבוה מבין שני חישובים: ההוצאות פחות שווי השימוש ברכב, או 45% מההוצאות. במע״מ מקזזים 2/3 מהמס כשהשימוש בעיקר עסקי ו-1/4 כשהוא בעיקר פרטי. ברכישת רכב פרטי אין קיזוז מע״מ בכלל.
כמה מהוצאות הטלפון הנייד מוכר?
החלק שאינו מוכר הוא הנמוך מבין מחצית ההוצאה לבין 1,380 ש״ח בשנה (115 ש״ח לחודש). כלומר על הוצאה שנתית של 6,000 ש״ח מוכרים 4,620 ש״ח ולא 3,000. אתרים רבים מציגים את הכלל הפוך.
האם ארוחה עם לקוח היא הוצאה מוכרת?
בדרך כלל לא. אירוח וארוחות אינם מוכרים במס הכנסה ולא ניתן לקזז את המע״מ שבהם, למעט אירוח סביר של אורח מחו״ל. גם עבודה מבית קפה לא הופכת את החשבון להוצאה מוכרת. כיבוד קל במשרד מוכר ב-80%.
מה ההבדל בין עוסק פטור לעוסק מורשה בהוצאות מוכרות?
עוסק פטור מנכה את מלוא ההוצאה כולל המע״מ, כי אינו יכול לקזז מע״מ. עוסק מורשה מנכה את הסכום לפני מע״מ ומקזז את המע״מ בדוח התקופתי, בתנאי שיש בידו חשבונית מס תקינה. עוסק זעיר מנכה אוטומטית 30% מההכנסות גם בלי להציג קבלות.
האם אפשר לקזז מע״מ מכל הוצאה מוכרת?
לא. קיזוז מע״מ דורש חשבונית מס או חשבונית מס-קבלה שהוצאה כדין, בתוך שישה חודשים מיום הוצאתה. בחשבונית שסכומה לפני מע״מ עולה על 5,000 ש״ח גם מספר הקצאה. קבלה רגילה או חשבונית עסקה אינן מספיקות, גם כשההוצאה עצמה מוכרת.
לסיכום
רוב ההוצאות העסקיות מוכרות במלואן. ההפסדים מגיעים מארבעה מקומות: הוצאות מעורבות שמחושבות לא נכון (רכב וטלפון), הוצאות שנראות עסקיות ואינן מוכרות (ארוחות ואירוח), מסמכים שלא מאפשרים קיזוז מע״מ (קבלה במקום חשבונית מס, או חשבונית בלי מספר הקצאה) וחשבוניות שפשוט לא הגיעו לרואה החשבון בזמן. את שלושת הראשונים פותרת הטבלה. את הרביעי פותר איסוף שוטף.