לקראת החגים מגיעה השאלה הקבועה: כמה מותר להוציא על מתנות ומה מזה העסק יכול להכיר. התשובה תלויה במי מקבל את המתנה. גם המע״מ מתנהג אחרת ממה שרוב העסקים מניחים.
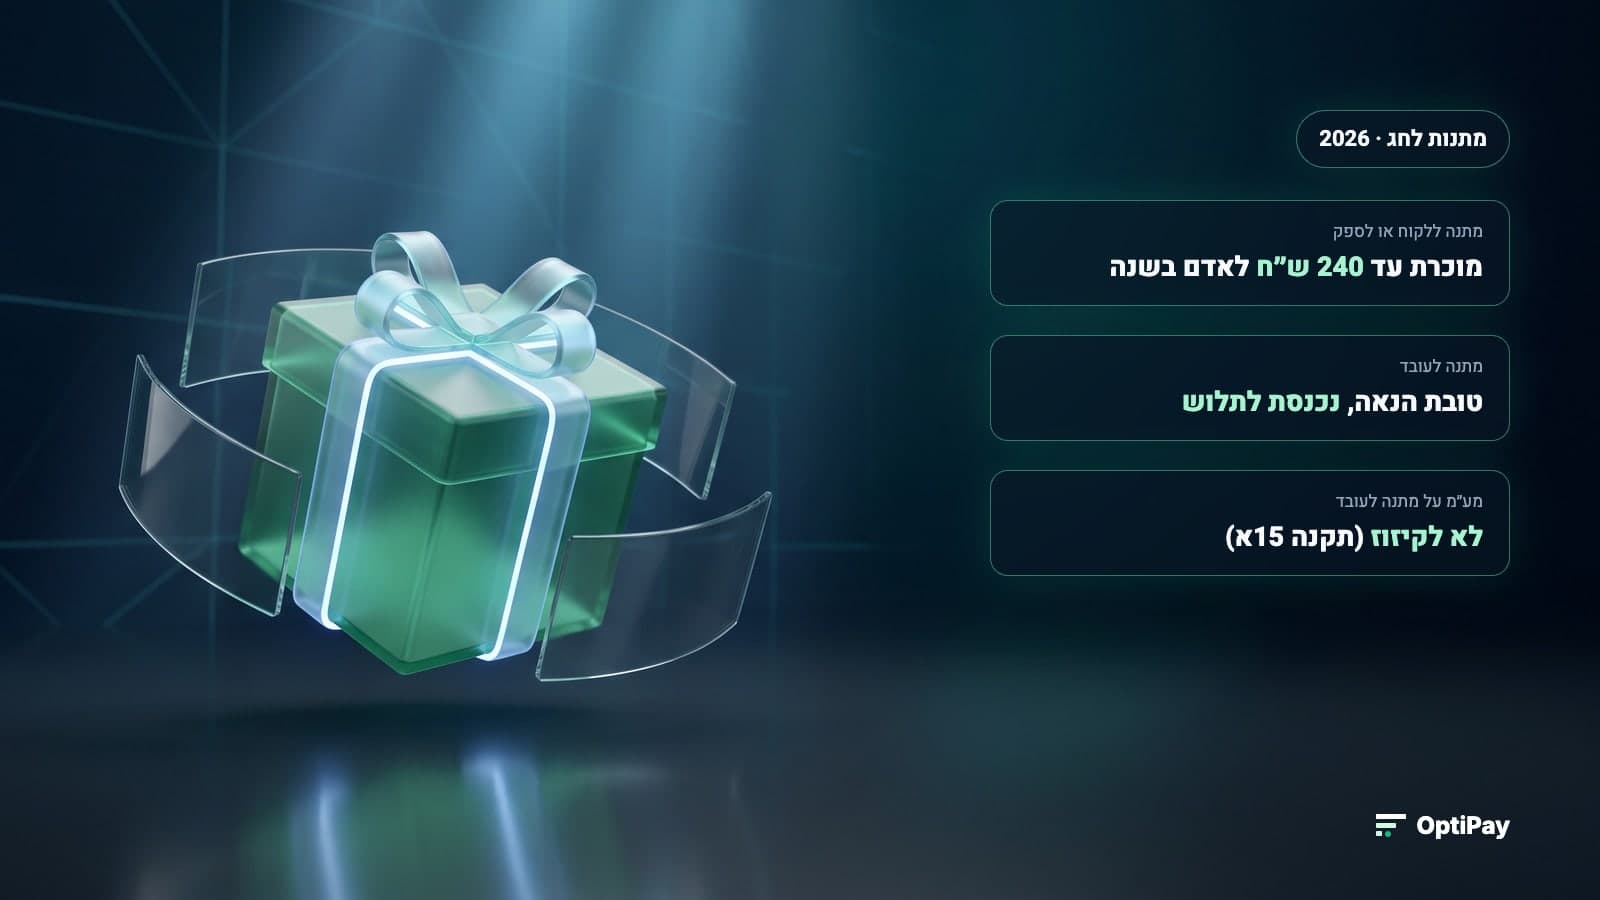
מתנה ללקוח או לספק מוכרת כהוצאה עד 240 ש״ח לאדם בשנה ב-2026. מתנה לעובד היא טובת הנאה, כלומר בדרך כלל הכנסה שלו. את המע״מ על מתנה לעובד אי אפשר לקזז, חוץ ממקרה אחד. הנה הכללים, לפי הפקודה, התקנות וספר הניכויים של רשות המסים.
מתנות ללקוחות ולספקים: עד 240 ש״ח לאדם
לפי תקנה 2(4) לתקנות מס הכנסה (ניכוי הוצאות מסוימות), מתנות שנתן עסק מותרות בניכוי עד תקרה לאדם לשנה. הסכום מתעדכן. ב-2026 הוא 240 ש״ח לאדם לשנה, לפי ספר הניכויים של רשות המסים לשנת 2026.
לתקרה יש תנאי שרבים מדלגים עליו. התקנה דורשת שנרשמו פרטי הזיהוי של מקבל המתנה, מקום נתינת המתנה וקבלות לאימות ההוצאה. מארז ב-400 ש״ח ללקוח מוכר רק עד 240 ש״ח. בלי רשימת מקבלים גם החלק הזה עלול לא להיות מוכר.
שי לחג לעובדים: זו הכנסה של העובד
כאן נמצאת הטעות הנפוצה ביותר: רבים מניחים שגם לעובדים יש תקרה של 240 ש״ח. אין. סעיף 2(2) לפקודת מס הכנסה קובע שכל טובת הנאה שניתנה לעובד ממעבידו היא הכנסה מעבודה. הפקודה מגדירה טובת הנאה כמשהו שניתן בכסף, בשווה כסף, במוצר או בשירות. כלומר, שובר, תו קנייה או מארז שניתנו לעובד מסוים נכנסים בדרך כלל לתלוש השכר שלו.
יש מקרה אחד שבו זה עובד הפוך. לפי סעיף 32(11) לפקודה, טובת הנאה שאי אפשר לייחס לעובד מסוים אינה מותרת בניכוי לעסק. מנגד, היא גם אינה נחשבת הכנסת עבודה בידי העובדים. את ההבחנה בין המקרים ואת הרישום בתלוש כדאי לסגור עם מי שמכין את השכר.
מע״מ על מתנות: מה מקזזים ומה לא
| המקבל | מס הכנסה | מע״מ |
|---|---|---|
| לקוח או ספק | מוכר עד 240 ש״ח לאדם לשנה, עם רשימת מקבלים | אין כלל מפורש בתקנות. כדאי לבדוק מול רואה החשבון |
| עובד מסוים | הכנסה של העובד, נכנסת לתלוש | לא מקזזים, לפי תקנה 15א, אלא אם דווח כעסקה חייבת כלפי העובד |
| עובדים בכלל, בלי ייחוס לעובד מסוים | לא מותר בניכוי לעסק (סעיף 32(11)) | לא מקזזים, לפי תקנה 15א |
הכלל לעובדים מפורש. לפי תקנה 15א לתקנות מע״מ, מס תשומות על תשומה בשל עובד אינו ניתן לניכוי. התקנה מגדירה תשומה כזו כנכס או שירות כמו ארוחה, דיור, מתנה או בידור לטובת העובד או בן משפחתו. החריג היחיד הוא כשהעסק מכר את התשומה לעובד או נתן לו אותה כשירות ודיווח על כך כעסקה חייבת במס.
איזה תיעוד לשמור
- חשבונית מס מהספק של המתנות, על שם העסק. גם כשאין קיזוז מע״מ, החשבונית היא מה שמאשר את ההוצאה. על ההבדל בין סוגי המסמכים הרחבנו במדריך איזה מסמך מאפשר לקזז מע״מ.
- רשימת מקבלים למתנות ללקוחות: שם, פרטי זיהוי ומקום הנתינה, כנדרש בתקנה 2(4).
- פרטי העובדים שקיבלו מתנה, כדי לרשום אותה בשכר.
- הפרדה בין מתנות לעובדים למתנות ללקוחות כבר בחשבונית או ברישום, כי הכללים שלהן שונים לגמרי.
איך OptiPay עוזרת
ההזמנות לחגים מגיעות מכמה ספקים בבת אחת: חברת המארזים, ספק השוברים, חנות המתנות. OptiPay אוספת את החשבוניות האלה מ-Gmail, מ-Outlook ומ-WhatsApp ומזהה בכל אחת את הספק, הסכום, המע״מ וסוג המסמך. כך רואים מיד אם הגיעה חשבונית מס או רק קבלה. בסוף התקופה רואה החשבון מקבל את כל הוצאות החג מסודרות, כפי שמתואר בעמוד OptiPay לרואי חשבון.
שאלות נפוצות על מתנות לעובדים וללקוחות
כמה מותר להוציא על מתנה ללקוח כהוצאה מוכרת?
עד 240 ש״ח לאדם לשנה ב-2026, לפי ספר הניכויים של רשות המסים. התנאי בתקנות הוא שנרשמו פרטי הזיהוי של המקבל ומקום נתינת המתנה ושיש קבלות לאימות ההוצאה. מה שמעל התקרה אינו מוכר כהוצאה.
האם שי לחג לעובד חייב במס?
לפי סעיף 2(2) לפקודת מס הכנסה, כל טובת הנאה שניתנה לעובד ממעבידו היא הכנסה מעבודה. לכן מתנה שניתנת לעובד מסוים נחשבת בדרך כלל הכנסה שלו ונכנסת לתלוש השכר. איך בדיוק לרשום אותה בתלוש כדאי לסגור עם מי שמכין את השכר.
האם אפשר לקזז מע״מ על מתנות לעובדים?
בדרך כלל לא. לפי תקנה 15א לתקנות מע״מ, מס תשומות על תשומה בשל עובד, כמו מתנה, ארוחה או בידור, אינו ניתן לניכוי. היוצא מן הכלל הוא כשהעסק דיווח על המתנה כעסקה חייבת במס כלפי העובד.
האם אפשר לקזז מע״מ על מתנות ללקוחות?
התקנות כוללות כלל מפורש למתנות לעובדים אבל לא למתנות ללקוחות. אם ובאיזה היקף לקזז את המע״מ על מתנה ללקוח כדאי לסגור עם רואה החשבון. בכל מקרה שומרים חשבונית מס על שם העסק.
מה צריך לשמור על מתנות לחג?
חשבונית מס מהספק על שם העסק. למתנות ללקוחות גם רשימה של המקבלים עם פרטי הזיהוי שלהם ומקום הנתינה, כנדרש בתקנות. למתנות לעובדים, את פרטי העובד שקיבל כדי לרשום אותה בשכר.
לסיכום
מתנה ללקוח היא הוצאה מוכרת עד 240 ש״ח לאדם בשנה, בתנאי שיש רשימת מקבלים. מתנה לעובד מסוים היא הכנסה שלו ונכנסת לתלוש. את המע״מ עליה אי אפשר לקזז. לפני החגים, ההפרדה הזו שווה יותר מכל מארז: לדעת מי מקבל מה ולשמור את החשבונית ואת הרשימה.