חשבונית מס קבלה היא חשבונית מס שמשמשת גם כקבלה. מוציאים אותה כשהלקוח שילם את מלוא הסכום במעמד העסקה. כשהתשלום עוד לא התקבל, מוציאים חשבונית מס בלבד. רק עוסק מורשה רשאי להוציא אותה. מבחינת הלקוח היא חשבונית מס לכל דבר: אפשר לקזז ממנה את המע״מ.
רוב המדריכים מסבירים איך מפיקים חשבונית מס קבלה בתוכנה. המדריך הזה עונה גם על השאלות שבאות אחר כך: מתי בדיוק מותר לאחד את שני המסמכים, מה חייב להופיע במסמך המשולב ומה הוא אומר למי שמקבל אותו.
מה זה חשבונית מס קבלה
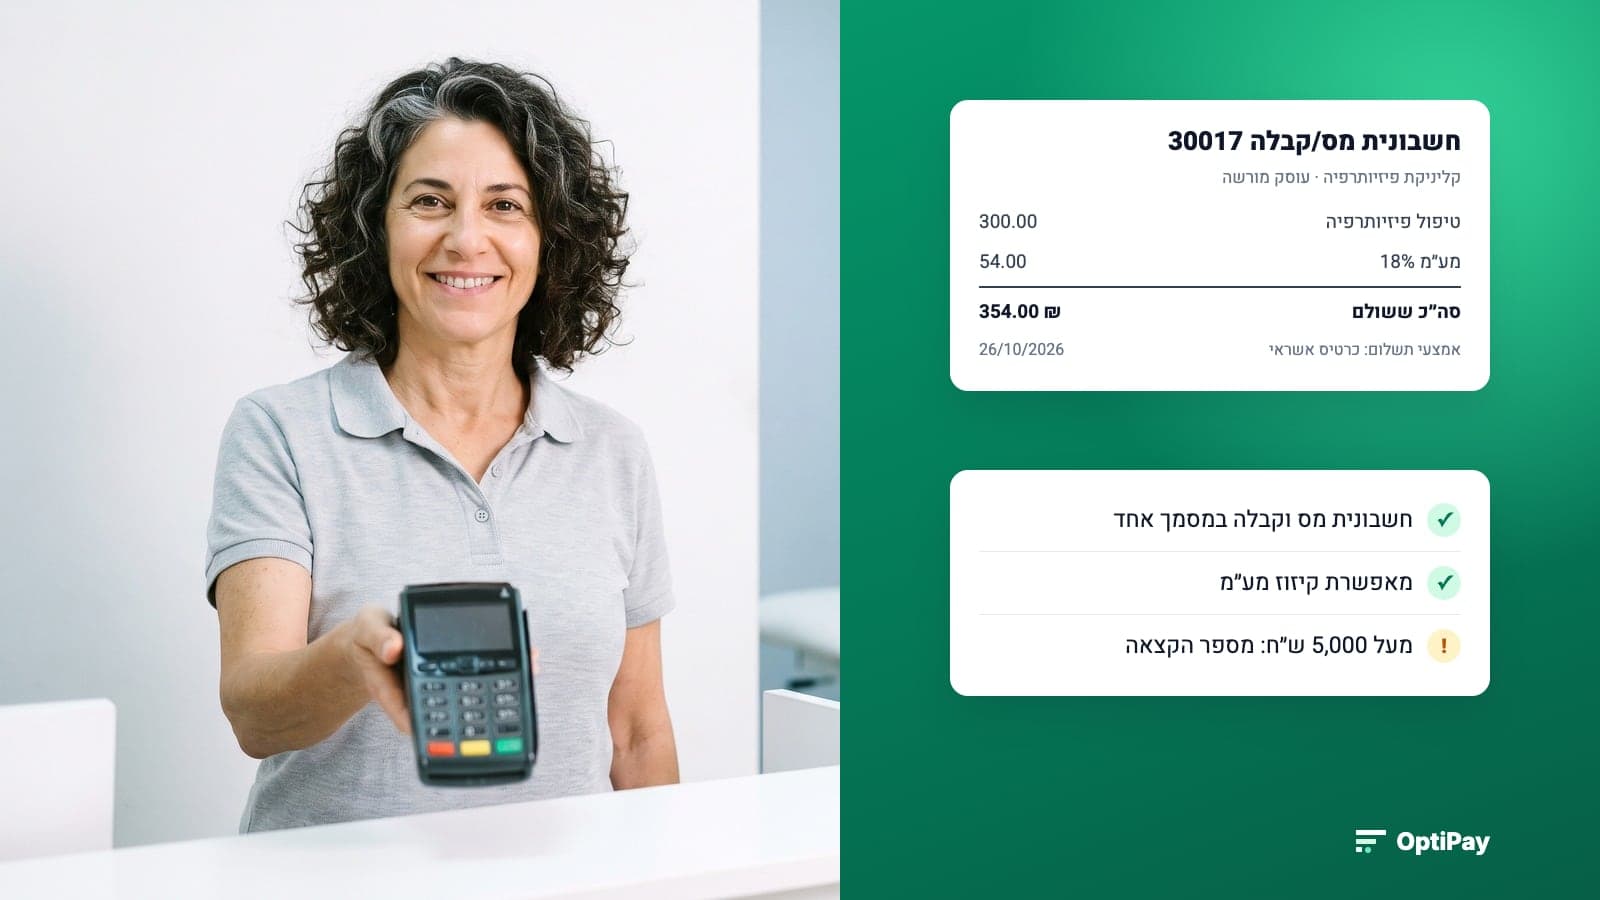
המונח לא מופיע כך בחוק. הוא נשען על שני מסמכים שההוראות מגדירות בנפרד: חשבונית מס שמתעדת עסקה שחייבת במע״מ וקבלה שמתעדת שהתקבל תשלום. סעיף 5(ג) להוראות מס הכנסה (ניהול פנקסי חשבונות) מאפשר לאחד אותם. חשבונית שהתמורה עליה סולקה במלואה סמוך למסירת הסחורה או לגמר השירות ומופיעים בה פרטי התשלום משמשת גם כשובר קבלה. בתוכנות החשבוניות זה המסמך שנקרא "חשבונית מס/קבלה".
| המסמך | מה הוא מתעד | מתי מוציאים אותו | אפשר לקזז ממנו מע״מ? |
|---|---|---|---|
| חשבונית מס | עסקה שחייבת במע״מ | בתוך 14 ימים ממועד החיוב במס | כן |
| קבלה | שהתקבל תשלום | עם קבלת כל תשלום | לא |
| חשבונית מס קבלה | עסקה ותשלום יחד | כשהתשלום התקבל במלואו במעמד העסקה | כן |
מתי מוציאים חשבונית מס קבלה
כשהתשלום והעסקה קורים יחד. מטפלת שמקבלת תשלום בסוף הטיפול, טכנאי שמקבל תשלום בגמר התיקון, חנות שמוכרת ומקבלת את הכסף באותו רגע. בכל המקרים האלה אין סיבה להוציא שני מסמכים. זה גם המסמך הנפוץ בקניות בחנות ובאתרים ישראליים: בנתונים שלנו, 24.2% ממסמכי ההוצאות הם חשבוניות מס קבלה.
כשהתשלום מגיע אחר כך, למשל בתנאי תשלום של שוטף ועוד 30, מוציאים חשבונית מס במועד העסקה וקבלה נפרדת כשהכסף נכנס. לפי סעיף 46 לחוק מע״מ, חשבונית מוציאים בתוך 14 ימים ממועד החיוב במס.
יש עוד סיבה שהמסמך הזה כל כך נפוץ אצל נותני שירותים. לפי סעיף 47(א1) לחוק, בעסקה שבה החיוב במס חל עם קבלת התמורה, הקונה לא יכול לדרוש חשבונית מס לפני שהוא משלם. כלומר אצל עסק כזה, חשבונית המס ממילא נוצרת ברגע התשלום. מכאן הדרך הטבעית לחשבונית מס קבלה אחת.
מה חייב להופיע בחשבונית מס קבלה
כל מה שחייב להופיע בחשבונית מס. בנוסף, לפי סעיף 5(ג) להוראות:
- פרטי התשלום. כשמשלמים בשיק, למשל, מספר השיק, הבנק והסניף ומועד הפירעון.
- סדרת מספרים נפרדת. חשבוניות שמשמשות גם כקבלה ממוספרות בסדרה עוקבת משלהן.
בחשבונית מס קבלה שסכומה לפני מע״מ עולה על 5,000 ש״ח צריך גם מספר הקצאה, כמו בכל חשבונית מס.
מי רשאי להוציא חשבונית מס קבלה
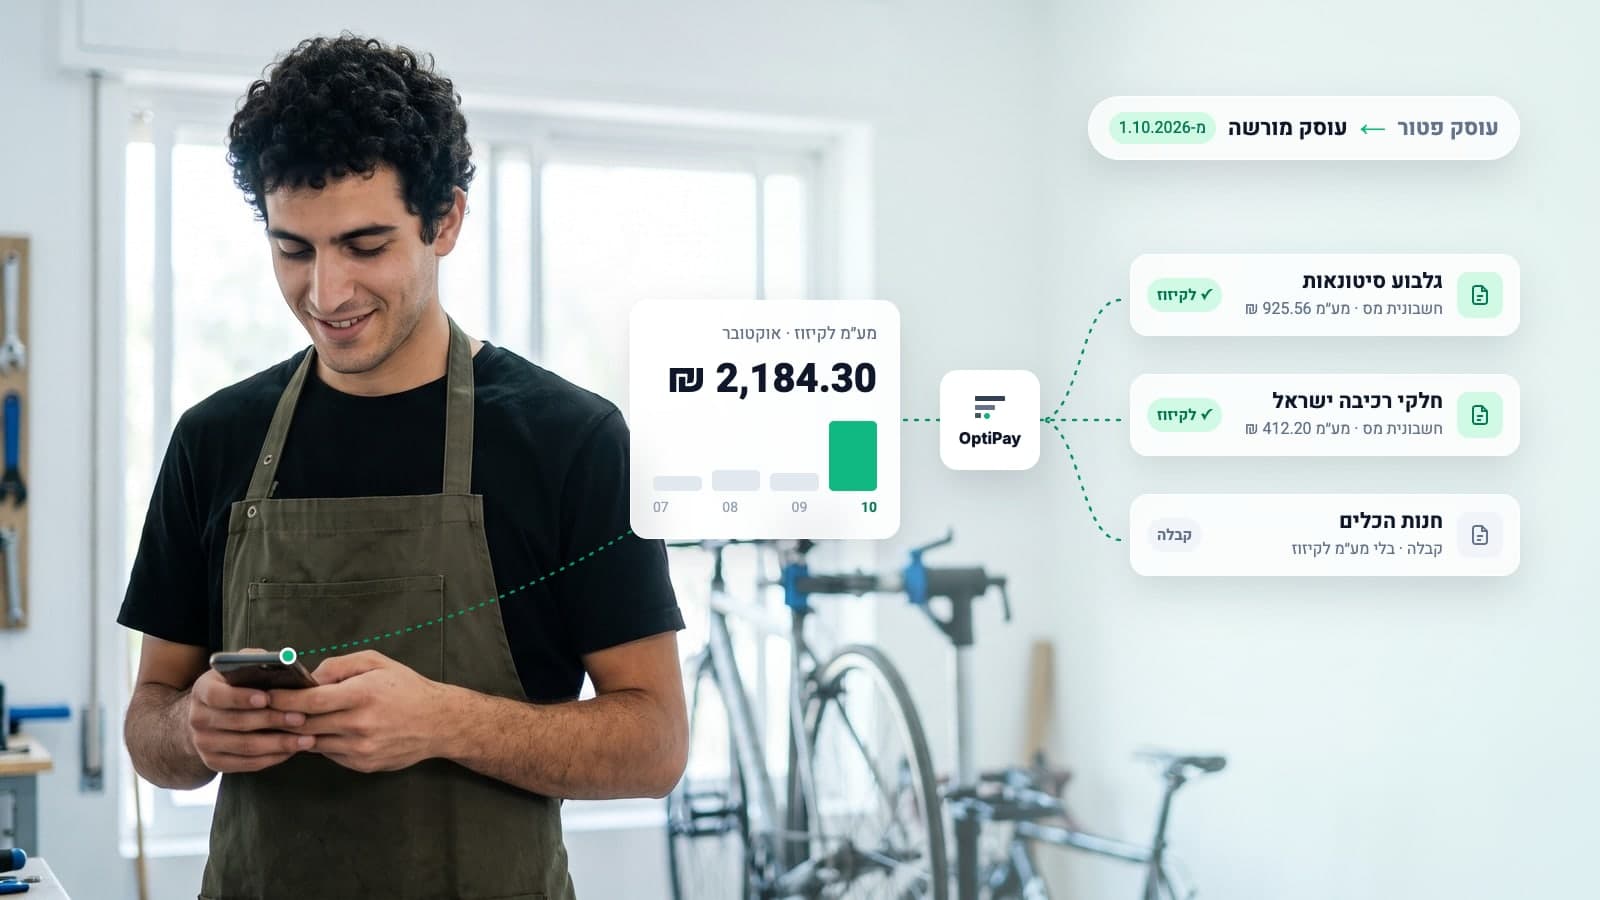
רק עוסק מורשה. לפי סעיף 47(א) לחוק מע״מ, עוסק מורשה רשאי להוציא חשבונית מס לגבי עסקה שחייבת במס. הוא גם חייב לעשות זאת לפי דרישת הקונה. עוסק פטור לא מוציא חשבונית מס ולכן גם לא חשבונית מס קבלה. הוא מוציא קבלה. מה משתנה כשעוסק פטור עובר את התקרה מוסבר במדריך מעבר מעוסק פטור לעוסק מורשה.
מה חשבונית מס קבלה אומרת למי שמקבל אותה
מבחינת הלקוח, חשבונית מס קבלה היא חשבונית מס לכל דבר. לפי סעיף 38 לחוק מע״מ, מקזזים מע״מ מחשבונית מס שהוצאה כדין, בתוך שישה חודשים מתאריך החשבונית. שלושה דברים כדאי לבדוק כשהיא מגיעה:
- שהספק עוסק מורשה. מסמך שנקרא "חשבונית מס קבלה" מעוסק פטור לא מאפשר קיזוז. איך בודקים, במדריך בדיקת עוסק מורשה.
- שיש מספר הקצאה כשהסכום לפני מע״מ עולה על 5,000 ש״ח.
- שזה לא סתם קבלה. קבלה לבדה, גם אם מופיע בה סכום המע״מ, לא מאפשרת קיזוז. על ההבדלים בין המסמכים הרחבנו במדריך חשבונית מס, חשבונית עסקה או קבלה.
איך מבטלים או מתקנים חשבונית מס קבלה
כמו כל חשבונית מס, לפי סעיף 23א להוראות, "נוהל תיקון חשבונית":
| המצב | מה עושים |
|---|---|
| החשבונית עוד לא יצאה מהעסק ולא דווחה | מסמנים עליה "מבוטל" |
| החשבונית נמסרה ויש ללקוח חשבונית נוספת באותה תקופת דיווח | מתקנים את הסכום בחשבונית הבאה, עם מספר החשבונית המקורית והסיבה |
| החשבונית נמסרה ואין חשבונית נוספת באותה תקופה | מוציאים הודעת זיכוי |
מי שקיבל זיכוי על חשבונית מס קבלה מקטין את מס התשומות בדוח של התקופה שבה הזיכוי התקבל. הסברנו את זה במדריך חשבונית זיכוי.
איך OptiPay מזהה חשבונית מס קבלה בין שאר המסמכים
OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp וקוראת כל מסמך ב-AI. חשבונית מס קבלה מקבלת אצלה סוג מסמך משלה, נפרד מחשבונית מס רגילה ומקבלה. כך בייצוא לרואה החשבון רואים מיד מה מאפשר קיזוז. במבט אחד אפשר גם לזהות קבלות שכדאי לבקש עליהן חשבונית מס.
שאלות נפוצות על חשבונית מס קבלה
מה זו חשבונית מס קבלה?
חשבונית מס שמשמשת גם כקבלה. לפי סעיף 5(ג) להוראות ניהול פנקסי חשבונות, חשבונית שהתמורה עליה שולמה במלואה סמוך למסירת הסחורה או לגמר השירות ומופיעים בה פרטי התשלום משמשת גם כשובר קבלה. במקום שני מסמכים, עסקה אחת ומסמך אחד.
מה ההבדל בין חשבונית מס לחשבונית מס קבלה?
חשבונית מס מתעדת עסקה שחייבת במע״מ. חשבונית מס קבלה מתעדת גם את התשלום. לכן מוציאים אותה רק כשהכסף התקבל במלואו במעמד העסקה. אם התשלום מגיע אחר כך, מוציאים חשבונית מס ובהמשך קבלה נפרדת. לצורך קיזוז המע״מ אין הבדל: שתיהן חשבוניות מס.
האם עוסק פטור יכול להוציא חשבונית מס קבלה?
לא. לפי סעיף 47(א) לחוק מע״מ, רק עוסק מורשה רשאי להוציא חשבונית מס. חשבונית מס קבלה היא חשבונית מס. עוסק פטור מוציא קבלה. ממסמך כזה אי אפשר לקזז מע״מ.
אפשר לקזז מע״מ מחשבונית מס קבלה?
כן, כמו מכל חשבונית מס שהוצאה כדין, בתוך שישה חודשים מתאריך החשבונית. מעל 5,000 ש״ח לפני מע״מ היא צריכה גם מספר הקצאה, אחרת אי אפשר לקזז את המע״מ שבה.
איך מבטלים חשבונית מס קבלה?
אם היא עוד לא יצאה מהעסק ולא דווחה, מסמנים עליה "מבוטל". אם כבר נמסרה ללקוח, לא מבטלים אותה אלא מוציאים הודעת זיכוי או מתקנים את הסכום בחשבונית הבאה לאותו לקוח, לפי סעיף 23א להוראות ניהול פנקסי חשבונות.
לסיכום
חשבונית מס קבלה חוסכת מסמך: כשהלקוח שילם הכל במעמד העסקה, חשבונית המס היא גם הקבלה. כשהתשלום מגיע אחר כך, מוציאים חשבונית מס וקבלה נפרדת. רק עוסק מורשה רשאי להוציא אותה. מי שמקבל אותה יכול לקזז ממנה את המע״מ כמו מכל חשבונית מס. מעל 5,000 ש״ח לפני מע״מ זה אפשרי רק אם יש בה מספר הקצאה.