רוב החשבוניות שעסק מקבל מגיעות מהספק. חשבונית עצמית הפוכה: העסק עצמו מוציא אותה, על שמו, במקום הספק. זה נשמע כמו פרצה, אבל זה בדיוק ההפך. אלה המקרים שבהם החוק אומר לקונה "המע״מ על העסקה הזו עליך".
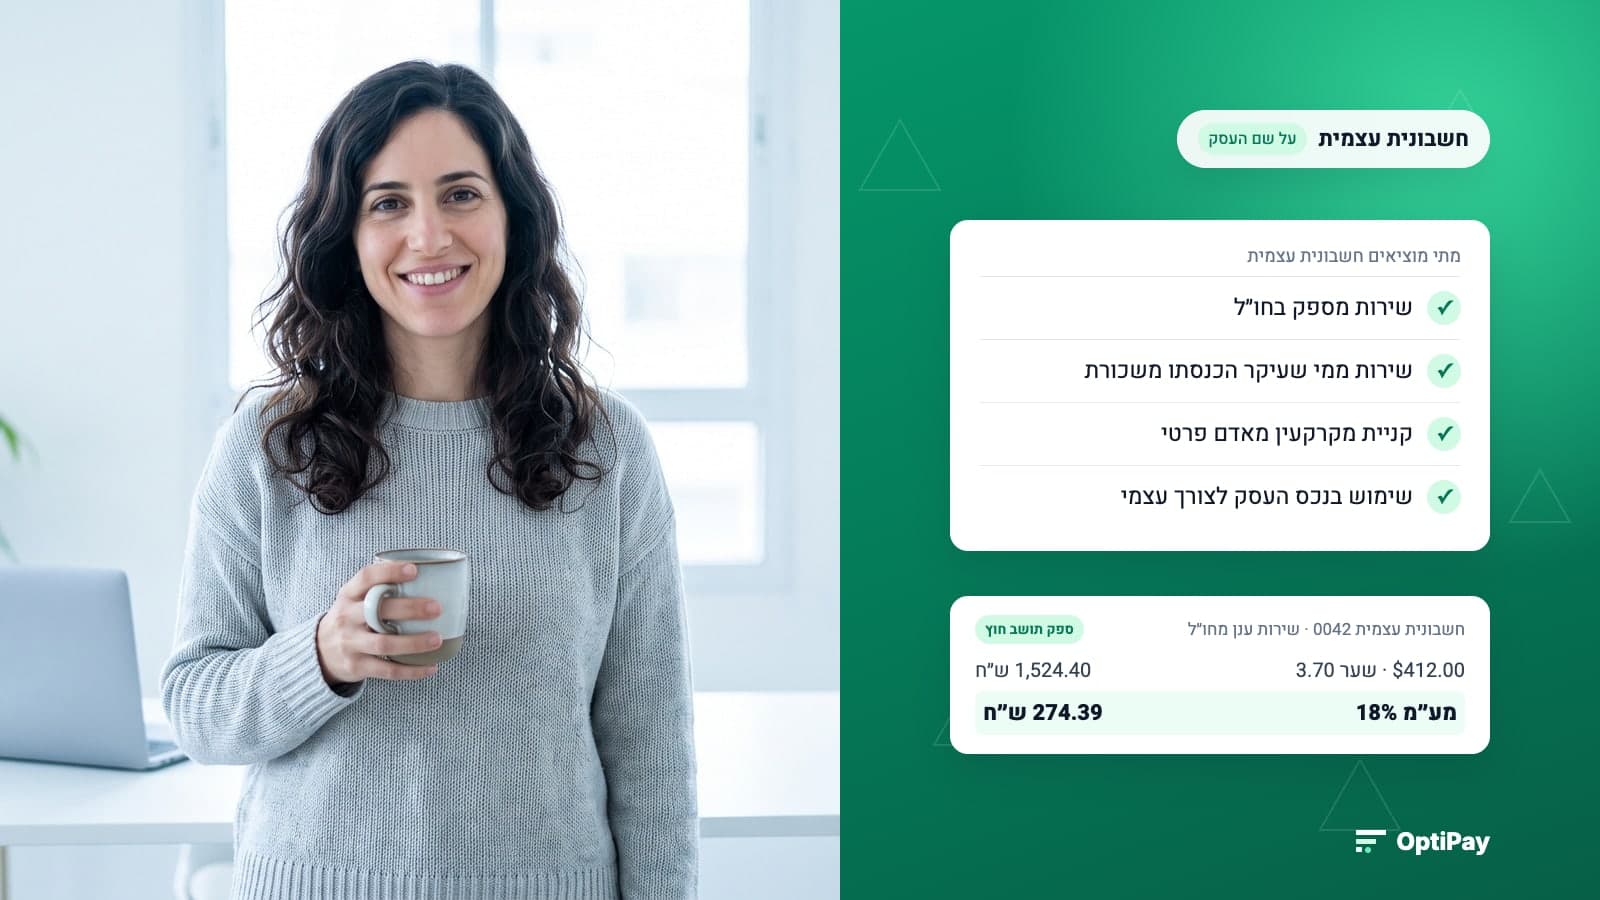
חשבונית עצמית היא חשבונית מס שהעסק מוציא על שמו במקום המוכר, כשהחוק או התקנות מטילים את תשלום המע״מ על הקונה. העסק מדווח על העסקה בדוח המע״מ שלו כאילו הוא עצמו המוכר.
רוב המדריכים ברשת מסבירים איך מפיקים חשבונית עצמית בתוכנה. המדריך הזה עונה על השאלה שקודמת לזה: מתי בכלל צריך אותה, לפי לשון התקנות.
חמשת המקרים העיקריים שבהם מוציאים חשבונית עצמית
| המקרה | המקור | מה קורה |
|---|---|---|
| שירות מספק תושב חוץ | תקנה 6ד לתקנות מע״מ | הקונה חייב במס, אלא אם יש בידו חשבונית על העסקה |
| שירות ממי שעיקר הכנסתו משכורת או קצבה | תקנה 6א | העסק משלם את המע״מ ומוציא חשבונית על שמו, אלא אם קיבל חשבונית מס מנותן השירות |
| קניית מקרקעין מאדם שאינו עוסק | תקנה 6ב | הקונה, אם הוא עוסק, מוציא חשבונית על שמו במקום המוכר |
| שימוש בנכס של העסק לצורך עצמי | תקנה 17 | העוסק מוציא חשבונית על שמו במועד שקובע החוק |
| רשות המסים סירבה להקצות לספק מספר | סעיף 47(א3) לחוק | הקונה יכול לקבל על עצמו את המע״מ ומוציא חשבונית מס עם המספר שהוקצה לו |
המקורות הם תקנות מע״מ וחוק מע״מ. כל אחד מהמקרים מוסבר בהמשך. מעבר להם יש הסדרים לענפים מסוימים. למשל, מאז 2005 קונה של פסולת מתכת הוא שחייב במע״מ ומוציא חשבונית עצמית, כפי שדווח עם כניסת התקנות לתוקף.
שירותים מספק בחו״ל
זה המקרה שרוב העסקים פוגשים בלי לשים לב. פרסום ברשתות, שרתי ענן, תוכנות מנוי: החשבונית מגיעה במייל, בדולרים או ביורו, בלי מע״מ ישראלי.
תקנה 6ד קובעת שכאשר נעשתה עסקה בישראל והמוכר או נותן השירות הוא תושב חוץ, "תחול חובת תשלום המס על הקונה, זולת אם ברשותו של הקונה חשבונית בשל העסקה". במקרה כזה העסק מוציא חשבונית על שמו ומדווח עליה בדוח התקופתי.
שתי הערות חשובות. השאלה אם שירות מסוים מחו״ל נחשב עסקה בישראל היא שאלה מקצועית. את ההחלטה כדאי להשאיר לרואה החשבון. ובדרך כלל עוסק מורשה יכול גם לקזז את המע״מ הזה כמס תשומות, כך שההשפעה על התשלום נטו קטנה. מה שלא קטן הוא החובה לדווח. בשבילה רואה החשבון צריך לקבל את כל החשבוניות מחו״ל.
שירות ממי שעיקר הכנסתו משכורת או קצבה
מרצה אורח, מתרגמת או כותב שהם שכירים במשרה מלאה ונותנים לעסק שירות חד-פעמי, לרוב לא פתחו תיק עוסק. תקנה 6א מטפלת בדיוק בזה. כשעסק מקבל שירות מסוים ממי שעיקר הכנסתו ממשכורת, מגמלה או מקצבה, העסק חייב בתשלום המס, אלא אם קיבל מנותן השירות חשבונית מס.
התקנה מונה את סוגי השירותים: מופע אמנותי, הרצאה, הוראה והדרכה, תרגום, כתיבה ועריכה, הכנת מבחנים ועוד. היא כוללת גם שירותים של בעלי מקצועות כמו מהנדס, אדריכל, עורך דין ורואה חשבון.
נותן השירות נותן לעסק הצהרה שעיקר הכנסתו ממשכורת, גמלה או קצבה. העסק מדווח על השירות ומוציא, במקום נותן השירות, חשבונית ערוכה על שמו.
קניית מקרקעין מאדם שאינו עוסק
לפי תקנה 6ב, כשאדם פרטי מוכר מקרקעין בעסקת אקראי, הקונה הוא שחייב במס. קונה שהוא עוסק מוציא במקום המוכר חשבונית ערוכה על שמו ומדווח על המכירה בדוח שלו. זה מקרה נדיר יותר לעסק קטן, אבל הוא מופיע בכל רשימה של חשבוניות עצמיות.
שימוש לצורך עצמי
כשעוסק לוקח נכס מהעסק לשימוש פרטי, החוק רואה בזה עסקה. לפי תקנה 17, בשימוש לצורך עצמי שהוא עסקה החייבת במס, העוסק מוציא חשבונית ערוכה על שמו. ההיגיון פשוט: אם קיזזתם מע״מ כשקניתם והנכס יוצא עכשיו מהעסק, המע״מ צריך לחזור.
המקרה החדש: כשרשות המסים מסרבת לתת לספק מספר הקצאה
זה המקרה שכמעט אף מדריך לא מזכיר. הוא קשור ישירות למספר ההקצאה. לפי סעיף 47 לחוק, כשיש למנהל יסוד סביר לחשש שחשבונית תוצא שלא כדין, הוא רשאי להחליט שלא להקצות לה מספר. אחת האפשרויות שהחוק נותן אז: רשות המסים שולחת לקונה, אם הוא עוסק, הצעה לקבל על עצמו את תשלום המס על העסקה.
אם הקונה מסכים, לפי סעיף 47(א3), הוא מוציא חשבונית מס ערוכה על שמו ומציין בה את המספר שהקצה לו המנהל. הספק מוציא חשבונית שבה העסקה מדווחת כאילו חל עליה מס בשיעור אפס.
במילים אחרות, גם בחשבונית מעל הסף שהספק לא קיבל עליה מספר הקצאה, עדיין יש דרך לקזז. אבל זה קורה רק אם מישהו שם לב להודעה ומגיב לה. מי ששוקל לעבוד עם ספק כזה כדאי שיתחיל בבדיקת הספק.
סעיף 20: כשהקונה מבקש לשלם במקום המוכר
סעיף 20 לחוק מע״מ קובע שמי שאינו חייב בתשלום המס רשאי, בהסכמת המנהל ובתנאים שקבע, לקבל על עצמו את התשלום. מיום ההסכמה דינו כדין החייב. ההבדל מהמקרים הקודמים: שם החובה חלה על הקונה מכוח התקנות. כאן הקונה מבקש לקחת אותה על עצמו וצריך לשם כך אישור.
מה רואים בנתונים: מטבע זר זה לא תמיד ספק זר
בדקנו את מסמכי ההוצאות שנאספו ב-OptiPay מינואר עד ספטמבר 2026. 8.2% מהם הונפקו במטבע זר. הם מחזיקים 6.1% מסכום ההוצאות. ב-84.0% מהם לא הופיע מע״מ בכלל.
זה לא נדיר: 57.1% מהעסקים קיבלו לפחות מסמך אחד כזה בתקופה. אבל אצל רובם זה לא קבוע. רק 8.3% מהם קיבלו מסמכים במטבע זר בשישה חודשים או יותר. בחודש שבו הגיעו מסמכים כאלה מדובר בחציון ב-2.8 מסמכים.
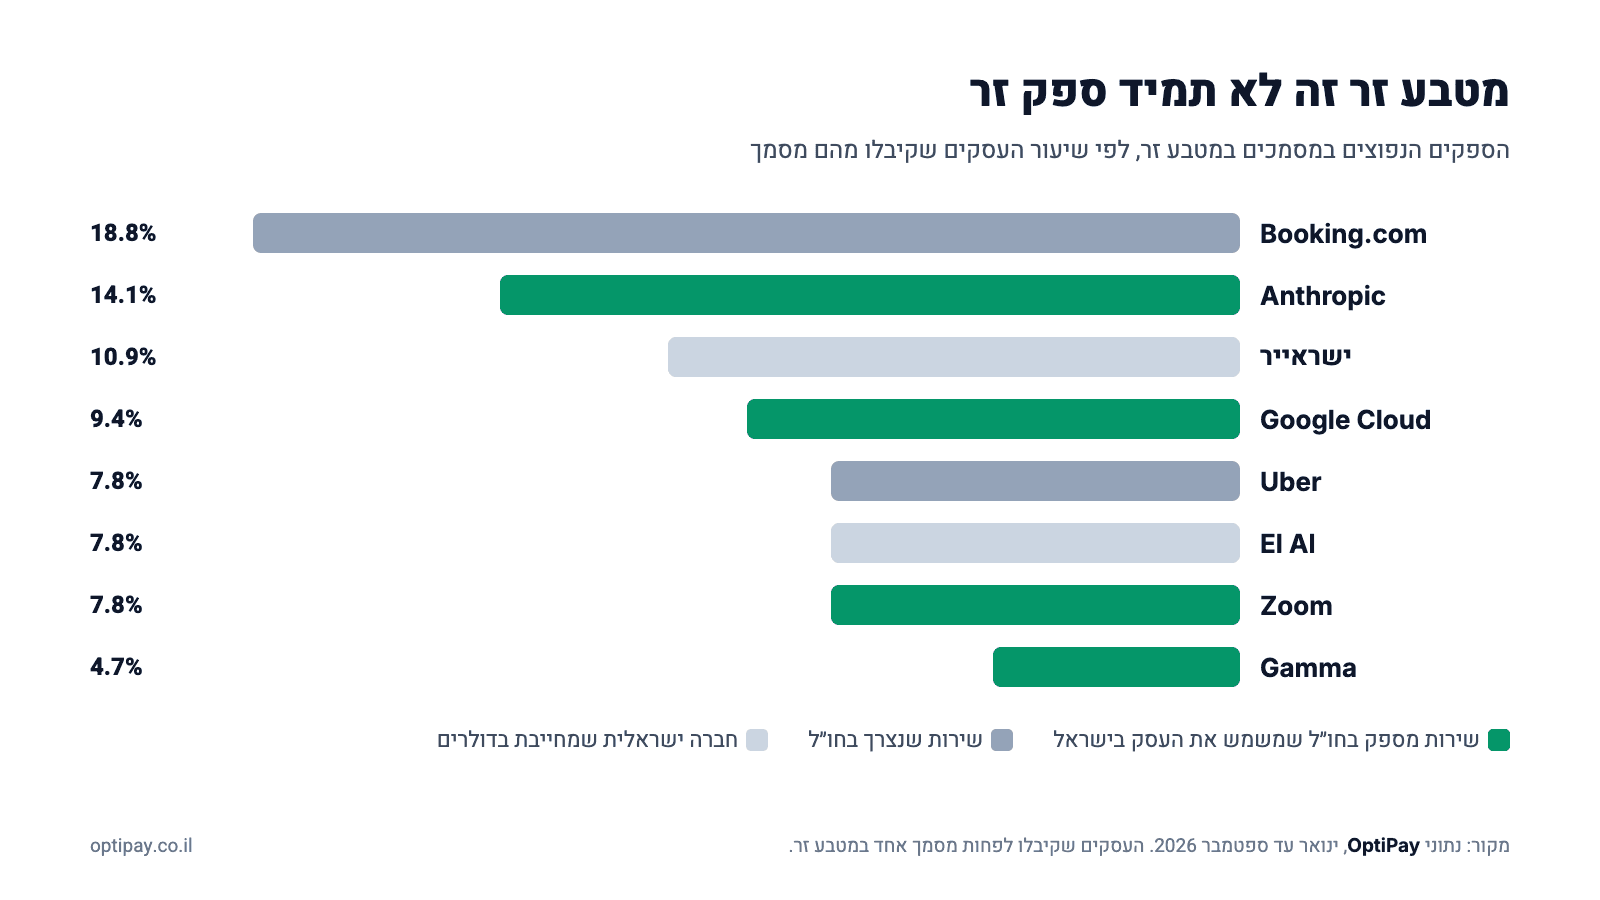
הרשימה מראה למה כדאי להבחין ביניהם. בירוק: כלי AI, שירותי ענן ותוכנות מנוי כמו Anthropic, Google Cloud ו-Zoom. אלה שירותים מספק בחו״ל שהעסק משתמש בהם בישראל, המקרה המובהק של תקנה 6ד. באפור כהה: Booking.com ו-Uber, שירותים שנצרכים בדרך כלל בנסיעה לחו״ל. באפור בהיר: ישראייר ואל על, חברות ישראליות שמחייבות בדולרים. מטבע זר לבדו לא הופך אותן לספק זר. ההבחנה הזו היא בדיוק מה שרואה החשבון צריך לעשות. לכן הוא צריך לראות את כל המסמכים.
איך מוציאים חשבונית עצמית בפועל
- מזהים את המקרה. אחד המקרים בטבלה שלמעלה, או אישור לפי סעיף 20.
- מוציאים חשבונית מס על שם העסק. בתוכנת החשבוניות שלכם או אצל רואה החשבון, עם הפרטים של העסקה ושל הספק.
- מדווחים בדוח המע״מ. העסקה נכנסת לדוח התקופתי שלכם כעסקה. אם מותר לקזז את המע״מ, הוא נכנס גם כמס תשומות.
- שומרים את המסמך של הספק. החשבונית מחו״ל, ההצהרה של נותן השירות או הודעת רשות המסים הן מה שמצדיק את החשבונית העצמית.
איך OptiPay עוזרת
חשבונית עצמית מתחילה במסמך של הספק. אם הוא לא הגיע לרואה החשבון, אף אחד לא יוציא אותה. OptiPay אוספת את החשבוניות מ-Gmail, מ-Outlook ומ-WhatsApp, גם את אלה שמגיעות מספקים בחו״ל בדולרים או ביורו. היא שומרת את המטבע והסכום המקורי לצד הסכום בשקלים, מזהה את סוג המסמך ואם יש בו מע״מ. כך בסוף החודש רואה החשבון רואה במקום אחד אילו חשבוניות הגיעו בלי מע״מ ישראלי, כפי שמתואר בעמוד OptiPay לרואי חשבון. על ההבדלים בין סוגי המסמכים הרחבנו במדריך איזה מסמך מאפשר לקזז מע״מ.
שאלות נפוצות על חשבונית עצמית
מה זה חשבונית עצמית?
חשבונית מס שהעסק מוציא על שמו במקום הספק, במקרים שבהם החוק מטיל את המע״מ על הקונה. העסק מדווח על העסקה בדוח המע״מ שלו כאילו הוא עצמו המוכר. הספק לא מוציא חשבונית מס על העסקה, או מוציא חשבונית בשיעור אפס.
מתי צריך להוציא חשבונית עצמית?
לפי תקנות מע״מ, בין השאר כשמקבלים שירות מספק תושב חוץ, כשמקבלים שירות כמו הרצאה או תרגום ממי שעיקר הכנסתו משכורת או קצבה, כשקונים מקרקעין מאדם שאינו עוסק וכשמשתמשים בנכס של העסק לצורך עצמי. יש גם מקרה חדש: כשרשות המסים מסרבת לתת לספק מספר הקצאה ומציעה לקונה לשלם את המע״מ במקומו.
האם צריך להוציא חשבונית עצמית על Google או Facebook?
תקנה 6ד לתקנות מע״מ קובעת שבעסקה בישראל עם ספק תושב חוץ, הקונה חייב בתשלום המס אלא אם יש בידו חשבונית על העסקה. אם שירות מסוים מחו״ל נחשב עסקה בישראל ואיך מדווחים עליו, כדאי לסגור עם רואה החשבון. בכל מקרה החשבוניות האלה צריכות להגיע אליו.
האם חשבונית עצמית צריכה מספר הקצאה?
בחשבונית עצמית שהקונה מוציא אחרי שרשות המסים סירבה להקצות מספר לספק, החוק קובע במפורש שהקונה מציין בה את המספר שהקצה לו המנהל. לגבי שאר המקרים החוק לא מתייחס לכך במפורש. לכן כדאי לבדוק מול רואה החשבון.
מה ההבדל בין חשבונית עצמית לסעיף 20?
סעיף 20 לחוק מע״מ מאפשר למי שאינו חייב במס לקבל על עצמו את התשלום, בהסכמת מנהל רשות המסים ובתנאים שקבע. במקרים שבתקנות החובה חלה על הקונה מכוח הדין. בסעיף 20 הקונה מבקש לקחת אותה על עצמו.
לסיכום
חשבונית עצמית היא לא טריק אלא חובה, במקרים שבהם החוק מעביר את המע״מ מהמוכר לקונה. הנפוץ שבהם הוא שירות מספק בחו״ל. אחריו באים שירות ממי שעיקר הכנסתו משכורת, קניית מקרקעין מאדם פרטי ושימוש לצורך עצמי. ויש מקרה חדש שקשור למספרי ההקצאה, כשרשות המסים מציעה לקונה לשלם את המע״מ במקום ספק שלא קיבל מספר. בכל המקרים העבודה מתחילה באותו מקום: המסמך של הספק צריך להגיע לרואה החשבון.