שילמתם לספק, קיבלתם מסמך והוא נכנס לתיקייה. אבל איזה מסמך זה בדיוק? חשבונית מס, חשבונית עסקה, קבלה או הצעה מוקדמת בשם פרופורמה? ההבדל נראה טכני. הוא קובע אם אפשר לקזז את המע״מ ששילמתם.
חשבונית מס היא המסמך היחיד, יחד עם חשבונית מס-קבלה, שמאפשר לעוסק מורשה לקזז את המע״מ ששילם לספק. כך קובע סעיף 38 לחוק מע״מ. רוב המדריכים ברשת מסבירים איך להפיק כל סוג מסמך. המדריך הזה כתוב לצד שמקבל אותם: מה כל מסמך אומר עליכם ומה לבקש מהספק כשקיבלתם את המסמך הלא נכון.
מה ההבדל בין סוגי החשבוניות
הטבלה מרכזת את המסמכים שעסק מקבל מספקים, לפי חוק מע״מ, הוראות ניהול פנקסי חשבונות וכל-זכות.
| מסמך | מי מוציא אותו | מה הוא מעיד | אפשר לקזז מע״מ? | מה לעשות כשקיבלתם אותו |
|---|---|---|---|---|
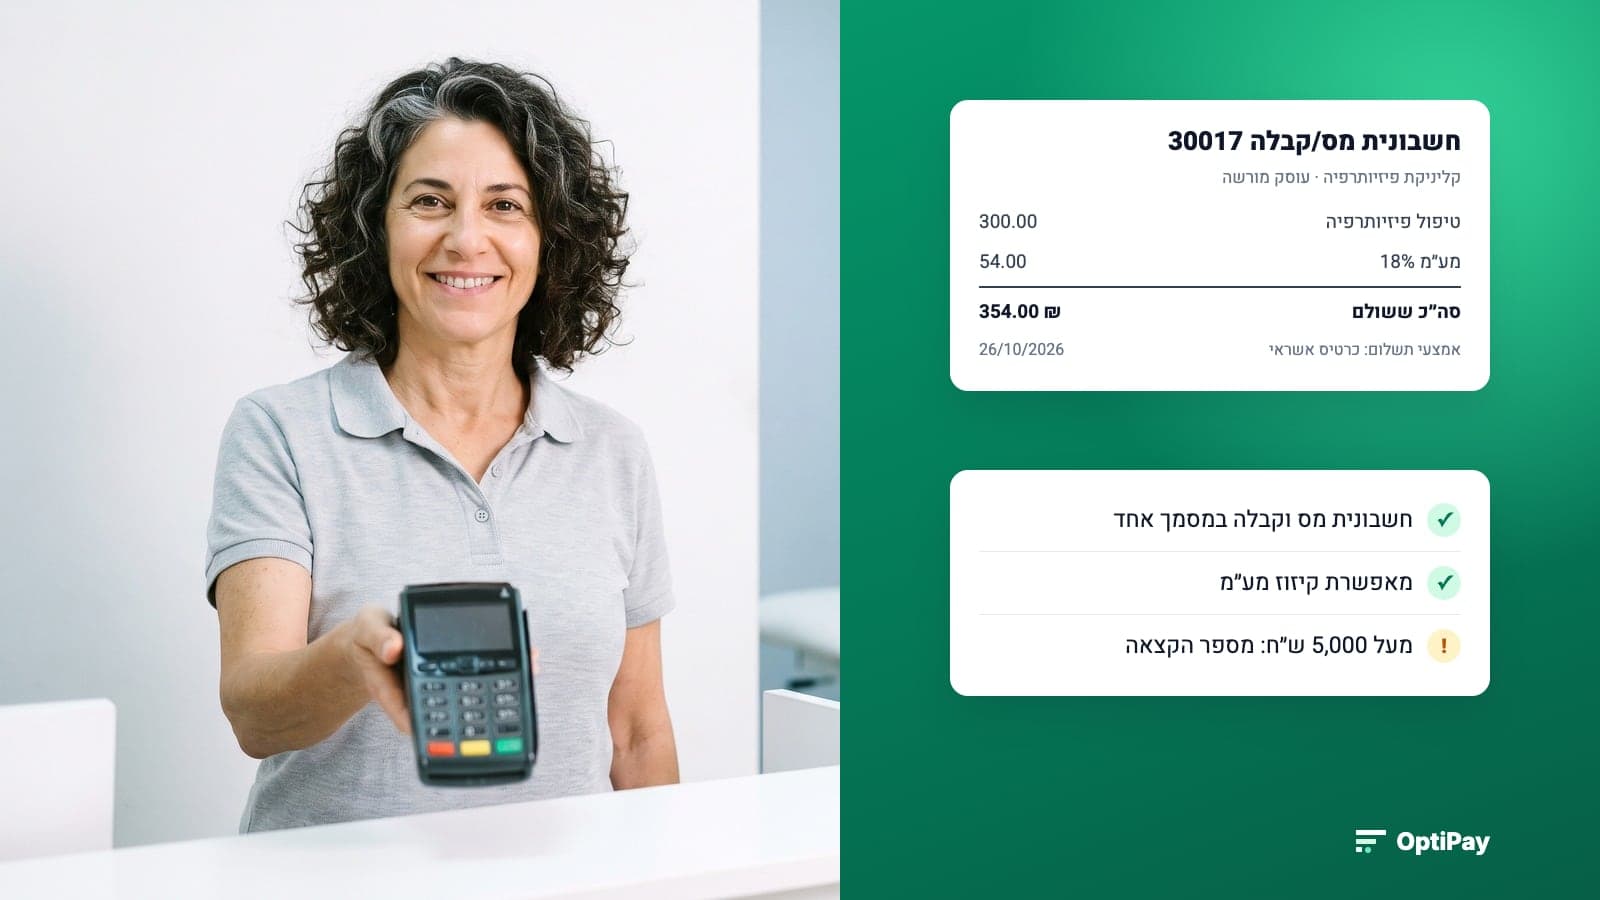
| חשבונית מס | עוסק מורשה או חברה בע״מ | עסקה שחייבת במע״מ | כן | לבדוק שהיא תקינה ומעל 5,000 ש״ח לפני מע״מ שיש בה מספר הקצאה |
| חשבונית מס-קבלה | עוסק מורשה או חברה בע״מ, כשהתשלום מתקבל במעמד העסקה | עסקה ותשלום יחד | כן | אותו דבר כמו חשבונית מס |
| חשבונית עסקה | כל עוסק | עסקה, בלי חיוב במס | לא | לבקש חשבונית מס אחרי התשלום |
| חשבון עסקה (דרישת תשלום) | בעיקר נותני שירותים | בקשה לתשלום | לא | לשלם ולבקש חשבונית מס |
| פרופורמה | כל אחד | הצעה מוקדמת | לא | לחכות לחשבונית מס אחרי ביצוע העסקה |
| קבלה | כל עסק, כולל עוסק פטור ועמותה | שהתשלום בוצע | לא | אם הספק עוסק מורשה, לבקש חשבונית מס |
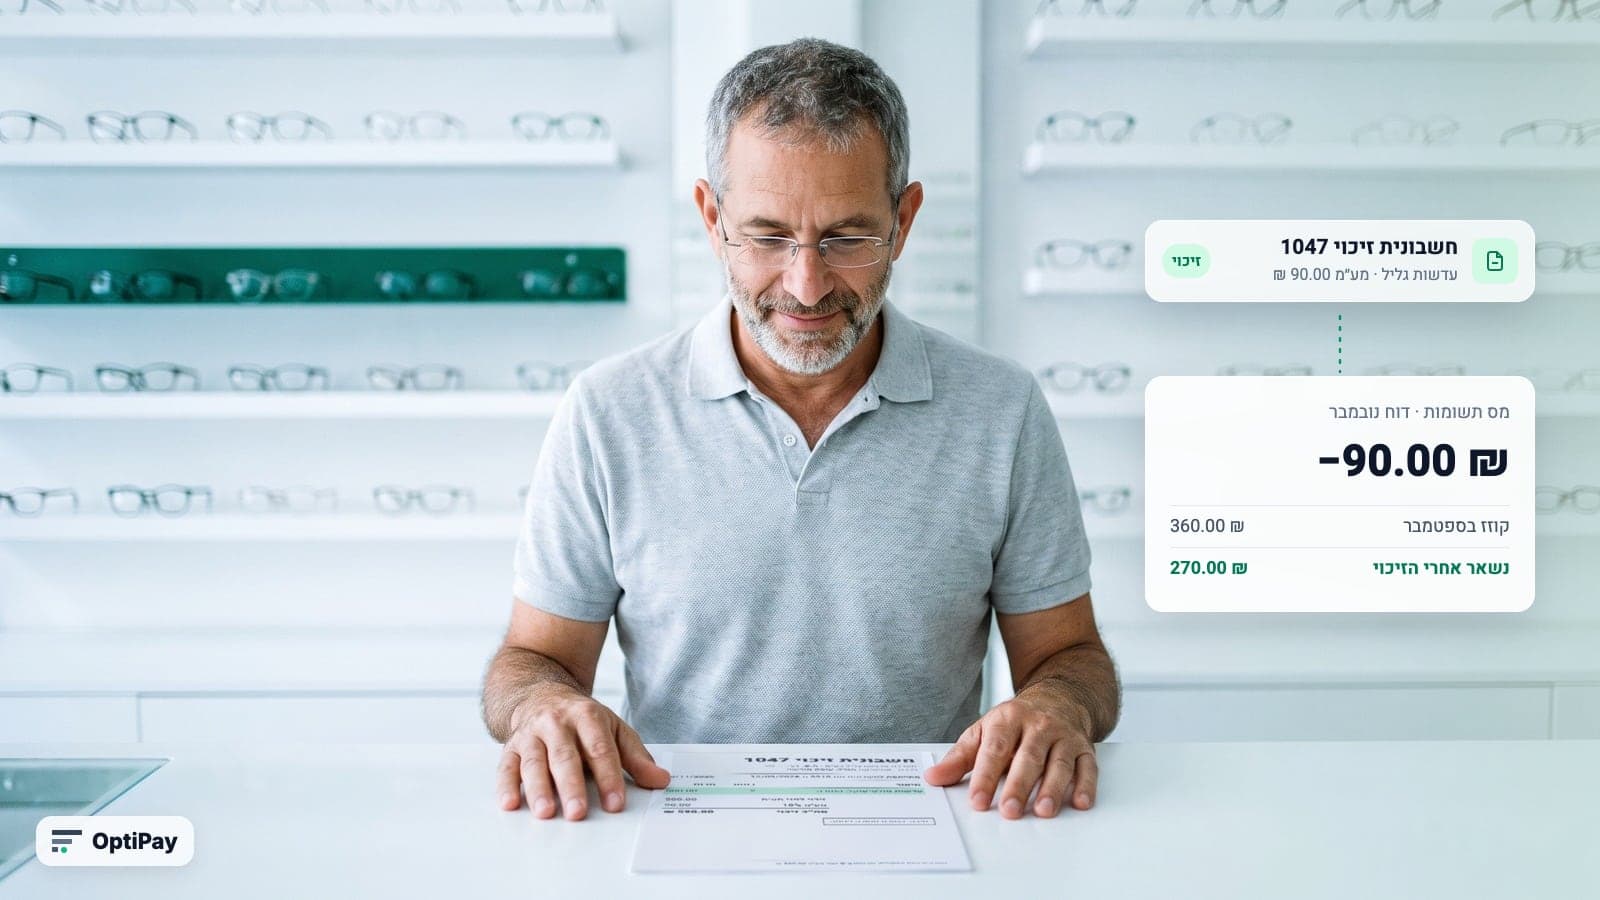
| חשבונית זיכוי | הספק שהוציא את החשבונית המקורית | ביטול או הקטנה של עסקה | מקטינה את הקיזוז | להפחית את המע״מ שבה מהתשומות |
| חשבונית עצמית | העסק הקונה, במקרים שנקבעו בתקנות | רכישה ממי שאינו רשאי להוציא חשבונית מס | כן, בתנאים שנקבעו | לתאם מראש עם רואה החשבון |
מה הנתונים שלנו מראים
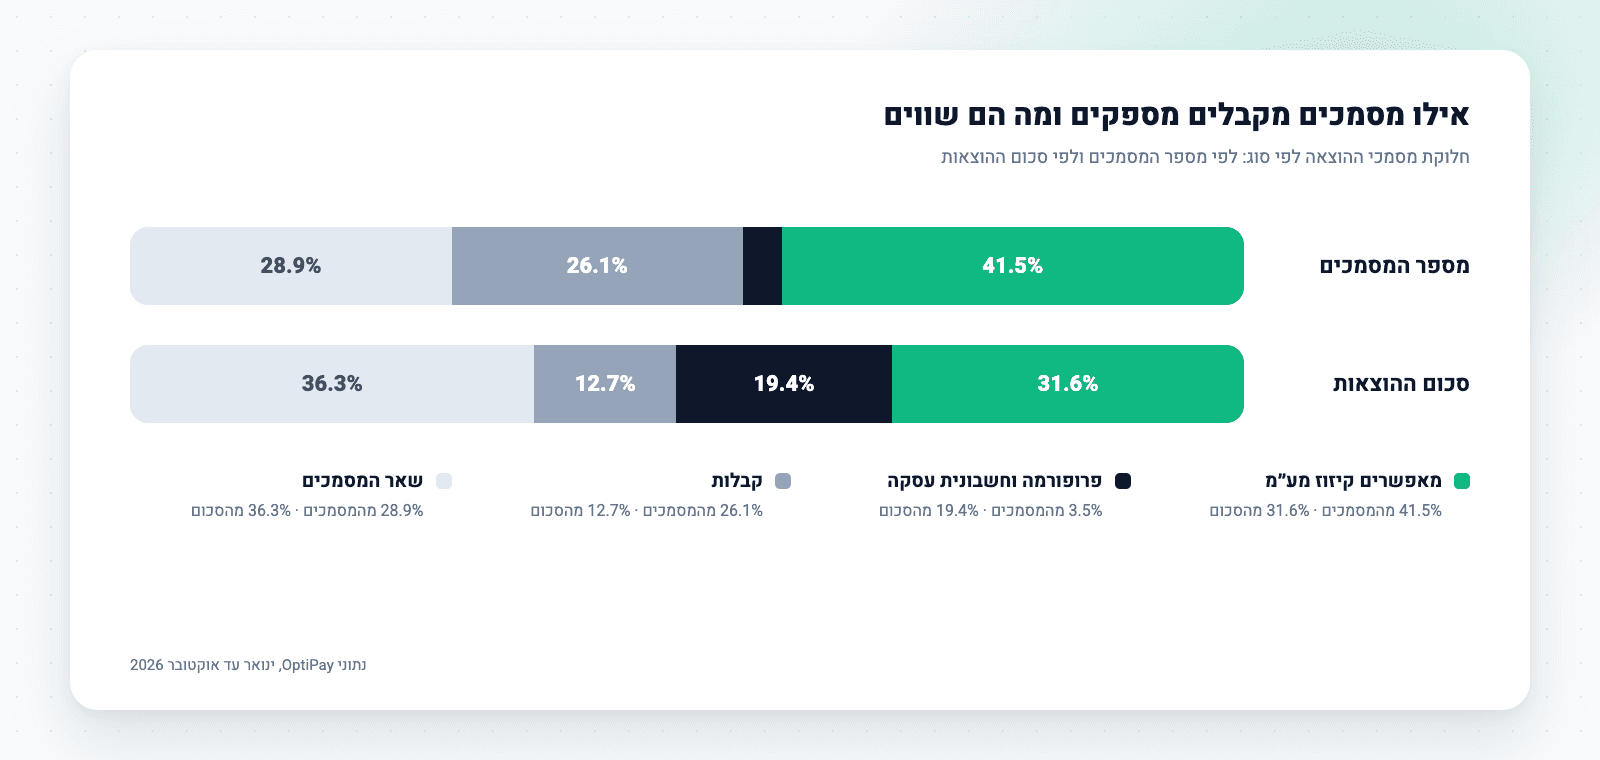
בדקנו את מסמכי ההוצאות ש-OptiPay אספה ב-2026 עבור העסקים שמשתמשים בה, לפי סוג המסמך שזוהה בכל אחד מהם. שלושה ממצאים.
פחות ממחצית מהמסמכים מאפשרים קיזוז מע״מ. חשבוניות מס וחשבוניות מס-קבלה הן 41.5% ממסמכי ההוצאות. קבלות רגילות הן עוד 26.1% ורק 3.6% מהן מציגות סכום מע״מ בכלל.
המלכודת היא פרופורמה וחשבונית עסקה. שני הסוגים האלה הם רק 3.5% מהמסמכים, אבל 19.4% מסכום ההוצאות. אלה העסקאות הגדולות. בכ-73% מהם מופיע סכום מע״מ, כך שהם נראים בדיוק כמו חשבונית מס. אבל המע״מ שבהם ניתן לקיזוז רק כשמגיעה חשבונית המס שאמורה לבוא אחריהם.
לכן הבדיקה החשובה ביותר היא לא "יש מע״מ במסמך", אלא "כתוב עליו חשבונית מס". סכום מע״מ על המסמך לא אומר דבר על הזכות לקזז אותו.
איך בודקים שחשבונית מס תקינה
חשבונית מס שחסרים בה פרטים עלולה לחזור מרואה החשבון. לפי הוראות ניהול פנקסי חשבונות ולפי סעיף 47 לחוק מע״מ, אלה הפרטים שצריכים להופיע עליה:
- המילים "חשבונית מס" בכותרת
- שם הספק, כתובתו, המילים "עוסק מורשה" ומספר העוסק שלו
- מספר חשבונית סידורי ותאריך
- השם שלכם ובעסקה בין עוסקים גם מספר העוסק שלכם
- תיאור של מה שנקנה, כמות ומחיר ליחידה
- הסכום לפני מע״מ
- סכום המע״מ ושיעורו
- הסכום הכולל
- המילה "מקור" על המסמך שקיבלתם (או "העתק" על העתק ממוחשב)
- מספר הקצאה, כשהסכום לפני מע״מ עולה על 5,000 ש״ח
הסעיף האחרון חשוב במיוחד. בחשבונית שחייבת מספר הקצאה ואין בה מספר כזה, לא ניתן לקזז את המע״מ. ולפי פסקה 18 שנוספה לסעיף 32 לפקודת מס הכנסה (חוזר מס הכנסה 03/2026), גם ההוצאה עצמה לא תותר בניכוי. ולפני שמשלמים לספק חדש כדאי לבדוק גם שהוא עוסק מורשה, כפי שמפורט במדריך בדיקת עוסק מורשה ואישור ניהול ספרים.
מותר לדרוש חשבונית מס
כן. זו זכות שהרבה בעלי עסקים לא מנצלים. לפי סעיף 47 לחוק מע״מ, עוסק מורשה רשאי להוציא חשבונית מס במקום חשבונית עסקה וחייב לעשות זאת כשהקונה דורש.
יש סייג אחד. בעסקאות שבהן החיוב במס חל עם קבלת התשלום, כמו רוב השירותים (ייעוץ, עריכת דין, הרצאות), אפשר לדרוש חשבונית מס רק אחרי שמשלמים. במקרה כזה הספק צריך להוציא אותה בתוך 14 יום מקבלת התשלום, לפי כל-זכות. בעסקה למסירת סחורה, החיוב חל עם המסירה ואפשר לדרוש חשבונית מס כבר אז.
המשמעות המעשית: קיבלתם חשבונית עסקה או דרישת תשלום, שילמתם ועברו שבועיים בלי חשבונית מס? זה הזמן לפנות לספק. חלון הקיזוז של שישה חודשים נספר מיום הוצאת חשבונית המס, כך שכל שבוע של עיכוב דוחה את הקיזוז. אם החשבונית לא מגיעה בכלל, המע״מ אבוד.
חשבונית מס-קבלה
חשבונית מס-קבלה היא מסמך אחד שמשלב חשבונית מס וקבלה. לפי כל-זכות, רק עוסק מורשה או חברה בע״מ רשאים להוציא אותה ורק כשהתשלום מתקבל במעמד העסקה. זה המסמך שמקבלים ברוב הקניות בחנות ובאתרי אינטרנט ישראליים והוא 24.2% ממסמכי ההוצאות בנתונים שלנו. מתי מותר לאחד חשבונית מס וקבלה ומה חייב להופיע במסמך המשולב, במדריך חשבונית מס קבלה.
מבחינתכם היא שווה לחשבונית מס לכל דבר: אפשר לקזז את המע״מ שבה והיא כפופה לאותם כללים של שישה חודשים ומספר הקצאה.
חשבונית עסקה וחשבון עסקה
חשבונית עסקה היא מסמך שכל עוסק חייב להוציא על עסקה, לפי סעיף 45 לחוק מע״מ. היא מעידה שהעסקה התקיימה, אבל לא יוצרת חיוב במס אצל הספק. לכן לקוח שקיבל אותה לא יכול לקזז ממנה מע״מ, גם כשמופיע בה סכום מע״מ.
חשבון עסקה הוא בכלל לא מונח מהחוק. זו דרישת תשלום שנותני שירותים שולחים לפני שמשלמים להם. כל-זכות מתארת אותו כמסמך לתיעוד בלבד, שאין צורך לדווח עליו ולא משלמים עליו מע״מ.
בשני המקרים הצעד הבא זהה: לשלם ולוודא שחשבונית מס מגיעה אחרי זה.
פרופורמה
חשבונית פרופורמה היא הצעה מוקדמת או אישור הזמנה. אין לה מעמד בחוק מע״מ. היא אינה אחד המסמכים שסעיף 38 מכיר בהם לקיזוז. בנתונים שלנו היא 1.9% מהמסמכים ו-14% מסכום ההוצאות, כי פרופורמה נשלחת בדרך כלל לפני רכישות גדולות. אל תתייקו אותה כהוצאה. היא שם רק עד שחשבונית המס תחליף אותה.
חשבונית עצמית
חשבונית עצמית היא מקרה הפוך: העסק הקונה מוציא את החשבונית במקום המוכר ועל שמו, כי החובה לשלם את המע״מ עוברת אליו. את כל המקרים, כולל שירותים מספק בחו״ל, פירטנו במדריך חשבונית עצמית. זה לא מונח מהחוק אלא מקרים מוגדרים בתקנות מע״מ, למשל:
- שירותים מסוימים ממי שעיקר הכנסתו ממשכורת או מקצבה, כמו מרצה או מתרגם
- רכישת נדל״ן מאדם פרטי בעסקת אקראי
- רכישת גרוטאות ומתכות
העסק הקונה מדווח על המע״מ שבחשבונית ובדרך כלל גם מקזז אותו באותו דוח. כיוון שהמקרים מוגדרים במדויק, כדאי לתאם מראש עם רואה החשבון לפני שמוציאים חשבונית כזו.
חשבונית זיכוי
חשבונית זיכוי (או הודעת זיכוי) מבטלת או מקטינה עסקה שכבר חויבה: החזרה, הנחה בדיעבד או טעות בסכום. מבחינת מי שמקבל אותה, יש כאן חובה ולא רק מסמך. לפי תקנה 24 לתקנות מע״מ, עוסק שקיבל חשבונית זיכוי צריך להפחית את המע״מ שבה מהתשומות בדוח של התקופה שבה קיבל אותה. מה בודקים בזיכוי, למה הספק מבקש לאשר אותו ומה עם מספר הקצאה, במדריך חשבונית זיכוי.
קבלה ועוסק פטור
קבלה מעידה רק שהתשלום בוצע. כל עוסק חייב להוציא אותה עם קבלת התשלום, אבל היא לא מאפשרת קיזוז מע״מ. אם הספק הוא עוסק מורשה ושלח רק קבלה, בקשו ממנו חשבונית מס או חשבונית מס-קבלה.
אם הספק הוא עוסק פטור, המצב אחר. עוסק פטור אינו רשאי להוציא חשבונית מס והמחיר שלו לא כולל מע״מ. אין מה לקזז. זה לא הפסד. ההוצאה עצמה עדיין מוכרת במס הכנסה, כפי שמפרטת טבלת הוצאות מוכרות 2026. ספק שעבר את תקרת עוסק פטור ל-2026 עובר לעוסק מורשה. מאותו יום הוא מוציא חשבונית מס.
אותו דבר בעמותה. עמותה שמסווגת במע״מ כמלכ״ר (מוסד ללא כוונת רווח) אינה עוסק. לכן היא מוציאה קבלות ולא חשבוניות מס, כפי שמסביר כל מס. חריג אחד: עמותה שרשומה כעוסק מורשה עבור פעילות עסקית מסוימת יכולה להוציא חשבונית מס על אותה פעילות.
איך OptiPay עוזרת לזהות את המסמך הנכון
OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp. בעזרת סריקת חשבוניות ב-AI היא מזהה בכל מסמך את הסוג שלו: חשבונית מס, חשבונית מס-קבלה, קבלה, חשבונית עסקה, פרופורמה או חשבונית זיכוי. סכום המע״מ לקיזוז מחושב רק מחשבוניות מס ומחשבוניות מס-קבלה, כך שפרופורמה עם שורת מע״מ לא מנפחת את התמונה.
כך קל לראות אילו ספקים שלחו מסמך שלא מאפשר קיזוז ולבקש מהם חשבונית מס כל עוד חלון ששת החודשים פתוח. בסוף התקופה רואה החשבון מקבל את כל המסמכים מסודרים. על החבילה הזו הרחבנו במדריך דוחות לרואה חשבון.
שאלות נפוצות על סוגי חשבוניות
מה ההבדל בין חשבונית מס לחשבונית עסקה?
חשבונית מס מאפשרת לעוסק מורשה שקיבל אותה לקזז את המע״מ שבה. חשבונית עסקה לא מאפשרת קיזוז, גם כשמופיע בה סכום מע״מ. היא מעידה על העסקה ולא על חיוב במס. מי שקיבל חשבונית עסקה צריך לבקש מהספק חשבונית מס אחרי התשלום.
האם מותר לדרוש מהספק חשבונית מס?
כן. לפי סעיף 47 לחוק מע״מ, עוסק מורשה חייב להוציא חשבונית מס כשהקונה דורש זאת. בעסקאות שבהן החיוב במס חל עם התשלום, כמו רוב השירותים, אפשר לדרוש אותה רק אחרי שמשלמים והספק צריך להוציא אותה בתוך 14 יום מהתשלום.
האם אפשר לקזז מע״מ מקבלה?
לא. קבלה מעידה רק שהתשלום בוצע. כדי לקזז מע״מ צריך חשבונית מס או חשבונית מס-קבלה, מסמך שמשלב את שתיהן. קבלה מעוסק פטור לא כוללת מע״מ בכלל ולכן אין מה לקזז ממנה. זה לא הפסד.
מה זו חשבונית מס-קבלה?
מסמך אחד שהוא גם חשבונית מס וגם קבלה. רק עוסק מורשה או חברה בע״מ רשאים להוציא אותו ורק כשהתשלום מתקבל במעמד העסקה. הוא מאפשר קיזוז מע״מ בדיוק כמו חשבונית מס רגילה.
מתי מוציאים חשבונית עצמית?
כשעסק קונה ממי שאינו רשאי להוציא חשבונית מס, במקרים שנקבעו בתקנות מע״מ. למשל שירותים מסוימים ממי שעיקר הכנסתו ממשכורת, רכישת נדל״ן מאדם פרטי או רכישת גרוטאות. העסק הקונה מוציא במקום המוכר חשבונית על שמו ומדווח עליה בעצמו. כדאי לתאם מראש עם רואה החשבון.
מה עושים עם חשבונית זיכוי שקיבלתי?
מקטינים את מס התשומות. לפי תקנה 24 לתקנות מע״מ, עוסק שקיבל חשבונית זיכוי צריך להפחית את המע״מ שבה מהתשומות בדוח של התקופה שבה קיבל אותה. מי ששוכח לעשות זאת מקזז יותר מע״מ ממה שמגיע לו.
לסיכום
מכל המסמכים שספק יכול לשלוח, רק שניים מאפשרים לקזז מע״מ: חשבונית מס וחשבונית מס-קבלה. כל השאר, גם כשמופיעה בהם שורת מע״מ, הם שלב בדרך או תיעוד של תשלום. הכלל המעשי פשוט: על כל הוצאה של עוסק מורשה ודאו שבסוף מגיעה חשבונית מס ושמעל 5,000 ש״ח לפני מע״מ יש בה מספר הקצאה. ואם היא לא מגיעה, בקשו אותה. זו זכות שלכם בחוק.