ניכוי מס במקור הוא החלק מהתשלום שהלקוח לא מעביר לכם אלא משלם ישירות למס הכנסה על שמכם. השיעור הבסיסי הוא 20%. מי שלא הוכיח שהוא מנהל ספרים כדין ינוכה ב-30%. אישור ניכוי מס במקור מפקיד השומה מוריד את השיעור ולפעמים מבטל אותו.
רוב המדריכים מסבירים את האישור מהצד של מי שמנפיק אותו. המדריך הזה הולך אחרי הכסף: למה תשלום מלקוח מגיע קטן מהחשבונית, מאיפה בא השיעור, איך מבקשים להקטין אותו ומה עושים בסוף השנה כדי לקבל את הכסף בחזרה. ובסוף גם הצד השני, כשאתם אלה שמשלמים לספקים.
מה זה ניכוי מס במקור
סעיף 164 לפקודת מס הכנסה מחייב את מי שמשלם סוגים מסוימים של הכנסה לנכות מהם מס בשעת התשלום. צו מס הכנסה (קביעת תשלומים בעד שירותים או נכסים כהכנסה) מוסיף לרשימה תשלומים בעד שירותים או נכסים, כלומר את התשלום לעצמאי או לספק. תקנות מס הכנסה (ניכוי מתשלומים בעד שירותים או נכסים) קובעות כמה מנכים ומתי מדווחים.
הניכוי הוא לא מס נוסף. זו מקדמה על חשבון המס השנתי שלכם, שהלקוח משלם במקומכם. לפי תקנה 7, ההכנסה כולה עדיין נכללת בדוח השנתי שלכם. המס שנוכה ממנה נזקף לזכותכם.
מי חייב לנכות
לא כל לקוח מנכה. החובה חלה על מי שמופיע בהגדרה שבצו, בין היתר:
- המדינה, רשויות מקומיות, איגודי ערים והמוסד לביטוח לאומי.
- בנקים, חברות ביטוח, בתי חולים, קופות חולים ומוסדות להשכלה גבוהה.
- חברות ממשלתיות וחברות בנות ממשלתיות.
- מי שחייב לנהל הנהלת חשבונות כפולה.
- עסק שמחזורו עבר את הסף שבצו. לפי לוח העזר של רשות המסים לשנת 2026, ב-2026 חייב בניכוי עסק שמחזורו בשנת המס 2024 עלה על 5,300,000 ש״ח.
שני חריגים חשובים. לפי סעיף 2א לצו, עסק שבכל אחת משלוש שנות המס הרלוונטיות לא עבר את הסף ולא חויב בהנהלת חשבונות כפולה אינו נחשב משלם. ולפי תקנה 2(א), אין חובה לנכות מתשלום בעד שירות או נכס ששוויו לא עולה על הסכום שבסעיף 2(ב) לחוק עסקאות גופים ציבוריים, כלומר 5,520 ש״ח בשנים 2024 עד 2026.
בפועל, עצמאי פוגש ניכוי במקור בעיקר מול לקוחות גדולים: חברה, רשות, בנק או קופת חולים. לקוח פרטי או עסק קטן משלמים לו את מלוא הסכום.
כמה מנכים
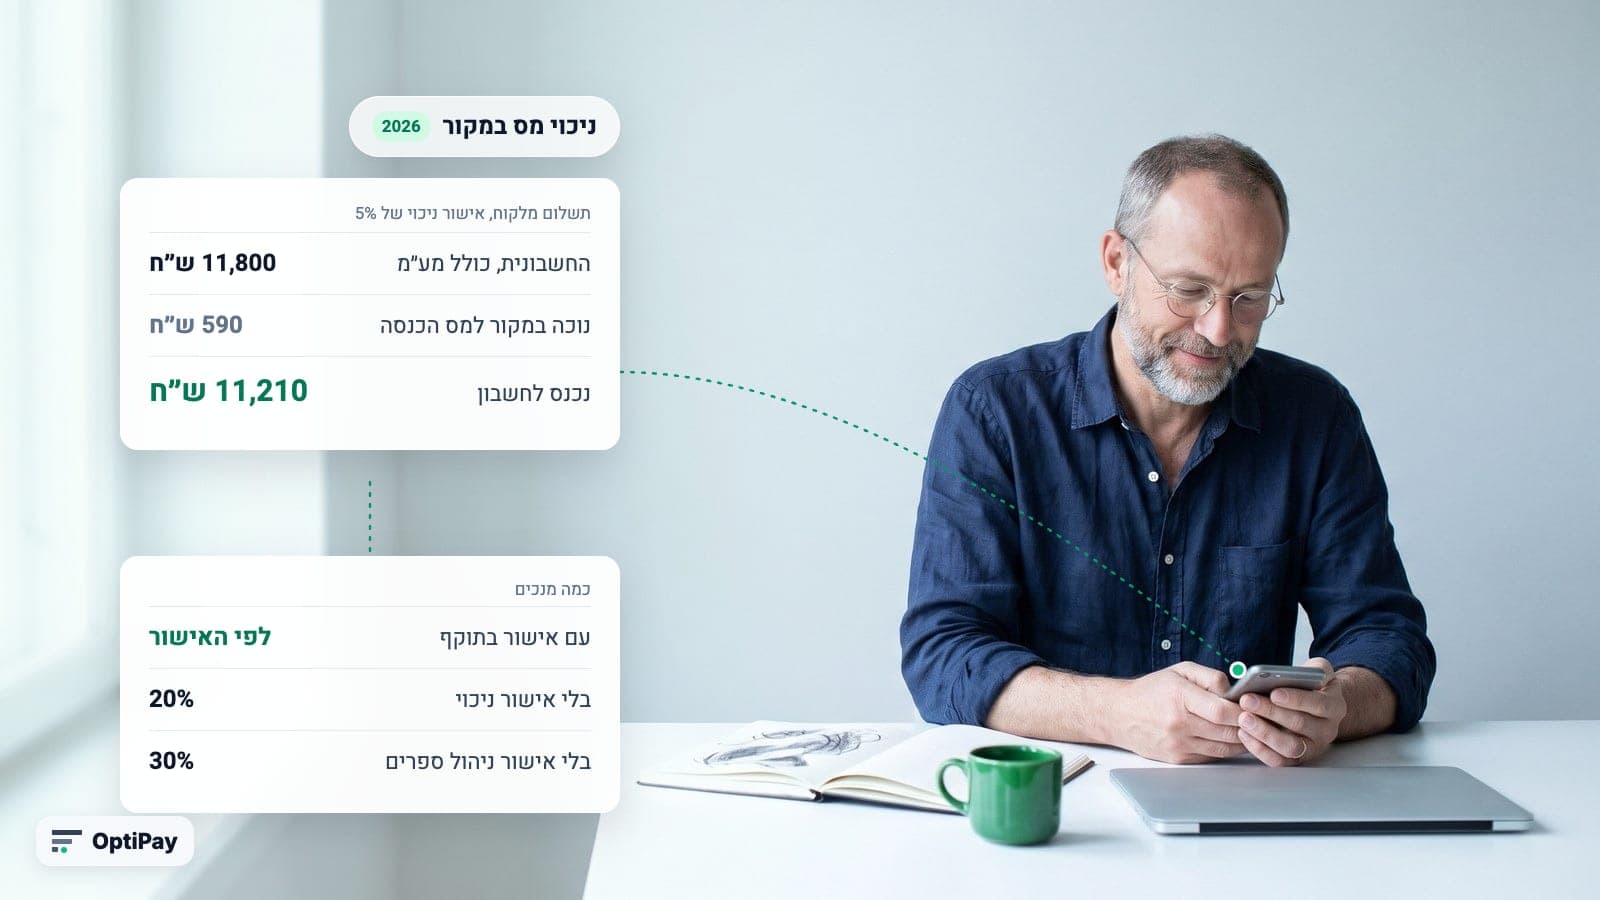
| המצב שלכם מול רשות המסים | שיעור הניכוי |
|---|---|
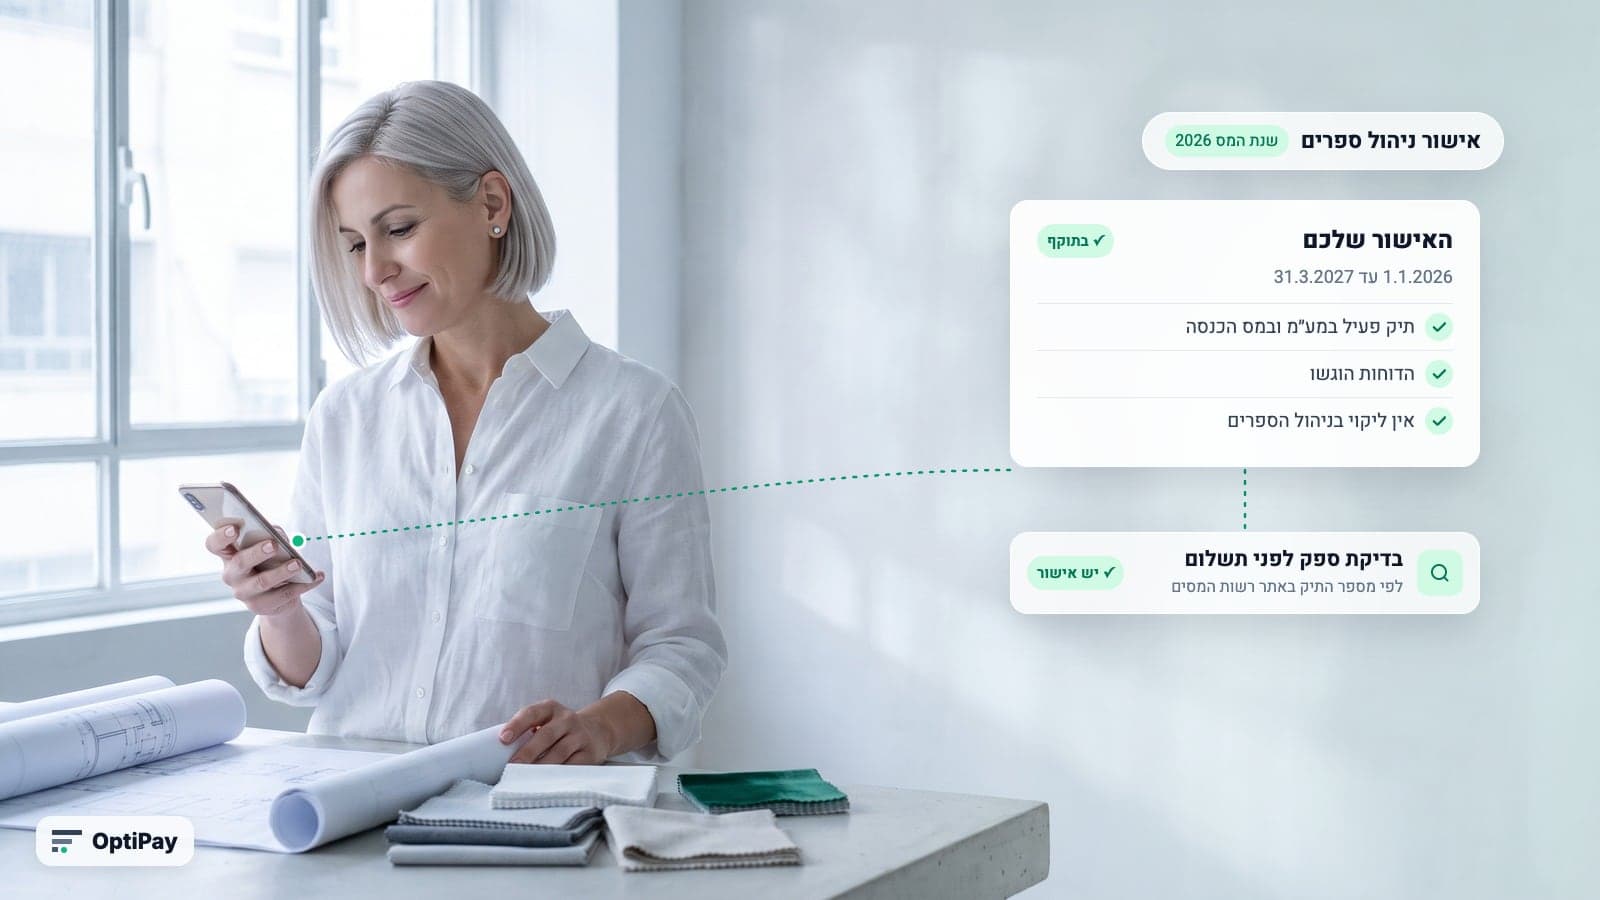
| יש לכם אישור ניכוי מס במקור בתוקף | השיעור שבאישור, לפעמים 0% |
| אין לכם אישור ניכוי | 20%, לפי תקנה 2(א) |
| לא הוכחתם שאתם מנהלים ספרים ומגישים דוחות ואין לכם אישור על כך | 30%, לפי תקנה 2(ב) |
הבסיס לניכוי הוא כל הסכום שמשולם, כולל המע״מ. כך עולה מהגדרת "תשלומים בעד שירותים או נכסים" בצו, שכוללת את התשלום "לרבות מס ערך מוסף". את המע״מ עצמו הספק מדווח ומשלם כרגיל. הניכוי לא מקטין אותו אלא נזקף לזכותו במס הכנסה.
דוגמה: עצמאית שמגישה לחברה חשבונית מס על שירות של 10,000 ש״ח ועוד 1,800 ש״ח מע״מ, סך הכל 11,800 ש״ח. אם יש לה אישור ניכוי של 5%, החברה מעבירה לה 11,210 ש״ח ו-590 ש״ח למס הכנסה על שמה. בלי אישור בכלל, היא תקבל 9,440 ש״ח. אם גם אין לה אישור ניהול ספרים, 8,260 ש״ח. בכל המקרים ההכנסה שלה היא 10,000 ש״ח. ההפרש מחכה לדוח השנתי.
איך מקבלים אישור ניכוי מס במקור
רוב העצמאים לא צריכים לבקש. לפי הוראת ביצוע מס הכנסה 2/2026, רשות המסים מפיקה בתחילת כל שנה אישורים במהלך מרוכז לתיקים פעילים שלא רשום בהם ליקוי. האישורים לשנת 2026 מוצגים החל מינואר 2026.
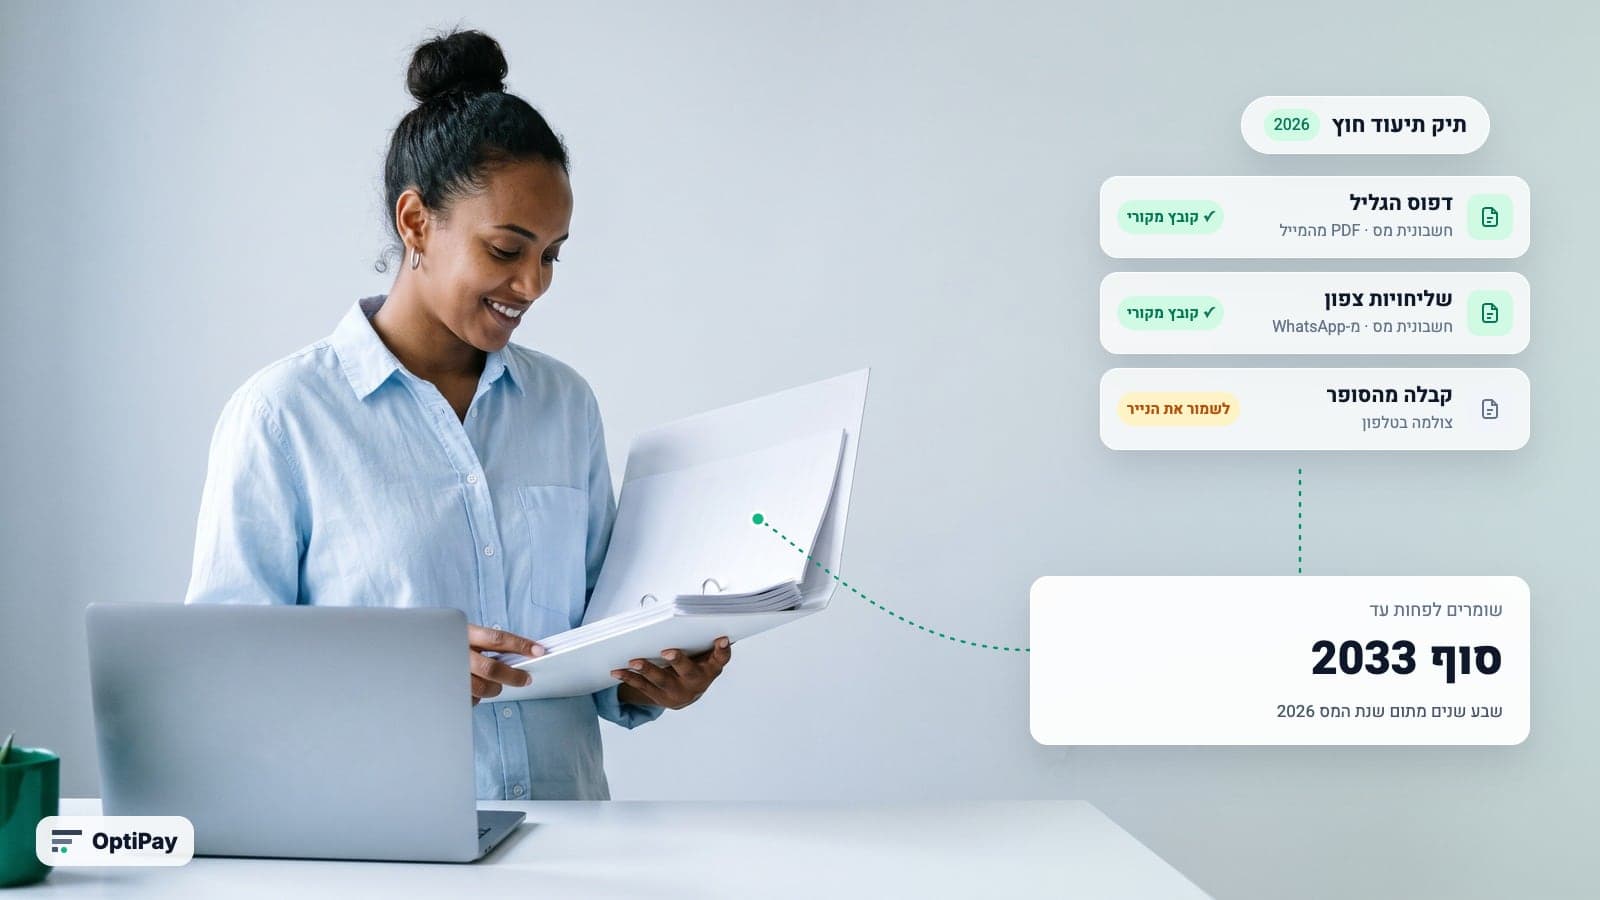
האישור קיים רק בגרסה דיגיטלית. הוא לא נשלח בדואר. גם הלקוח לא צריך שתמסרו לו עותק. הוא רואה את השיעור שלכם בשירות מידע על אישורי ניכוי מס במקור וניהול ספרים באתר רשות המסים לפי מספר התיק שלכם. אותו שירות מאפשר גם לכם לבדוק מה רשום ולהדפיס את האישור.
אם לא קיבלתם אישור, או שהשיעור שבו גבוה ממה שמתאים להכנסה שלכם, יש שתי דרכים:
- לבדוק אם יש ליקוי בתיק. המהלך המרוכז מדלג על תיקים שרשום בהם ליקוי, למשל דוח שלא הוגש. אחרי שהליקוי מתוקן אפשר לבקש אישור במשרד השומה.
- לבקש הקטנה או פטור בטופס 2542. לפי דף השירות של רשות המסים, מגישים את הטופס מלא וחתום למשרד מס הכנסה שבו מתנהל התיק, בזימון תור מראש. ההחלטה נרשמת במערכת האישורים. לפי תקנה 3, פקיד השומה רשאי להקטין את הניכוי אם הוא סבור שבשיעור הקבוע ייווצר לכם עודף מס.
בסוף השנה: טופס 857 והחזר הכסף
לפי תקנה 6, כל משלם שניכה מכם מס חייב לתת לכם עד 20 במרס אישור שנתי בטופס 857. בטופס מופיעים התשלומים ששילם לכם בשנה הקודמת והמס שנוכה מהם.
הטופס הזה הוא ההוכחה שהמס כבר שולם. בדוח השנתי מדווחים על ההכנסה המלאה. רואה החשבון מקזז ממנה את כל המס שנוכה לפי טופסי 857. אם נוכה יותר ממה שאתם חייבים, ההפרש חוזר אליכם.
מה כדאי לעשות בפועל:
- לרשום כל תשלום שהגיע מנוכה. סכום החשבונית, הסכום שנכנס לחשבון וההפרש. בלי זה קשה לדעת בסוף השנה אם כל הניכויים נזקפו.
- לאסוף 857 מכל לקוח שניכה. לקוח שלא שלח עד סוף מרס, כדאי לבקש ממנו. הטופס מגיע לרוב במייל ונבלע בין הודעות אחרות.
- להשוות לרישום שלכם. טופס 857 שהסכום בו נמוך ממה שנוכה בפועל הוא כסף שלא יחזור עד שהלקוח יתקן.
- להעביר הכל לרואה החשבון יחד. טופסי 857, החשבוניות שהוצאתם וההוצאות של השנה. איך מכינים את החבילה הזו, במדריך מה להעביר לרואה החשבון.
כשאתם המשלמים: מה צריך לבדוק לפני תשלום לספק
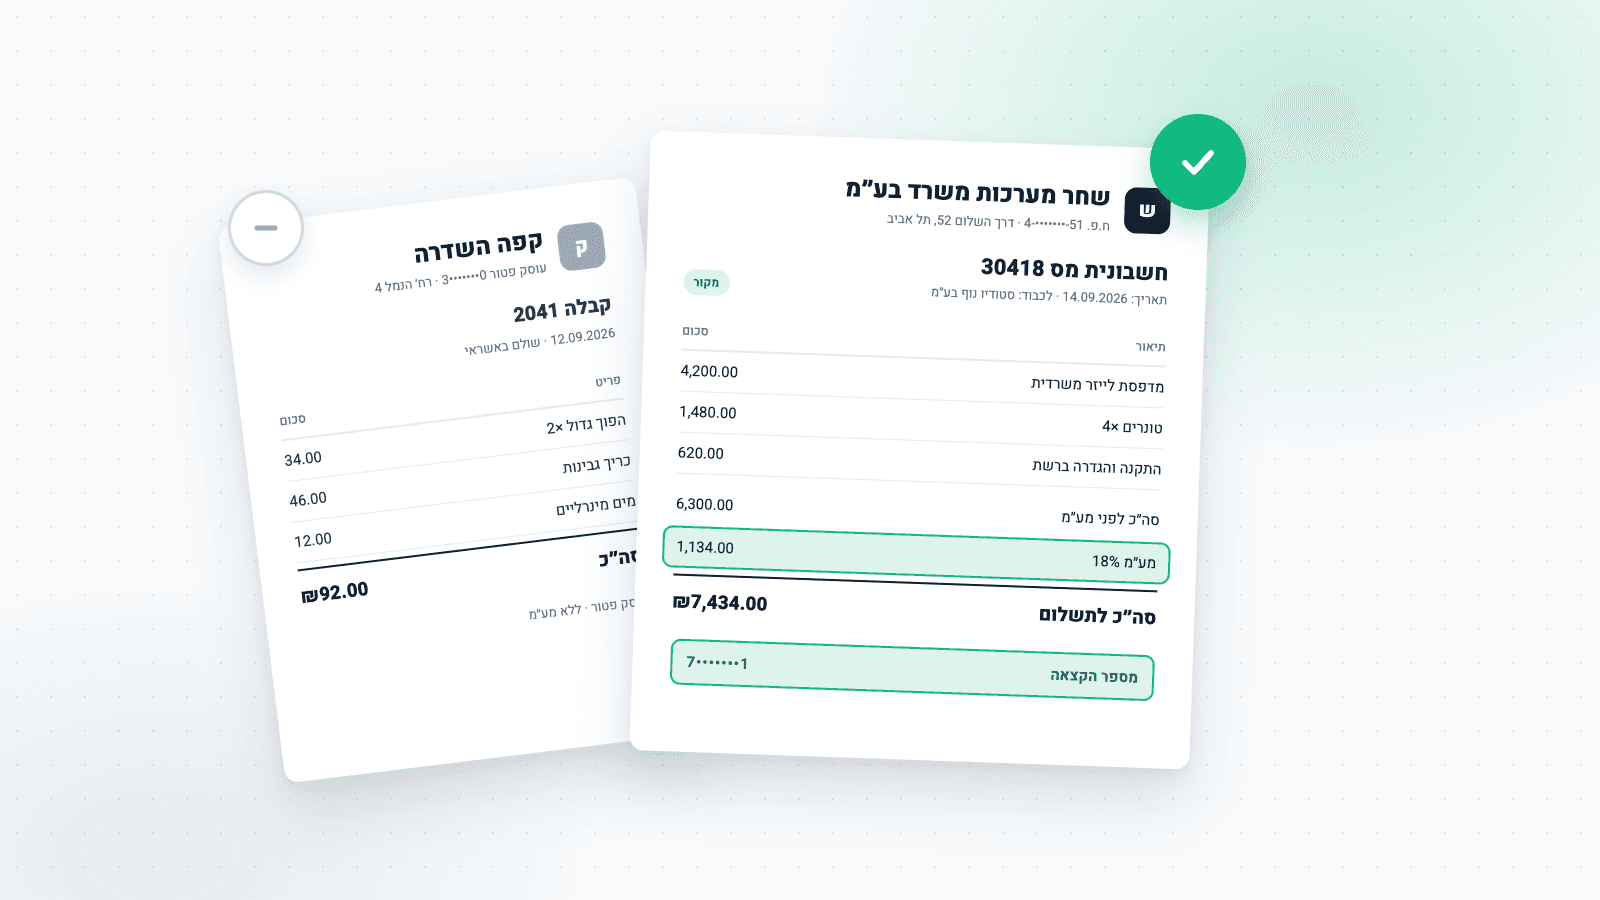
אם העסק שלכם חייב בניכוי, החובה מתחילה עוד לפני התשלום. הוראת הביצוע קובעת שמשלם צריך להתעדכן במצב האישור של הספק סמוך לפני כל תשלום, דווקא משום שהאישורים מוצגים רק באופן מקוון. ספק אחד בודקים בשירות המידע של רשות המסים. הרבה ספקים בודקים בבת אחת במערכת 1000, שמיועדת לגופים עם עד 1,000 ספקים. פירטנו את שתיהן במדריך בדיקת עוסק מורשה.
אחרי התשלום, לפי תקנות 4 עד 6:
| מה | מתי |
|---|---|
| דיווח לפקיד השומה על המס שנוכה בחודש הקודם ותשלומו | עד ה-16 בכל חודש, לפי תקנה 4 |
| כרטיס תשלומים לכל ספק (טופס 0851) | רישום תוך שבוע מיום התשלום |
| ריכוז שנתי לפקיד השומה (טופס 0856) | עד 31 במרס |
| אישור שנתי לכל ספק (טופס 857) | עד 20 במרס |
הבדיקה עובדת יחד עם אישור ניהול ספרים. ספק בלי אישור כזה ינוכה ב-30%. גוף ציבורי גם לא רשאי להתקשר איתו בעסקה מעל 5,520 ש״ח. רשימה מסודרת של הספקים הקבועים ושל האישורים שלהם, כמו שתיארנו בניהול ספקים, חוסכת את החיפוש לפני כל תשלום.
איך OptiPay מחזיקה לכם את הצד של הספקים מסודר
OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp ומזהה בכל מסמך את הספק, הסכום, המע״מ וסוג המסמך. לחיצה על ספק בלוח הבקרה פותחת את כל המסמכים שלו, כך שלפני תשלום רואים מיד מה הגיע ממנו ומה עוד חסר. את הבדיקה של אישור הניכוי עושים באתר רשות המסים. מה ש-OptiPay חוסכת הוא את החיפוש אחרי החשבוניות.
בסוף השנה, כשמשווים את הניכויים לטופסי 857 ולריכוז השנתי, כל חשבוניות הספקים כבר במקום אחד. רואה החשבון מקבל ייצוא מסודר שאפשר לסנן לפי ספק, כפי שמתואר בעמוד OptiPay לרואי חשבון.
שאלות נפוצות על ניכוי מס במקור
מה זה ניכוי מס במקור?
חלק מהתשלום לספק או לנותן שירות שהמשלם לא מעביר לו אלא משלם ישירות למס הכנסה על שמו. החובה נובעת מסעיף 164 לפקודת מס הכנסה ומתקנות מס הכנסה (ניכוי מתשלומים בעד שירותים או נכסים). הסכום שנוכה נזקף לזכות הספק בחישוב המס השנתי שלו.
כמה מנכים מספק שאין לו אישור ניכוי מס במקור?
לפי תקנה 2 לתקנות, השיעור הבסיסי הוא 20%. ספק שלא הוכיח לפקיד השומה שהוא מנהל ספרים כדין ומגיש את הדוחות שלו ואין לו אישור על כך ינוכה ב-30%. שיעור נמוך יותר או פטור חלים רק כשיש לספק אישור ניכוי מס במקור בתוקף. הניכוי מחושב מהסכום כולל המע״מ.
מי חייב לנכות מס במקור?
בין היתר המדינה, רשויות מקומיות, בנקים, חברות ביטוח, בתי חולים וחברות ממשלתיות. מהעסקים הפרטיים: מי שחייב בהנהלת חשבונות כפולה ומי שמחזורו עלה על הסף שבצו. לפי לוח העזר של רשות המסים, ב-2026 חייב גם עסק שמחזורו בשנת 2024 עלה על 5,300,000 ש״ח. עסק קטן שאינו חייב לא מנכה.
איך מבקשים פטור או הקטנה של ניכוי מס במקור?
בטופס 2542, שמגישים מלא וחתום למשרד מס הכנסה שבו מתנהל התיק, בזימון תור מראש. ההחלטה נרשמת במערכת אישורי ניכוי במקור ואפשר לראות ולהדפיס אותה באתר רשות המסים. לפי תקנה 3, פקיד השומה רשאי להקטין את הניכוי אם הוא סבור שבלי זה ייווצר לכם עודף מס.
מה זה טופס 857?
אישור שנתי שהמשלם נותן לספק על התשלומים ששילם לו בשנה הקודמת ועל המס שנוכה מהם. לפי תקנה 6, המשלם חייב למסור אותו עד 20 במרס. בעזרתו הספק מראה בדוח השנתי שהמס כבר שולם על חשבונו.
לסיכום
ניכוי מס במקור הוא מקדמה על המס שלכם, לא מס נוסף. 20% כברירת מחדל, 30% בלי אישור ניהול ספרים ושיעור נמוך יותר עם אישור בתוקף. האישור מונפק לרוב אוטומטית בתחילת השנה. אם הוא חסר או גבוה מדי, מתקנים את הליקוי בתיק או מגישים טופס 2542. ובסוף השנה, טופס 857 מכל לקוח הוא מה שמחזיר לכם את הכסף.