דוח 874 הוא דיווח מע״מ מפורט: דוח תקופתי שבו מדווחים כל חשבונית מכירה וכל חשבונית ספק בנפרד ולא רק סכומים כוללים. השם מגיע מקובץ ה-PCN874 שמשדרים לרשות המסים. מ-2026 הוא חל גם על עצמאים עם מחזור מעל 500,000 ש״ח.
עד 2025 עצמאי דיווח למע״מ רק סכומים כוללים: עסקאות, תשומות ותשומות ציוד. בדוח 874 כל חשבונית ספק נכנסת עם מספר העוסק של הספק, הסכום, המע״מ ומספר ההקצאה. רשות המסים מצליבה אותה מול מה שהספק דיווח. רוב המדריכים מסבירים איך משדרים את הקובץ. המדריך הזה מתמקד בצד שרוב העצמאים פחות מכירים: חשבוניות הספקים, ההקלה שקיבלתם עליהן ומה גורם לדוח להיתקע.
מי חייב בדיווח מע״מ מפורט ב-2026
הבסיס הוא סעיף 69א לחוק מע״מ. חוק ההסדרים של 2025 הוריד את הסף מ-2.5 מיליון ש״ח ל-500,000 ש״ח, החל מספטמבר 2025. לעצמאים, רשות המסים דחתה את החובה לדוח של ינואר 2026.
| מי | חייב בדוח מפורט? |
|---|---|
| עוסק שמחזורו עולה על 500,000 ש״ח בשנה | כן. עצמאי (יחיד) מדוח 1/2026 |
| מי שחייב בהנהלת חשבונות כפולה | כן, גם במחזור נמוך יותר |
| עוסק שמבקש החזר מע״מ גבוה | הדוח מוגש באופן מקוון ומפורט כשההחזר עולה על 21,718 ש״ח (מיולי 2026) |
| עוסק שאינו חייב | רשאי להגיש בהתנדבות |
עוסק פטור לא מגיש דוח תקופתי בכלל. מה קורה כשהמחזור עובר את התקרה מוסבר במדריך מעבר מעוסק פטור לעוסק מורשה.
מה מפרטים על כל חשבונית ספק
לפי סעיף 69א(ב) לחוק, כל חשבונית תשומה שאתם מקזזים מופיעה בדוח בשורה משלה, עם הפרטים האלה:
- מספר החשבונית
- סוג המסמך (בקוד שקבעה רשות המסים)
- תאריך החשבונית
- הסכום והמע״מ
- מספר העוסק של הספק
- מספר העוסק שלכם
- מספר ההקצאה, כשיש בחשבונית מספר כזה
בגלל השורה האחרונה, הדוח המפורט הוא המקום שבו רשות המסים בודקת בפועל את מספרי ההקצאה. היא משווה כל מספר למה שהספק דיווח. חשבונית שחייבת מספר הקצאה ואין בה, לא תעבור.
הדוח המפורט גם חושף מסמכים שלא היו צריכים להיות בדוח מלכתחילה. קבלה רגילה, חשבונית עסקה או פרופורמה אינן מאפשרות קיזוז. בדוח מפורט כל אחת מהן נראית בנפרד. על ההבדלים בין המסמכים הרחבנו במדריך איזה מסמך מאפשר לקזז מע״מ.
ההקלה לחשבוניות ספק של עד 5,000 ש״ח
לפי הודעת רשות המסים מ-28 באוגוסט 2025, עוסק שהוא יחיד רשאי לא לפרט את חשבוניות התשומה שסכום כל אחת מהן עד 5,000 ש״ח לפני מע״מ. במקום זה הוא מדווח את הסכום הכולל שלהן בשורה אחת. במקום מספר הספק הוא מזין מספר קבוע: 777777772.
שימו לב למקור של ההקלה. הפטור שכתוב בחוק עצמו, בסעיף 69א(ג), מתייחס לחשבוניות המכירה שאתם מוציאים. ההקלה לחשבוניות הספקים באה מסמכותו של מנהל רשות המסים, דרך ההודעה. חלק מהמדריכים ברשת מציגים אותה כפטור כללי מהחוק. זה לא מדויק.
דחייה ל-2027: מבחן ה-90%
עוסק שהוא יחיד רשאי לבקש ממשרד המע״מ האזורי שחובת הדוח המפורט תחול עליו רק מ-1 בינואר 2027. התנאי, לפי ההודעה, הוא שבדוחות של 2025 התקיים אחד מאלה:
- לפחות 90% מהסכום הכולל של חשבוניות התשומה היה בחשבוניות של עד 5,000 ש״ח לפני מע״מ, או
- לפחות 90% ממספר חשבוניות התשומה היו חשבוניות כאלה.
הבקשה מוגשת עם תצהיר. במידת הצורך מצרפים גם אסמכתאות.
מה זה אומר בפועל: הנתונים שלנו
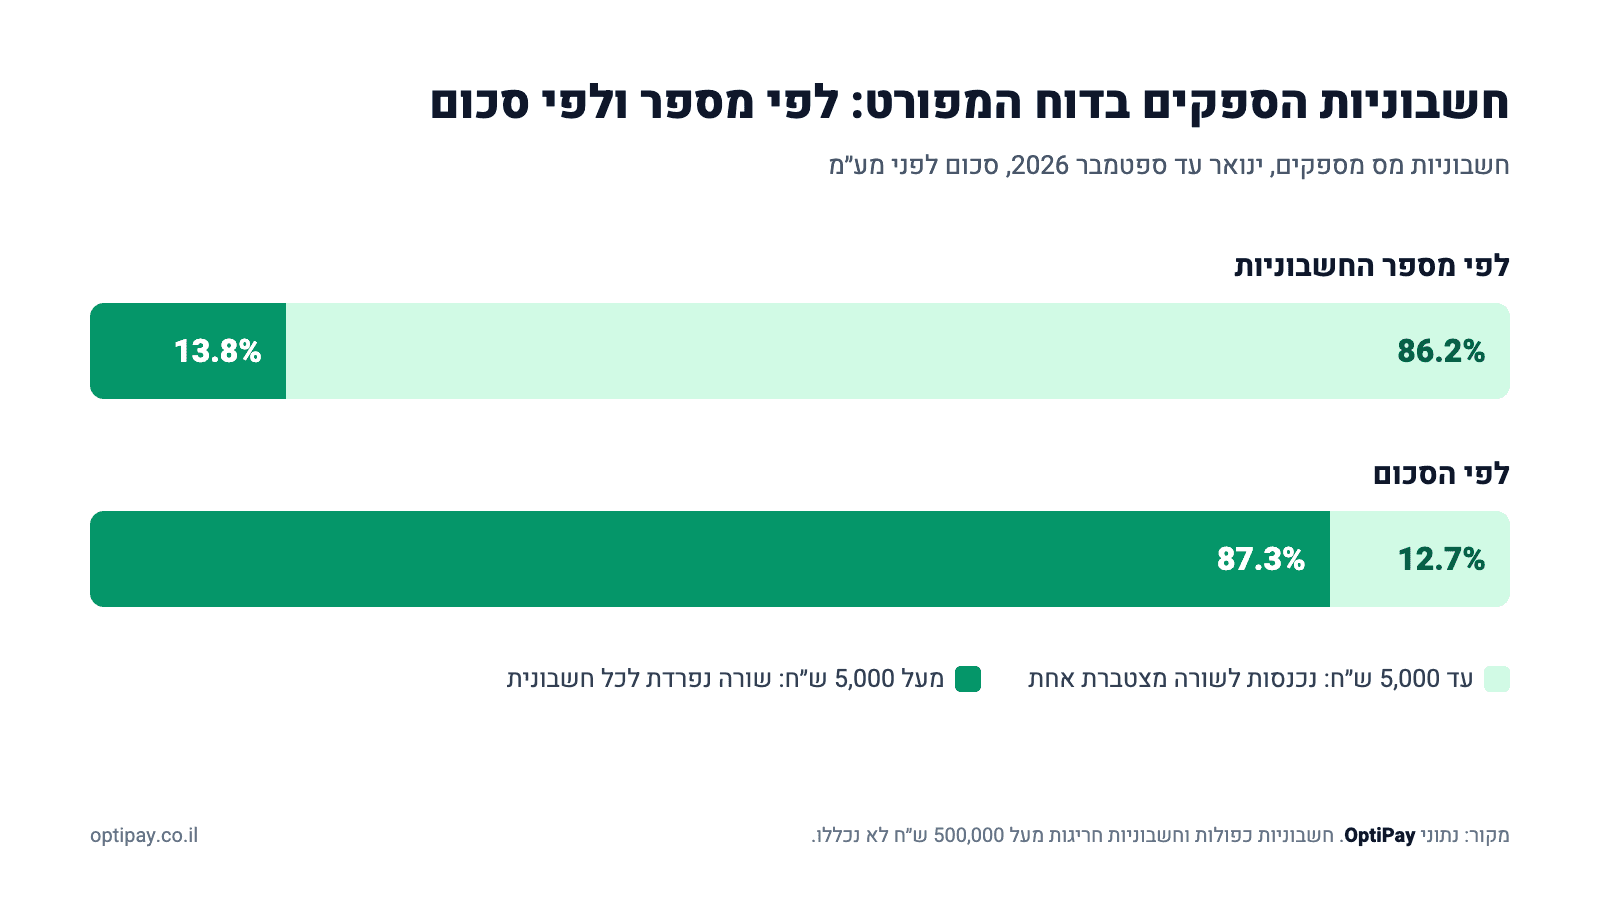
בדקנו את חשבוניות המס מספקים שנאספו ב-OptiPay מינואר עד ספטמבר 2026. 86.2% מהן היו של עד 5,000 ש״ח לפני מע״מ. אבל כל החשבוניות הקטנות האלה יחד מחזיקות רק 12.7% מהסכום. בדוח המפורט רוב החשבוניות נכנסות לשורה המצטברת. רוב הכסף, לעומת זאת, נכנס בשורות מפורטות.
בקרב העסקים שיש להם לפחות 10 חשבוניות מס מספקים, 67.6% עומדים במבחן ה-90% לפי מספר החשבוניות. לפי הסכום עומדים בו רק 46.5%. אף עסק לא עבר את מבחן הסכום בלי לעבור גם את מבחן המספר. לכן מי ששוקל לבקש דחייה יבדוק קודם את מספר החשבוניות. בעסק החציוני מגיעות 6.5 חשבוניות מס מספקים בחודש.
המבחן החוקי נעשה על הדוחות של 2025 ועל עצמאים בלבד. הנתונים שלנו הם מ-2026 וכוללים גם חברות. לכן הם תמונת מצב ולא תחזית לעסק מסוים.
שגיאות מספר הקצאה בדוח ואיך מתקנים אותן
כשמשדרים דוח מפורט, רשות המסים בודקת כל שורה ומחזירה קודי שגיאה. שתי השגיאות שקשורות למספר ההקצאה, לפי רשימת קודי השגיאה של רשות המסים:
| קוד | מה זה אומר | מה עושים |
|---|---|---|
| 229 | חסר מספר הקצאה בחשבונית שחייבת בו או שרשות המסים לא מצאה אותו | בודקים את המספר מול החשבונית. אם הוא חסר, פונים לספק |
| 230 | יש מספר הקצאה, אבל הוא לא תואם את הנתונים שדווחו | אם הטעות בדוח שלכם, מתקנים לפי הנתונים ביישום חשבוניות ישראל ומגישים שוב. אם הטעות אצל הספק, הוא מתקן ומפיק מספר הקצאה חדש |
עוד שתי שגיאות נפוצות בצד התשומות: שגיאה 208 מסמנת חשבונית שעברו יותר משישה חודשים מיום שהוצאה. אי אפשר לקזז עליה מע״מ בלי אישור מיוחד מהמשרד האזורי. שגיאה 214 מסמנת שתי חשבוניות או יותר עם אותו תאריך ואותו סכום.
לפי רשות המסים, רק אם כל הנתונים בדוח וביישום חשבוניות ישראל תואמים והשגיאה עדיין חוזרת, פונים למוקד המידע של רשות המסים ב-*4954.
מועדים וקנסות
לפי דף השירות של רשות המסים, את הדוח המפורט מגישים ומשלמים באופן מקוון עד ה-23 בחודש. כשהמועד נופל על יום מנוחה הוא נדחה. למשל, הדוח של ספטמבר 2026 מוגש עד 26 באוקטובר 2026, לפי טבלת המועדים של רשות המסים לשנת 2026. אפשר לשלם בכרטיס אשראי כשסך התשלומים לתיק בחודש אינו עולה על 50,000 ש״ח.
לפי סעיף 67א לחוק, מי שחייב בדוח מפורט מדווח ומשלם מדי חודש. זה נכון גם לעצמאי שדיווח עד היום פעם בחודשיים: מהדוח הראשון המפורט הוא עובר לדיווח חודשי.
על איחור בהגשה מוטל קנס של 252 ש״ח על כל שבועיים או חלק מהם, לפי סעיף 94 לחוק (הסכום המעודכן מיולי 2026). אי-פירוט של פריט שחובה לפרט בדוח הוא עבירה בפני עצמה.
איך OptiPay עוזרת לדוח המפורט
הדוח המפורט מתחיל מחשבוניות הספקים. אם הן מפוזרות במייל, בקישורים ובשיחות WhatsApp, משהו תמיד נשאר בחוץ.
OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp. בעזרת סריקת חשבוניות ב-AI היא מזהה בכל מסמך את הספק, הסכום, המע״מ וסוג המסמך. בכל חשבונית מס בשקלים היא מציגה גם את מספר ההקצאה שזוהה בה. אפשר להשלים או לתקן אותו ידנית. כך חשבונית מעל הסף בלי מספר הקצאה מתגלה כשהיא מגיעה ולא כששגיאה 229 חוזרת מהדוח. בסוף התקופה רואה החשבון מקבל את כל התשומות מסודרות, כפי שמתואר בעמוד OptiPay לרואי חשבון.
לפני שמתחילים לעבוד עם ספק חדש כדאי גם לבדוק שהוא עוסק מורשה, כי הדוח המפורט מצליב גם את מספר העוסק שלו.
שאלות נפוצות על דיווח מע״מ מפורט
מי חייב בדיווח מע״מ מפורט ב-2026?
לפי סעיף 69א לחוק מע״מ, עוסק שמחזור עסקאותיו עולה על 500,000 ש״ח בשנה, או מי שחייב בהנהלת חשבונות כפולה גם במחזור נמוך יותר. לעוסקים שהם יחידים (עצמאים) החובה חלה מהדוח של ינואר 2026. עד השינוי של 2025 הסף היה 2.5 מיליון ש״ח.
מה זה דוח 874?
זה השם המקובל לדוח התקופתי המפורט למע״מ, על שם קובץ ה-PCN874 שמשדרים לרשות המסים. בניגוד לדוח הרגיל שמדווח רק סכומים, בדוח המפורט מפרטים כל חשבונית מכירה וכל חשבונית ספק: מספר, תאריך, סכום, מע״מ, מספר העוסק של הספק ומספר ההקצאה.
האם צריך לפרט כל חשבונית ספק קטנה?
לא, אם אתם עוסק שהוא יחיד. לפי הודעת רשות המסים מאוגוסט 2025, עצמאי רשאי לדווח את כל חשבוניות התשומה שסכום כל אחת מהן עד 5,000 ש״ח לפני מע״מ כסכום כולל אחד, עם מספר ספק קבוע 777777772. ההקלה לא חלה על חברות.
אפשר לדחות את חובת הדיווח המפורט ל-2027?
עוסק שהוא יחיד רשאי לבקש דחייה ל-1 בינואר 2027 ממשרד המע״מ האזורי, בצירוף תצהיר, אם בדוחות של 2025 לפחות 90% מסכום חשבוניות התשומה, או לפחות 90% ממספרן, היו בחשבוניות של עד 5,000 ש״ח לפני מע״מ.
עד מתי מגישים דוח מע״מ מפורט?
מי שחייב בדוח מפורט מדווח מדי חודש, גם אם דיווח קודם פעם בחודשיים. לפי רשות המסים, את הדוח המפורט מגישים ומשלמים באופן מקוון עד ה-23 בחודש. כשהמועד נופל על יום מנוחה הוא נדחה. למשל, הדוח של ספטמבר 2026 מוגש עד 26 באוקטובר 2026.
מה המשמעות של שגיאה 229 או 230 בדוח המפורט?
שגיאה 229 אומרת שחסר מספר הקצאה בחשבונית שחייבת בו או שרשות המסים לא מצאה אותו. שגיאה 230 אומרת שיש מספר הקצאה אבל הפרטים לא תואמים למה שהספק דיווח. מתקנים את הדוח לפי הנתונים ברשות המסים. אם הטעות אצל הספק, הוא מבקש מספר הקצאה חדש.
לסיכום
הדוח המפורט מעביר את המע״מ של עצמאים מסכומים לשורות. כל חשבונית ספק מעל 5,000 ש״ח לפני מע״מ נכנסת לדוח בשורה משלה, עם מספר העוסק של הספק ומספר ההקצאה. רשות המסים בודקת אותה מול מה שהספק דיווח. החשבוניות הקטנות נכנסות בסכום אחד. מי שרוב התשומות שלו קטנות יכול לבקש דחייה ל-2027. מי שאוסף את חשבוניות הספקים כשהן מגיעות ובודק את מספר ההקצאה כבר אז מגיש דוח בלי הפתעות.