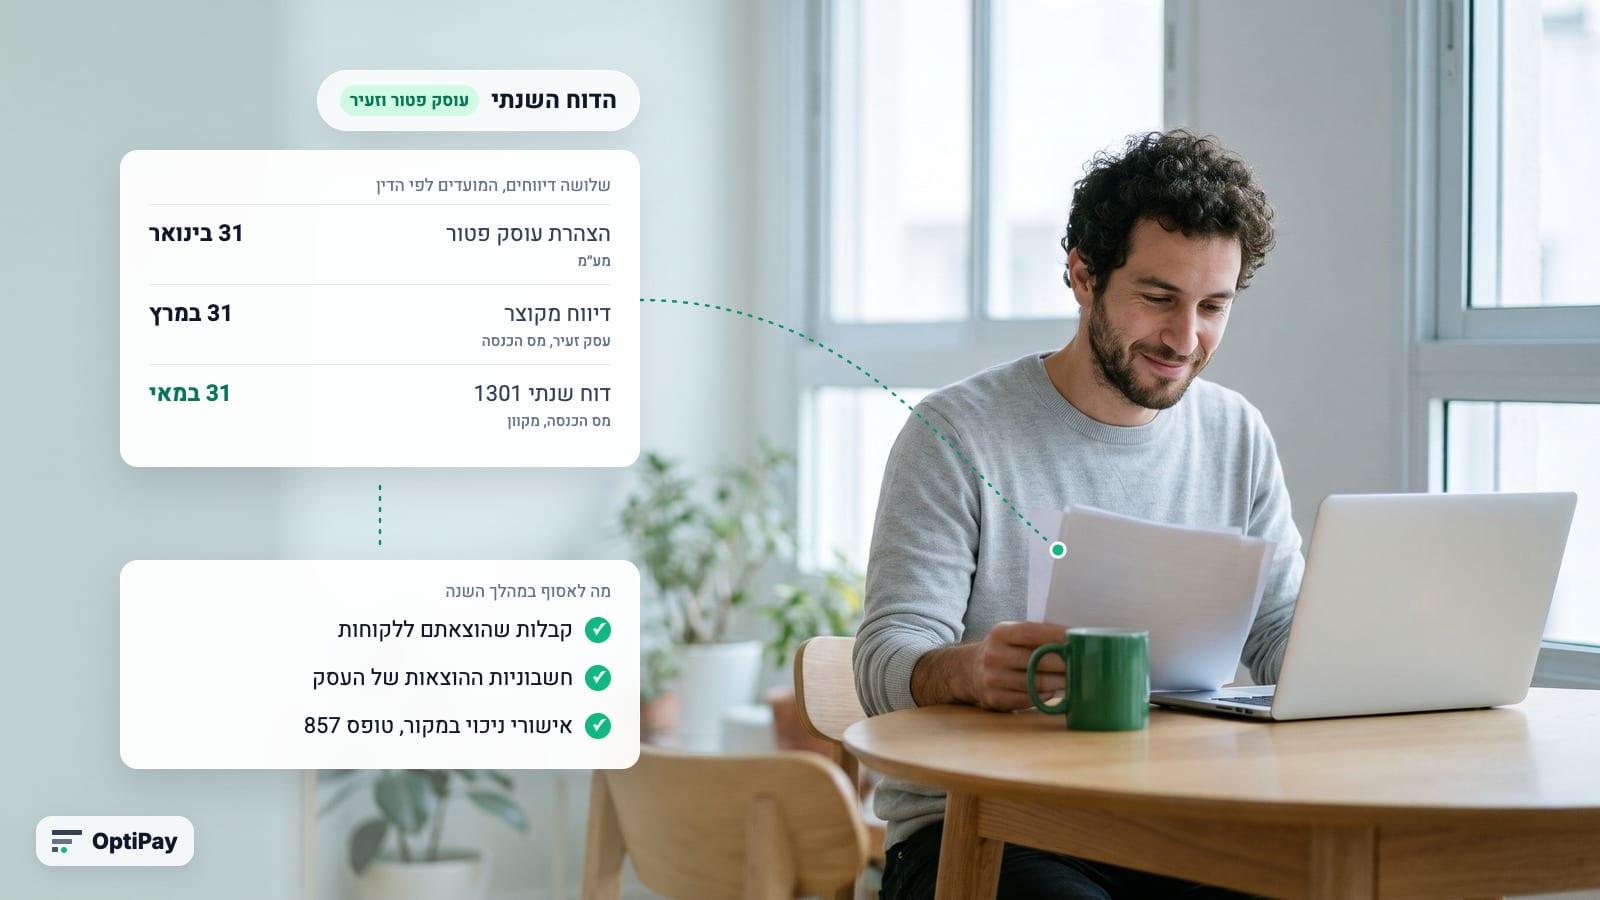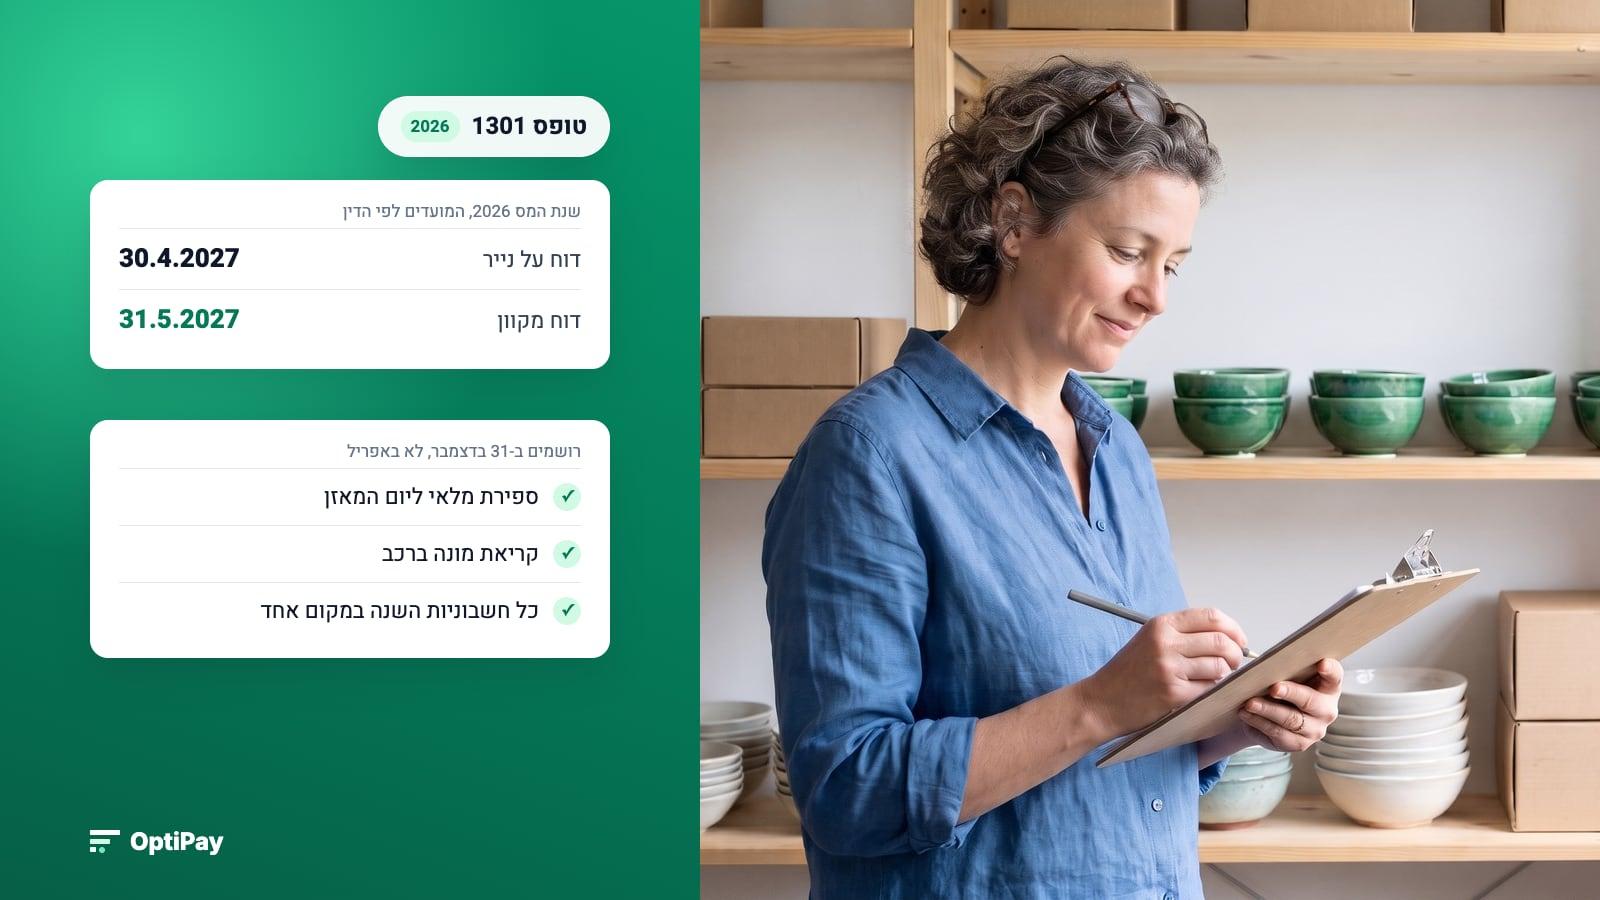
טופס 1301 הוא הדוח השנתי למס הכנסה של יחיד, כולל בעל עסק שאינו חברה. בעל עסק מצרף אליו את נספח א׳, דוח רווח והפסד בטופס 1320. לפי סעיף 132 לפקודת מס הכנסה דוח על נייר מוגש עד 30 באפריל ודוח מקוון עד 31 במאי של השנה שאחרי. לשנת המס 2026 אלה 30.4.2027 ו-31.5.2027, לפני דחיות שעוד לא פורסמו.
רוב המדריכים לטופס 1301 עונים על שתי שאלות: מי חייב ועד מתי. המדריך הזה עונה גם עליהן, לפי הטקסט של הפקודה, תקנות הפטור ודף השירות של רשות המסים. אחר כך הוא עובר שורה אחרי שורה על נספח א׳ ומראה מאיזה מסמך בונים כל שורה. שתיים מהשורות האלה נשענות על נתונים שרושמים ב-31 בדצמבר. באפריל כבר מאוחר מדי לרשום אותם.
מי חייב להגיש טופס 1301
לפי סעיף 131 לפקודת מס הכנסה, כל תושב ישראל מגיל 18 חייב בדוח שנתי. תקנות מס הכנסה (פטור מהגשת דין וחשבון) פוטרות ממנו את מי שכל ההכנסה שלו מסוגים מסוימים: משכורת שנוכה ממנה מלוא המס עד תקרה, שכר דירה שמוסה ב-10%, ריבית ורווחים מניירות ערך שנוכה מהם מלוא המס. יש עוד כמה סוגים מוגדרים.
הכנסה מעסק או ממשלח יד לא נמצאת ברשימה. החריג היחיד הוא בעל עסק זעיר שעמד בכל תנאי הפטור במהלך השנה. כל בעל עסק אחר שאינו חברה מגיש טופס 1301, גם עוסק פטור. מה עוסק פטור ועוסק זעיר מגישים בכל שנה מפורט במדריך דוח שנתי לעוסק פטור ולעוסק זעיר.
גם שכיר שהיה פטור יכול לאבד את הפטור. לפי תקנה 3 לתקנות הפטור, הפטור לא חל בין היתר על:
- בעל שליטה בחברה, או מי שבן הזוג שלו בעל שליטה.
- מי שהיו לו נכסים בחו״ל בשווי של 1,500,000 ש״ח או יותר ביום כלשהו בשנה.
- מי שחייב במס נוסף לפי סעיף 121ב, מס היסף על הכנסה גבוהה.
- מי שהיה חייב בדוח בשנה הקודמת מסיבה אחרת.
עד מתי מגישים
| דוח על נייר | דוח מקוון | |
|---|---|---|
| המועד לפי סעיף 132 לפקודה | 30 באפריל | 31 במאי |
| המועד בפועל לשנת 2025 | 29.5.2026 | 30.6.2026 |
| המועד לפי הדין לשנת 2026 | 30.4.2027 | 31.5.2027 |
רשות המסים מאריכה את המועדים כמעט בכל שנה, בהודעות לציבור באתר שלה. כדאי לתכנן לפי המועד שבדין ולשמוח על הדחייה אם תגיע.
מקוון או על נייר. לפי סעיף 131(ב2) לפקודה, יחיד עם הכנסה מעסק מגיש דוח מקוון. מי שההכנסה שלו נמוכה מהסף בתקנות פטור מהגשה מקוונת. לשנת 2025 הסף היה 95,820 ש״ח ליחיד ו-191,640 ש״ח לזוג.
התשלום. לפי דף השירות של רשות המסים, אחרי שהדוח נקלט נשלחת הודעת שומה. אם יש החזר הוא מועבר לחשבון הבנק. אם יש חוב משלמים אותו תוך 15 יום ממסירת ההודעה, כדי שלא יתווספו ריבית והפרשי הצמדה. המקדמות ששילמתם במהלך השנה מקוזזות מהמס.
איך מגישים את הדוח
רשות המסים מציעה שלוש דרכים:
- הגשה מקוונת מלאה. במערכת הדיווח בוחרים "הזנת דו״ח שנתי מלא ליחיד", ממלאים את הטופס ומצרפים את המסמכים כקבצים. הדוח הוגש רק כשמתקבל אישור הגשה מקוון.
- הגשה משולבת. ממלאים את הטופס במערכת, מדפיסים, חותמים ומגישים עם הנספחים בשני עותקים במשרד השומה. אפשר גם לשלוח דרך מערכת הפניות.
- הגשה ידנית. רק למי שהחוק מאפשר לו להגיש שלא באופן מקוון, למשל בגלל גיל פרישה או הכנסה נמוכה. לפי דף השירות, הגעה למשרד השומה רק בתור שזומן מראש.
רוב בעלי העסקים מגישים דרך רואה חשבון או יועץ מס. גם אז מה שקובע את איכות הדוח הוא החומר שאתם מעבירים לו.
טופס 1301 והנספחים שלו
הדוח בנוי מטופס ראשי ומנספחים. בעל עסק פוגש בדרך כלל את אלה:
| טופס | מה הוא |
|---|---|
| 1301 | הדוח השנתי עצמו: ההכנסות מכל המקורות, הניכויים והזיכויים |
| 1320 (נספח א׳) | דוח רווח והפסד של העסק. נספח נפרד לכל עסק |
| 1321 (נספח ב׳) | חישוב הכנסה חייבת שאינה מהעסק |
| 1342 | פרטים על הנכסים שתובעים עליהם פחת, כמו מחשב או ציוד |
| 1344 | הפסדים שמועברים משנה קודמת |
לדוח מצרפים גם אישורים על זיכויים וניכויים אישיים. דף השירות מונה בין היתר קבלות על תרומות לפי סעיף 46, אישורי הפקדה לקופות גמל ואישורי מגורים ביישוב מזכה. תשלומים לקרן השתלמות לעצמאים ולביטוח אובדן כושר עבודה לא נרשמים בנספח א׳ אלא בטופס 1301 עצמו.
נספח א׳ שורה אחרי שורה: מאיזה מסמך בונים כל שורה
לפי ההנחיה בראש טופס 1320, כל הסכומים בנספח אינם כוללים מע״מ, למעט אצל עוסק פטור. עוסק מורשה צריך לכן לכל הוצאה חשבונית שמפרידה בין הסכום לבין המע״מ.
| שורה בטופס 1320 | מה רושמים | מאיזה מסמך |
|---|---|---|
| 1. סך ההכנסות | כל ההכנסות מהעסק | העתקי החשבוניות והקבלות שהוצאתם ללקוחות |
| 2. עלות המכירות | מלאי בתחילת השנה, קניות, מלאי בסוף השנה | ספירת המלאי של השנה הקודמת, חשבוניות הספקים על סחורה וספירת המלאי של סוף השנה |
| 3. משכורת | מספר העובדים, השכר והוצאות נלוות | דוחות השכר של העסק |
| 4 ו-5. קבלני משנה ושירותים | עבודות חוץ ושירותים שקניתם | חשבוניות הספקים |
| 6. הוצאות מימון | ריבית והפרשי הצמדה | דפי הבנק ואישורי ריבית |
| 7. הוצאות רכב | כל הוצאות הרכב, כולל חניה וכביש 6 | חשבוניות דלק, טיפולים וביטוח. פרטי הרכב וקריאות המונה |
| 8 עד 10. אחזקה, משרד והנהלת חשבונות | תיקונים, ציוד משרדי, שכר רואה החשבון | חשבוניות הספקים |
| 11. שכירות | דמי שכירות וחכירה | חוזה השכירות ופרטי המשכיר: שם, מספר זהות, כתובת וסוג הנכס |
| 12. הוצאות לפי התקנות | הוצאות שהתקנות מגבילות, עם פירוט | חשבוניות ופירוט לפי התקנות |
| 13 ו-14. ארנונה, אגרות וביטוח | מיסים עירוניים וביטוח העסק | חשבונות הארנונה ופוליסות הביטוח |
| 17. פחת | פחת על ציוד, לא כולל רכב | חשבוניות הרכישה של הציוד וטופס 1342 |
כמעט כל שורה בטבלה נבנית מחשבוניות של ספקים. הן הגיעו לאורך שתים עשרה חודשים, במייל, ב-WhatsApp או על נייר. כל חשבונית שלא הגיעה לרואה החשבון היא הוצאה שלא נוכתה. היא גם מביאה מקדמה גבוהה יותר בשנים הבאות. אילו הוצאות מוכרות ובאיזה שיעור מפורט בטבלת ההוצאות המוכרות.
שני נתונים שרושמים ב-31 בדצמבר ולא באפריל
ספירת מלאי. שורה 2 בנספח מחשבת את עלות המכירות מהמלאי בתחילת השנה ובסופה. נספח א׳ גם שואל ישירות אם ערכתם מפקד מצאי ובאיזו שיטה העריכו את המלאי. לפי סעיף 26 להוראות מס הכנסה (ניהול פנקסי חשבונות), מי שחייב ברשימת מלאי סופר את כל הטובין ליום המאזן. מותר לספור עד חודש לפני יום המאזן או אחריו ולתאם את הערך. מי שרוצה לספור יותר מעשרה ימים לפני או אחרי צריך להודיע על כך מראש ובכתב לפקיד השומה. לפי סעיף 10 להוראות, הרשימה כוללת לכל גיליון מספר עוקב, תאריך, מקום האחסון, תיאור הטובין, יחידת המידה, הכמות ואת השמות והחתימות של הסופרים. את המלאי של 31 בדצמבר אי אפשר לספור באפריל.
קריאת מונה ברכב. סעיף ג׳ בנספח א׳ מבקש לכל רכב שתובעים עליו הוצאות את מספר הרישוי, מספר החודשים שבהם היה בשימוש בשנה ואת מספר הקילומטרים בתחילת השנה ובסופה. לפי ההערה לשורה 7, הוצאות רכב יותרו רק אם מילאתם את הפרטים האלה. תמונה של לוח המחוונים ב-1 בינואר וב-31 בדצמבר פותרת את זה.
איך OptiPay מכינה את נספח א׳ לאורך השנה
את ספירת המלאי ואת קריאת המונה אתם רושמים. את החשבוניות OptiPay אוספת בשבילכם: מ-Gmail, מ-Outlook ומ-WhatsApp, כשהן מגיעות. מכל חשבונית היא שולפת את הספק, התאריך, הסכום והמע״מ, מסווגת את ההוצאה ומראה כמה ממנה מוכר למס הכנסה. כך עוסק מורשה מקבל את הסכומים לפני מע״מ, כמו שנספח א׳ דורש.
כשמגיע הזמן לדוח, רואה החשבון מקבל ייצוא של כל ההוצאות של השנה, עם החשבוניות עצמן. אין צורך לחפש באפריל חשבונית ממרץ. איך להעביר את החומר בצורה הנוחה ביותר מפורט במדריך מה להעביר לרואה החשבון.
שאלות נפוצות על טופס 1301
מי חייב להגיש טופס 1301?
לפי סעיף 131 לפקודת מס הכנסה, כל תושב ישראל מגיל 18 חייב בדוח שנתי, אלא אם תקנות הפטור פוטרות אותו. התקנות פוטרות בעיקר שכירים ובעלי הכנסות פסיביות מתחת לתקרה. הכנסה מעסק או ממשלח יד לא נכנסת לפטור, חוץ מבעל עסק זעיר שעמד בכל התנאים. לכן כל בעל עסק שאינו חברה, גם עוסק פטור, מגיש טופס 1301.
עד מתי מגישים את הדוח השנתי לשנת 2026?
לפי סעיף 132 לפקודה, דוח על נייר מוגש עד 30.4.2027 ודוח מקוון עד 31.5.2027. רשות המסים מאריכה את המועדים כמעט בכל שנה. את הדוח לשנת 2025 אפשר היה להגיש על נייר עד 29.5.2026 ובאופן מקוון עד 30.6.2026. הדחיות מתפרסמות בהודעות לציבור באתר רשות המסים.
מה ההבדל בין טופס 1301 לטופס 1320?
טופס 1301 הוא הדוח השנתי עצמו: כל ההכנסות, הניכויים והזיכויים של היחיד. טופס 1320 הוא נספח א׳ שלו, דוח רווח והפסד של העסק. בו מחשבים את ההכנסה החייבת מהעסק. התוצאה עוברת לשורה 1 בטופס 1301. מי שיש לו יותר מעסק אחד מצרף נספח נפרד לכל עסק.
האם הסכומים בנספח א׳ כוללים מע״מ?
לא. לפי ההנחיה בראש טופס 1320, כל הסכומים בנספח אינם כוללים מע״מ, למעט אצל עוסק פטור. עוסק פטור לא מקזז מע״מ. לכן אצלו המע״מ ששילם הוא חלק מעלות ההוצאה. עוסק מורשה רושם את ההכנסות וההוצאות לפני מע״מ. לכן הוא צריך חשבונית שמפרידה בין הסכום לבין המע״מ.
מה צריך להכין לפני סוף שנת המס?
שני נתונים שאי אפשר לשחזר אחר כך. בעסק עם מלאי: ספירת מלאי ליום המאזן, או עד חודש לפניו או אחריו, לפי סעיף 26 להוראות ניהול ספרים. ברכב שתובעים עליו הוצאות: קריאת מונה הקילומטרים בתחילת השנה ובסופה, שנדרשת בסעיף ג׳ של טופס 1320. בנוסף, כל חשבוניות ההוצאות של השנה במקום אחד.
לסיכום
כל בעל עסק שאינו חברה מגיש טופס 1301, עם נספח א׳ לכל עסק. לשנת 2026 המועדים לפי הדין הם 30.4.2027 על נייר ו-31.5.2027 במקוון. כמעט בכל שנה הם נדחים. את הדוח ממלאים באביב, אבל את רובו בונים לאורך השנה: חשבוניות ההוצאות מכל החודשים, ספירת המלאי של 31 בדצמבר וקריאת המונה ברכב. מה שלא נרשם בזמן לא יחכה לאפריל.