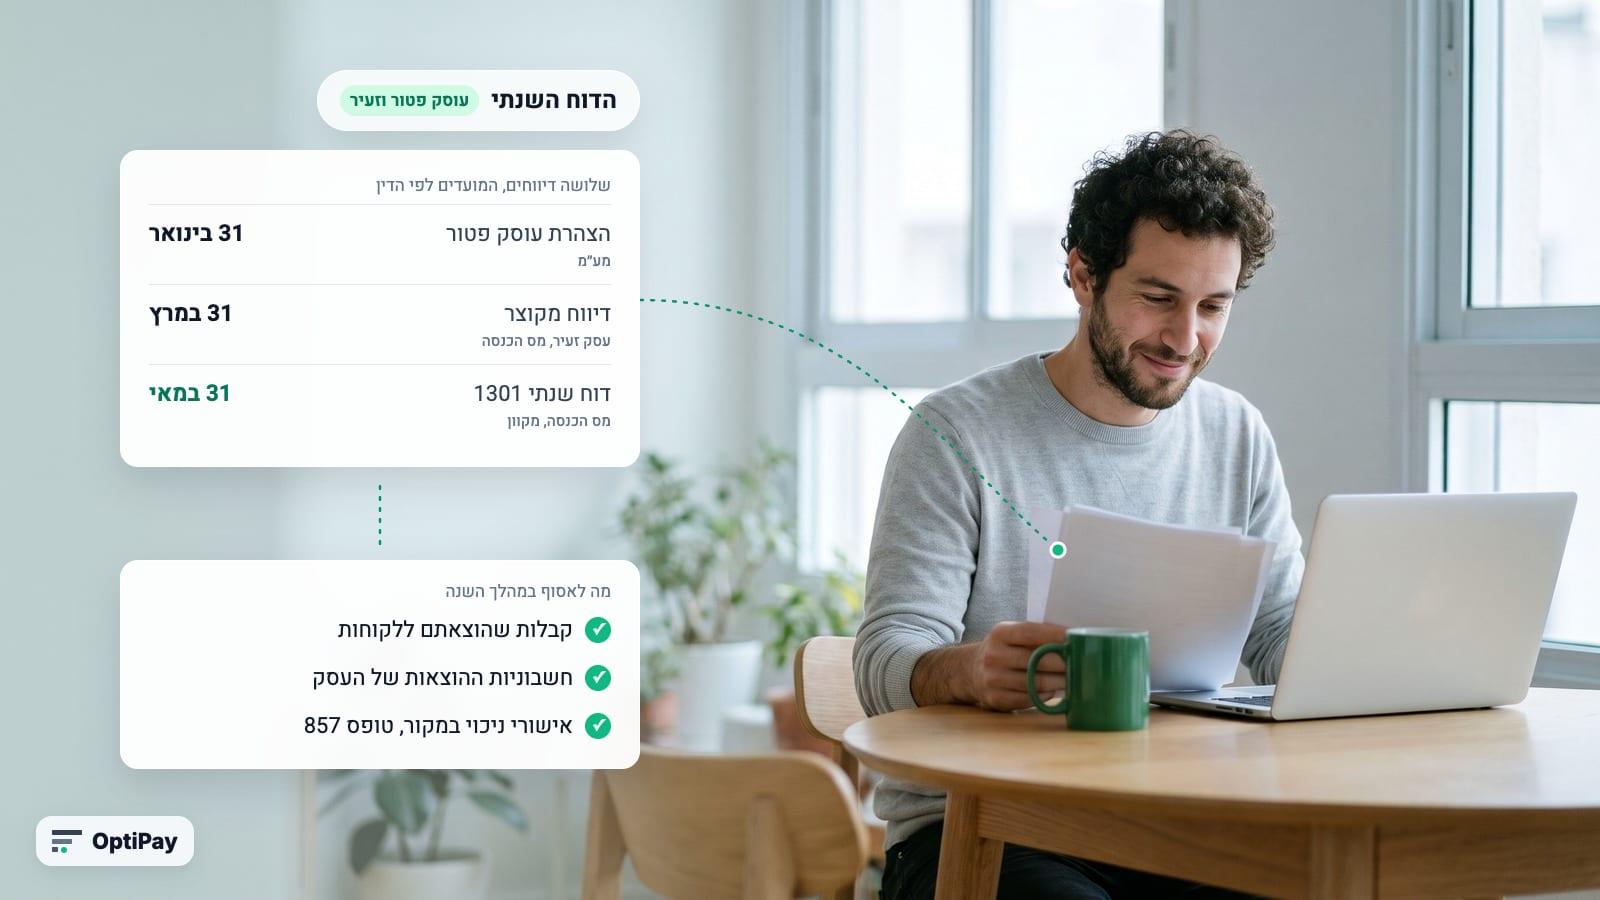
עוסק פטור מגיש בכל שנה שני דיווחים נפרדים: הצהרה על מחזור העסקאות למע״מ עד 31 בינואר. השני הוא דוח שנתי למס הכנסה בטופס 1301 עד 30 באפריל, או עד 31 במאי כשמגישים באופן מקוון. עוסק זעיר מגיש במקום הדוח המלא דיווח מקוצר עד 31 במרס. רשות המסים מאריכה את המועדים כמעט בכל שנה, אבל החובה עצמה לא משתנה.
רוב מה שנכתב על הנושא מערבב בין שלושה דיווחים שונים, לשני משרדים שונים, במועדים שונים. המדריך הזה מפריד ביניהם לפי הטקסט של פקודת מס הכנסה, תקנות מע״מ ודפי השירות של רשות המסים. בסופו יש רשימה של מה לאסוף כבר עכשיו, כדי שהדוח ייקח ערב ולא שבוע.
שלושה דיווחים שמתבלבלים ביניהם
| הצהרת עוסק פטור | דוח שנתי מלא | דיווח מקוצר לעסק זעיר | |
|---|---|---|---|
| למי מגישים | מע״מ | מס הכנסה | מס הכנסה |
| מי מגיש | כל עוסק פטור | בעל עסק שאינו עסק זעיר | מי שהוכר כבעל עסק זעיר |
| מה כוללים | מחזור העסקאות בלבד | הכנסות, הוצאות וחישוב המס | מחזור, ניכוי במקור ופנסיה |
| מועד לפי הדין | 31 בינואר | 30 באפריל, או 31 במאי במקוון | 31 במרס |
| מועד בפועל לשנת 2025 | 30.4.2026 | 29.5.2026 על נייר, 30.6.2026 במקוון | 31.8.2026 |
השורה האחרונה מראה למה כדאי לבדוק כל שנה מחדש: את כל שלושת המועדים לשנת 2025 רשות המסים דחתה. הדחיות מתפרסמות בהודעות לציבור באתר רשות המסים. לפעמים יש יותר מדחייה אחת באותה שנה.
הצהרת עוסק פטור למע״מ
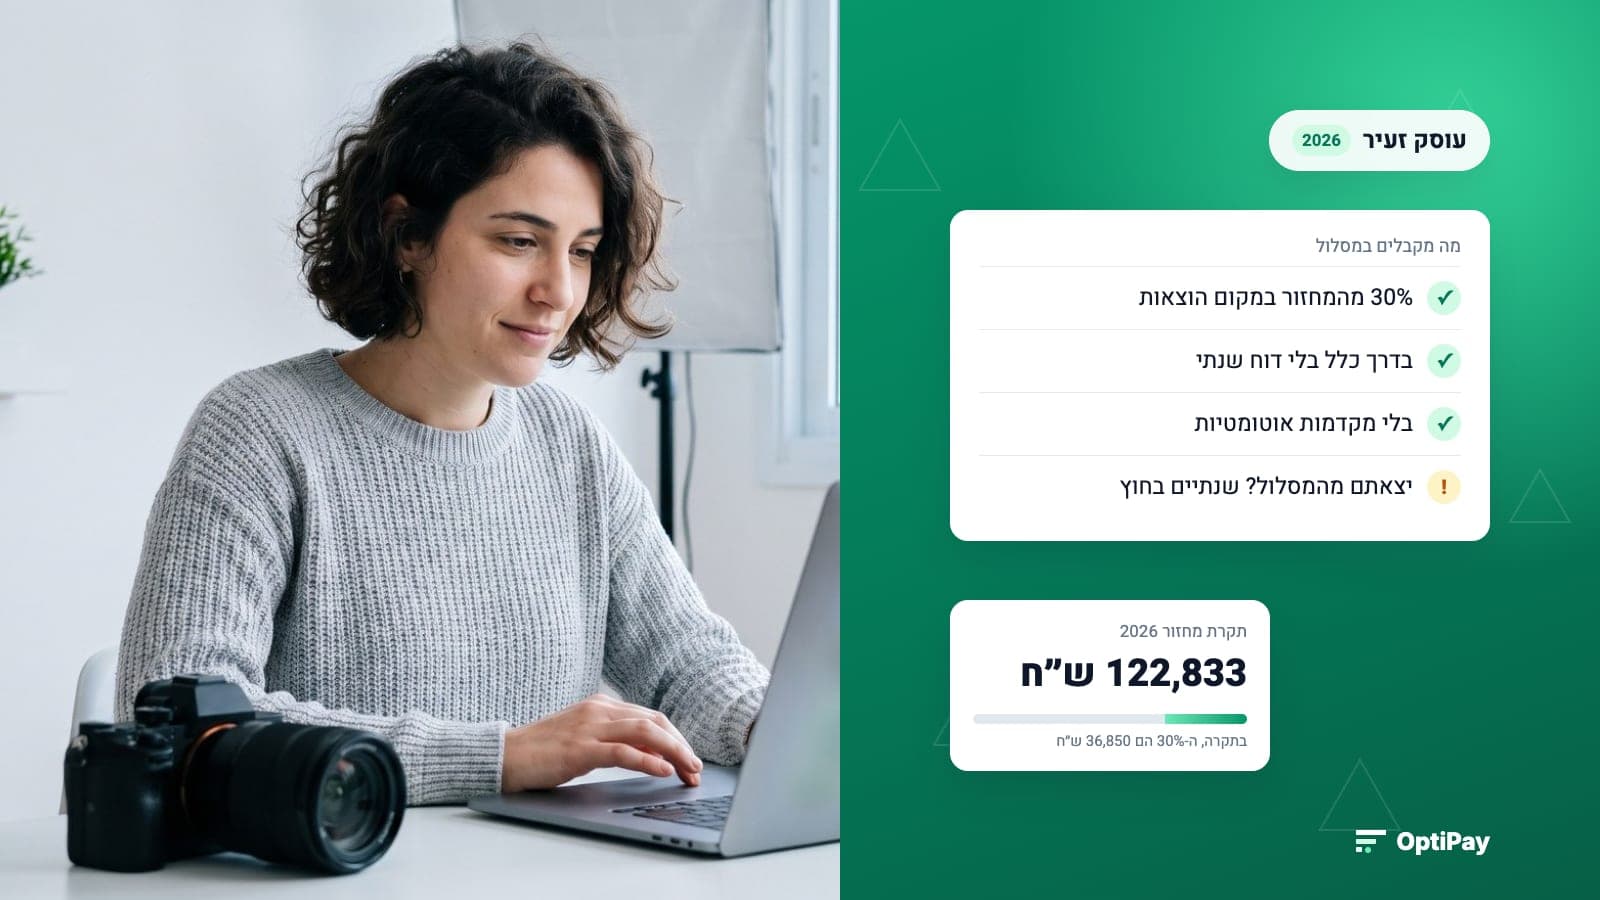
לפי תקנה 15 לתקנות מע״מ (רישום), עוסק פטור מצהיר עד 31 בינואר של כל שנה על מחזור העסקאות שלו בשנה שחלפה. זה הדיווח היחיד שעוסק פטור מגיש למע״מ. כך המשרד בודק שהמחזור עדיין מתחת לתקרת עוסק פטור, 122,833 ש״ח ב-2026.
ההצהרה מוגשת בשירות המקוון של רשות המסים, בחינם, דרך האזור האישי או דרך מי שמייצג אתכם. ההצהרה היא על המחזור, כלומר על כל ההכנסות מהעסק לפני הוצאות. הוצאות לא מופיעות בה בכלל.
לשנת 2025 רשות המסים דחתה את המועד פעמיים, בהודעות מ-21.1.2026 ומ-5.3.2026. היא התחייבה לא להטיל קנסות מנהליים על מי שיגיש עד 30.4.2026. ההודעות האלה מראות שאיחור בלי דחייה כזו יכול לעלות בקנס.
הדוח השנתי למס הכנסה: טופס 1301
לפי סעיף 131 לפקודה, כל תושב ישראל מגיל 18 חייב בדוח, אלא אם תקנות הפטור פוטרות אותו. בעל עסק, גם עוסק פטור, לא נכנס לפטור הזה. הדוח הוא טופס 1301. בעל עסק מצרף אליו את נספח א', דוח רווח והפסד בטופס 1320.
מקוון או על נייר. לפי סעיף 131(ב2), יחיד עם הכנסה מעסק מגיש "דוח עצמאי מקוון". התקנות פוטרות ממנו מי שההכנסה שלו נמוכה. לשנת 2025 הסף היה 95,820 ש״ח ליחיד, 191,640 ש״ח לזוג. הסכום נמדד על ההכנסה ולא על המחזור. הוא מתעדכן כל שנה לפי המדד. מי שפטור מהגשה מקוונת יכול להגיש על נייר דרך מערכת הפניות של רשות המסים.
המועדים. לפי סעיף 132, דוח על נייר מוגש עד 30 באפריל ודוח מקוון עד 31 במאי. בפועל רשות המסים מאריכה את שניהם כמעט בכל שנה.
ההוצאות. בדוח המלא מנכים הוצאות בפועל. עוסק פטור לא מקזז מע״מ. לכן המע״מ ששילם על הוצאה הוא חלק מעלות ההוצאה עצמה. כל חשבונית שלא הגיעה לרואה החשבון היא הוצאה שלא נוכתה. היא גם מעלה את המקדמות של השנים הבאות. אילו הוצאות מוכרות ובאיזה שיעור מפורט בטבלת ההוצאות המוכרות.
עוסק זעיר: הדיווח המקוצר
מי שהוכר כבעל עסק זעיר לא מגיש ברוב המקרים טופס 1301. לפי דף השירות של רשות המסים, הוא מגיש עד 31 במרס דיווח מקוצר באזור האישי וממלא בו:
- מחזור שנתי, שדה חובה. המערכת מנכה ממנו 30% כהוצאות.
- ניכוי מס במקור שלא משכר, אם לקוחות ניכו לכם, עם האישור.
- הפקדות לפנסיה כעצמאי, אם היו, עם האישור.
את המס המערכת מחשבת לפי שיעור המס שנקבע בתיאום המס שעשיתם במהלך השנה. לא מצרפים מסמכים על עסקאות ועל הוצאות.
גם בלי לצרף הוצאות, החשבוניות לא נעלמות מהתמונה. לפי הוראות ניהול ספרים, עסק קטן שומר תיק תיעוד חוץ עם חשבוניות הספקים. ורק מי שיודע כמה הוציא בפועל יכול לבדוק אם 30% הם יותר או פחות ממה שמגיע לו.
לוח השנה של שנת המס 2026
לפי הדין ולפני דחיות שעוד לא פורסמו:
- במהלך 2026: קבלה ללקוח על כל תשלום, חשבוניות הוצאה על שם העסק ותיאום מס למי שבמסלול עסק זעיר.
- עד 31.1.2027: הצהרת עוסק פטור למע״מ על המחזור של 2026.
- עד 31.3.2027: דיווח מקוצר לבעל עסק זעיר.
- עד 30.4.2027 על נייר או 31.5.2027 במקוון: דוח שנתי בטופס 1301 לכל השאר.
מה לאסוף במהלך השנה
הדוח עצמו לוקח שעה. מה שלוקח זמן הוא לחפש את המסמכים. אלה המסמכים שכדאי לרכז כבר עכשיו:
- העתקי הקבלות שהוצאתם. מהן מחושב המחזור, גם להצהרה למע״מ וגם לדוח.
- חשבוניות ההוצאות של העסק. כל ספק, כל מנוי, כל רכישה. בדוח המלא הן מקטינות את המס.
- אישורים שנתיים על ניכוי במקור. לקוח שניכה לכם מס במקור נותן אישור שנתי בטופס 857. בלעדיו המס שנוכה לא נזקף לזכותכם. איך זה עובד הסברנו במדריך ניכוי מס במקור.
- אישור שנתי מקרן הפנסיה על ההפקדות כעצמאי.
- טופס 106 מכל מעסיק, אם הייתם גם שכירים באותה שנה.
- אישורים על תרומות ועל ביטוחים שמזכים בזיכוי ממס.
לפי הוראות ניהול ספרים, שומרים את כל המסמכים שבע שנים מסוף שנת המס, או שש שנים מיום הגשת הדוח, לפי המאוחר.
איך OptiPay מכינה את תיק ההוצאות לדוח השנתי
החלק הקשה בדוח השנתי הוא החשבוניות שהגיעו לאורך השנה: מנוי שהחשבונית שלו נשארה במייל, ספק ששלח קישור ב-WhatsApp, קבלה שצולמה בטלפון ונשכחה. OptiPay אוספת את חשבוניות הספקים מ-Gmail, מ-Outlook ומ-WhatsApp כשהן מגיעות. מכל חשבונית היא שולפת את הספק, התאריך והסכום ושומרת אותה במקום אחד.
כשמגיע הזמן לדוח, אתם או רואה החשבון מקבלים ייצוא מסודר של כל ההוצאות של השנה, כפי שמתואר במדריך מה להעביר לרואה החשבון. ולעוסק זעיר זה המספר שמראה אם ניכוי של 30% באמת משתלם לו.
שאלות נפוצות על הדוח השנתי לעוסק פטור
האם עוסק פטור חייב להגיש דוח שנתי?
כן. בעצם מדובר בשני דיווחים נפרדים. למע״מ מגישים הצהרה על מחזור העסקאות של השנה שחלפה, לפי תקנה 15 לתקנות מע״מ (רישום). למס הכנסה מגישים דוח שנתי מלא בטופס 1301, כמו כל בעל עסק. החריג הוא עוסק פטור שרשום גם כבעל עסק זעיר: הוא מגיש במקום הדוח המלא דיווח מקוצר.
עד מתי מגישים דוח שנתי לעוסק פטור?
לפי סעיף 132 לפקודת מס הכנסה, דוח על נייר מוגש עד 30 באפריל ודוח מקוון עד 31 במאי של השנה שאחרי. רשות המסים מאריכה את המועדים כמעט בכל שנה. את הדוח לשנת 2025 אפשר היה להגיש על נייר עד 29.5.2026 ובאופן מקוון עד 30.6.2026. הצהרת המחזור למע״מ מוגשת עד 31 בינואר.
מה ההבדל בין הצהרת עוסק פטור לדוח השנתי?
ההצהרה מוגשת למע״מ וכוללת מספר אחד: מחזור העסקאות של השנה שחלפה. כך מע״מ בודק שהעסק עדיין מתחת לתקרה. הדוח השנתי מוגש למס הכנסה וכולל את ההכנסות, ההוצאות והחישוב שעליו נקבע המס. אחת לא מחליפה את השנייה.
האם עוסק זעיר מגיש דוח שנתי?
ברוב המקרים לא. בעל עסק זעיר מגיש עד 31 במרס דיווח מקוצר באזור האישי: מחזור שנתי, ניכוי במקור אם היה והפקדות לפנסיה. המערכת מנכה 30% מהמחזור כהוצאות. לא מצרפים מסמכים על עסקאות והוצאות. מי שלא עשה תיאום מס במהלך השנה או לא הגיש את הדיווח המקוצר בזמן, חייב בדוח שנתי מלא.
אילו מסמכים צריך לדוח השנתי של עוסק פטור?
העתקי הקבלות שהוצאתם ללקוחות, חשבוניות ההוצאות של העסק, אישורים שנתיים על ניכוי מס במקור מלקוחות (טופס 857) ואישור שנתי מקרן הפנסיה. מי שהיה גם שכיר צריך גם טופס 106. מי שמגיש דוח מלא מפרט את ההוצאות בדוח רווח והפסד, טופס 1320. את המסמכים שומרים שבע שנים לפחות.
לסיכום
עוסק פטור מדווח פעמיים בשנה לשני משרדים: הצהרת מחזור למע״מ עד 31 בינואר ודוח שנתי למס הכנסה עד 30 באפריל, או 31 במאי במקוון. עוסק זעיר מחליף את הדוח המלא בדיווח מקוצר עד 31 במרס, בתנאי שעשה תיאום מס. המועדים זזים כמעט כל שנה, אז כדאי לבדוק את ההודעות של רשות המסים. ומה שקובע אם הדוח ייקח ערב או שבוע הוא דבר אחד: אם כל החשבוניות של השנה כבר במקום אחד.