דיווח מע״מ הוא דוח תקופתי שכל עוסק מורשה מגיש למע״מ: כמה מע״מ גבה מהלקוחות וכמה מע״מ שילם לספקים. ההפרש הוא הסכום לתשלום או להחזר. לפי סעיף 67 לחוק מע״מ, הדוח מוגש עד ה-15 בחודש שאחרי סוף התקופה. באופן מקוון אפשר עד ה-19. עסק עם מחזור של עד 500,000 ש״ח מדווח פעם בחודשיים. מעל זה מגישים דוח מפורט כל חודש, עד ה-23. הדוח של אוקטובר 2026 מוגש עד 16.11.2026.
רוב המדריכים לנושא מתחילים במסך הדיווח: איפה מקלידים את המספרים ומתי. המדריך הזה מתחיל צעד אחד לפני כן, בחשבוניות הספקים. שם נקבע כמה מע״מ תקזזו. ושם נעשות רוב הטעויות. הוא נשען על חוק מע״מ, על טבלת הסכומים של רשות המסים ועל ההודעות שלה על מועדי הדיווח ל-2026 ול-2027.
מי מדווח כל חודש ומי כל חודשיים
לפי סעיף 67(א2), עוסק שמחזור העסקאות שלו עד 1,775,000 ש״ח מדווח פעם בחודשיים. אבל מ-2026 נכנס שינוי שמשנה את התמונה: כל עוסק שמחזורו עולה על 500,000 ש״ח, כולל עצמאים, חייב בדוח מע״מ מפורט. ולפי סעיף 67א, דוח מפורט מוגש כל חודש.
| מחזור עסקאות שנתי | איזה דוח | כל כמה זמן | עד מתי |
|---|---|---|---|
| עד 500,000 ש״ח | דוח תקופתי רגיל | פעם בחודשיים | ה-15 בחודש, ה-19 במקוון |
| מעל 500,000 ש״ח, או חובת הנהלת חשבונות כפולה | דוח מפורט (874) | כל חודש | ה-23 בחודש |
| עצמאי שקיבל דחייה של הדוח המפורט ל-2027 | דוח תקופתי רגיל | פעם בחודשיים עד 1,775,000 ש״ח, כל חודש מעליו | ה-15 בחודש, ה-19 במקוון |
תקופה דו-חודשית מתחילה בינואר, במרס, במאי, ביולי, בספטמבר ובנובמבר. הדוח על ספטמבר ואוקטובר מוגש באותו מועד כמו הדוח החודשי של אוקטובר. עסק שמדווח פעם בחודשיים רשאי לבקש ממשרד המע״מ לדווח כל חודש, למשל כשהוא מקבל החזרי מע״מ קבועים ורוצה לקבל אותם מהר יותר.
עוסק פטור לא מגיש דוח תקופתי בכלל. הוא מצהיר פעם בשנה על המחזור, כפי שמוסבר במדריך הדוח השנתי לעוסק פטור.
מועדי הדיווח לסוף 2026 ול-2027
ה-15 הוא המועד שבחוק. לפי סעיף 67(ב1) הוא נדחה כשלפניו יש לפחות שלושה ימי מנוחה. רשות המסים גם דוחה מועד שנופל בשישי, בשבת או בראשון. לכן היא מפרסמת בכל שנה לוח מועדים. אלה המועדים שנקבעו:
| תקופת הדיווח | דוח רגיל ומקדמות מס הכנסה | דוח מפורט (874) |
|---|---|---|
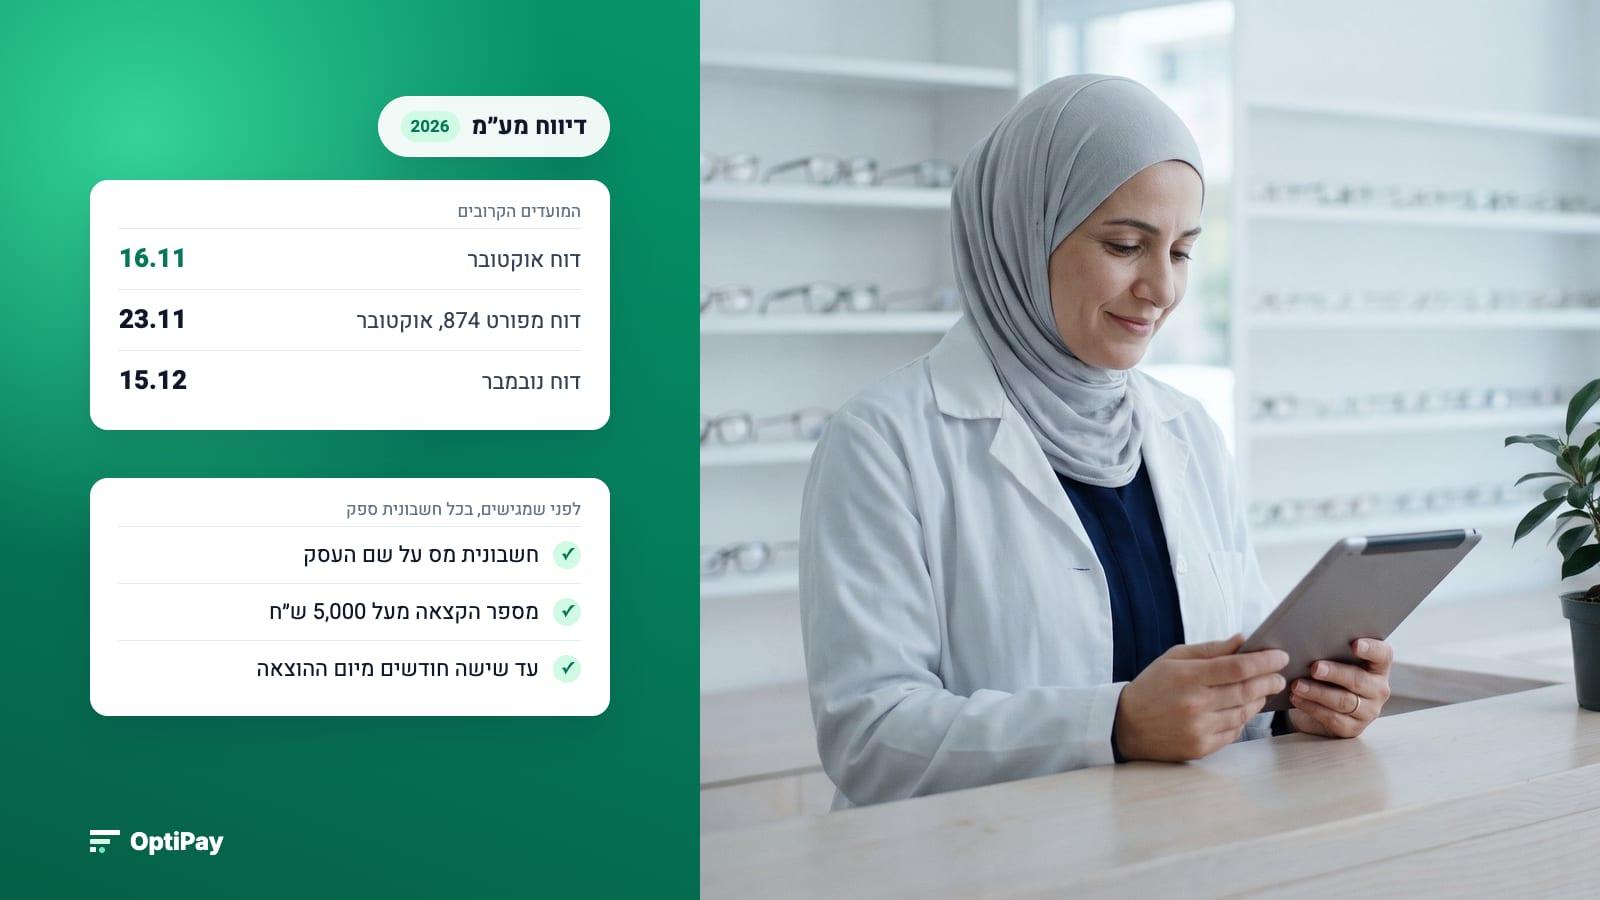
| אוקטובר 2026 | 16.11.2026 | 23.11.2026 |
| נובמבר 2026 | 15.12.2026 | 23.12.2026 |
| דצמבר 2026 | 18.1.2027 | 26.1.2027 |
| ינואר 2027 | 15.2.2027 | 23.2.2027 |
| פברואר 2027 | 18.3.2027 | 25.3.2027 |
| מרץ 2027 | 15.4.2027 | 29.4.2027 |
| אפריל 2027 | 24.5.2027 | 24.5.2027 |
| מאי 2027 | 17.6.2027 | 23.6.2027 |
| יוני 2027 | 15.7.2027 | 26.7.2027 |
| יולי 2027 | 16.8.2027 | 23.8.2027 |
| אוגוסט 2027 | 15.9.2027 | 23.9.2027 |
| ספטמבר 2027 | 28.10.2027 | 28.10.2027 |
| אוקטובר 2027 | 15.11.2027 | 23.11.2027 |
| נובמבר 2027 | 15.12.2027 | 23.12.2027 |
| דצמבר 2027 | 17.1.2028 | 24.1.2028 |
המקור הוא הודעות רשות המסים מ-15.10.2025 ומ-13.10.2026. באותו יום מדווחים ומשלמים גם את מקדמות מס הכנסה.
איך מגישים את הדוח
רוב העוסקים מדווחים ומשלמים בשירות המקוון של רשות המסים, דרך האזור האישי, בכרטיס חכם או דרך מי שמייצג אתכם. לפי רשות המסים, מי שמדווח ומשלם באופן מקוון מקבל ארבעה ימים נוספים, עד ה-19 בחודש במקום ה-15.
בדוח הרגיל ממלאים סכומים כוללים:
- עסקאות. כל העסקאות של התקופה וכל חשבוניות המס שהוצאתם בה, גם אם עוד לא קיבלתם את התשלום.
- מס תשומות. המע״מ שבחשבוניות הספקים, בנפרד לציוד ולתשומות אחרות.
- הסכום לתשלום. ההפרש בין המע״מ על העסקאות למע״מ על התשומות. כשהתשומות גבוהות יותר, יש עודף ומגיע החזר.
בדוח המפורט מפרטים כל חשבונית לחוד, כולל מספר העוסק של הספק ומספר ההקצאה. מה בדיוק נכלל שם מוסבר במדריך דוח 874.
דוח אפס: גם בלי פעילות מגישים
לפי סעיף 67(ב), דוח תקופתי מוגש "אף אם לא היו באותה תקופה עסקים". חודש בלי לקוחות לא פוטר מדיווח. מגישים דוח אפס, בלי עסקאות ובלי מס. הפטור היחיד הוא כשהעסק נסגר לגמרי והודעתם על כך למע״מ.
מה קורה כשמאחרים
| מה איחר | מה קורה | המקור |
|---|---|---|
| הגשת הדוח | קנס של 252 ש״ח לכל שבועיים או חלק מהם, מיולי 2026 | סעיף 94 לחוק וטבלת הסכומים |
| התשלום | הפרשי הצמדה וריבית וקנס פיגורים של 0.2% לשבוע | סעיף 97 לחוק וטבלת הסכומים |
הקנס על הדוח לא תלוי בסכום. גם דוח אפס שהוגש באיחור עולה 252 ש״ח לכל שבועיים. ומי שלא מגיש דוח בכלל, לפי סעיף 76, מקבל "קביעת מס": מע״מ קובע לו את המס לפי היקף הפעילות או לפי הערכה.
לפני שמגישים: מה לבדוק בחשבוניות הספקים
הצד של העסקאות נמצא אצלכם: אתם הוצאתם את החשבוניות. הצד של התשומות תלוי במסמכים שספקים שלחו לכם. שם הולך לאיבוד רוב הכסף. חמש בדיקות לפני ההגשה:
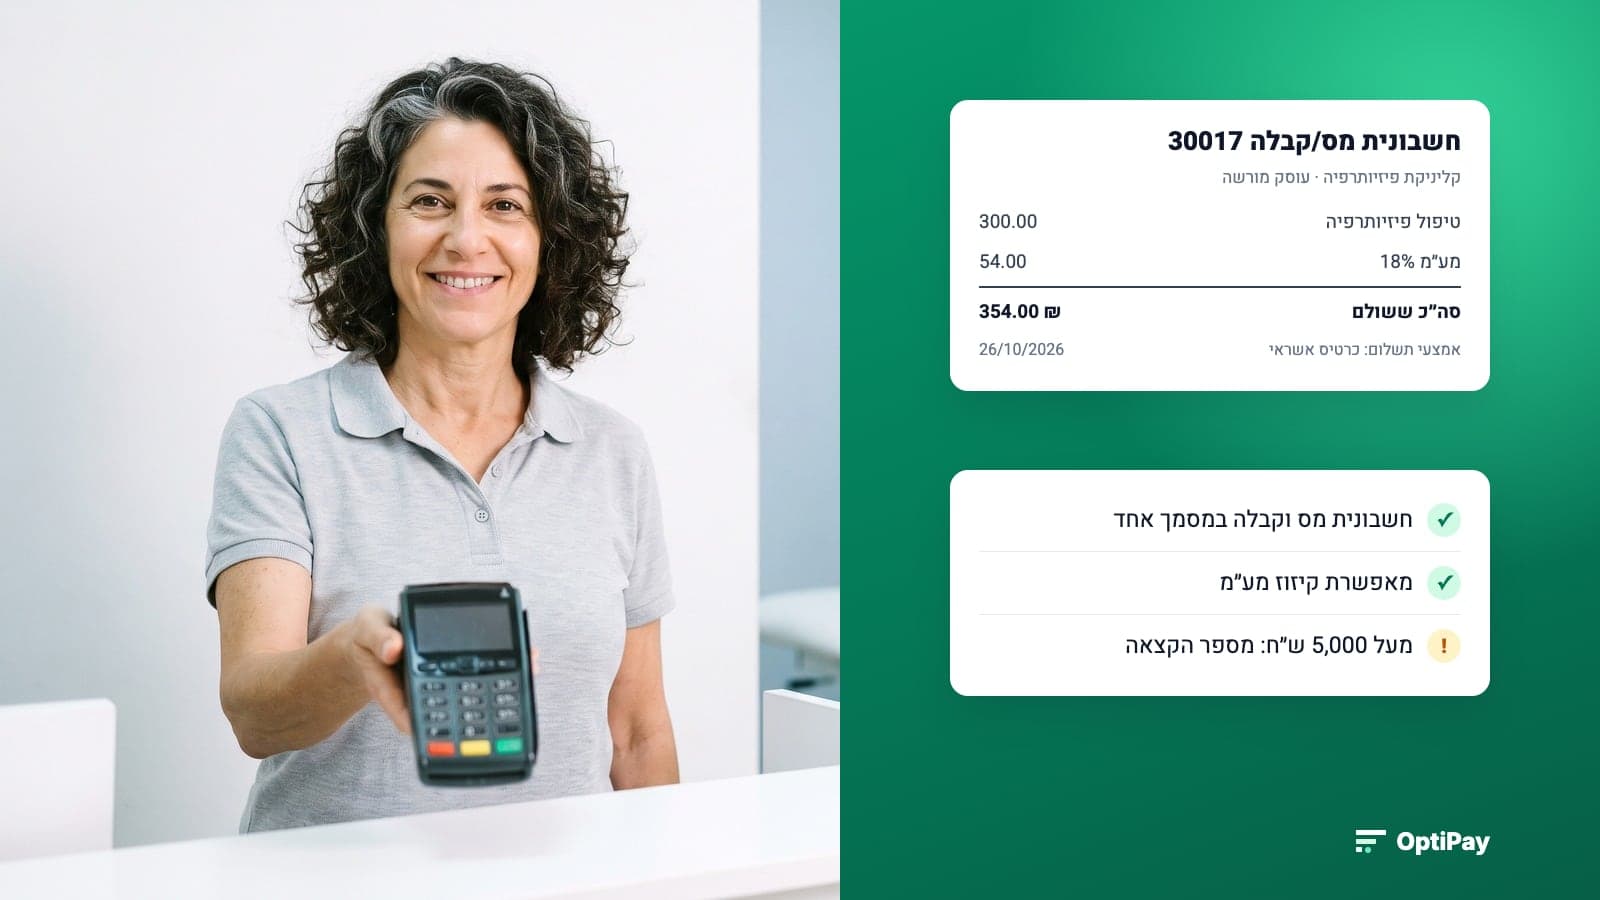
- רק חשבונית מס. לפי סעיף 38(א), מנכים מע״מ רק מחשבונית מס "שהוצאה לו כדין". קבלה, חשבון עסקה או הצעת מחיר לא מספיקים. ההבדלים מוסברים במדריך סוגי חשבוניות.
- על שם העסק. חשבונית על שם פרטי, או על שם עסק אחר, לא מזכה בניכוי.
- מספר הקצאה מעל 5,000 ש״ח. לפי סעיף 38(א1), מחשבונית מעל 5,000 ש״ח לפני מע״מ בלי מספר הקצאה לא מנכים מע״מ.
- ניכוי חלקי. על חלק מההוצאות, כמו רכב וטלפון, מנכים רק חלק מהמע״מ. השיעורים בטבלת ההוצאות המוכרות.
- חלון של שישה חודשים. לפי סעיף 38(א), מנכים את המע״מ בתוך שישה חודשים מיום הוצאת החשבונית. חשבונית שהגיעה מאוחר נכנסת לדוח הבא, כל עוד לא עברו שישה חודשים.
כמה חשבוניות מגיעות אחרי שהחודש נסגר
בדקנו מתי חשבוניות מס מספקים מגיעות לתיבת המייל של עסקים שמשתמשים ב-OptiPay, ביחס לתאריך שעל החשבונית. 23% מהחשבוניות של כל חודש מגיעות אחרי שהחודש כבר נגמר. הן נושאות 31% מהמע״מ על התשומות של אותו חודש, כי חשבוניות גדולות נוטות להגיע מאוחר יותר. רובן לא מתעכבות הרבה: חצי מהן מגיעות בתוך ארבעה ימים מסוף החודש. עד ה-15 בחודש שאחרי נשארות בחוץ פחות מ-3% מהחשבוניות ו-0.3% מהמע״מ.
המשמעות לדיווח: מי שמגיש בראשון לחודש מפספס כמעט שליש מהמע״מ על התשומות. מי שמחכה לשבוע הראשון ומגיש לקראת המועד מקבל כמעט את כל החשבוניות. מי שמדווח פעם בחודשיים פוגש את זה רק בחודש השני של התקופה. ומה שבכל זאת מגיע אחרי ההגשה נכנס לדוח הבא, בתוך החלון של שישה חודשים.
איך OptiPay סוגרת את התקופה לפני הדיווח
הדוח מהיר כשכל חשבוניות הספקים של התקופה כבר במקום אחד. OptiPay אוספת אותן מ-Gmail, מ-Outlook ומ-WhatsApp כשהן מגיעות. מכל חשבונית היא שולפת את הספק, התאריך, הסכום והמע״מ ומזהה את סוג המסמך. כך קבלה לא נכנסת לדוח כאילו הייתה חשבונית מס. וחשבונית גדולה בלי מספר הקצאה בולטת לפני ההגשה ולא אחריה.
כשמגיע מועד הדיווח, אתם או רואה החשבון מקבלים ייצוא של כל התשומות לתקופה, כפי שמתואר במדריך מה להעביר לרואה החשבון. וחשבונית שהגיעה אחרי ההגשה לא הולכת לאיבוד: היא מחכה לדוח הבא.
שאלות נפוצות על דיווח מע״מ
עד מתי מדווחים מע״מ?
לפי סעיף 67 לחוק מע״מ, דוח תקופתי מוגש בתוך 15 יום מסוף התקופה, כלומר עד ה-15 בחודש שאחריה. מי שמדווח ומשלם באופן מקוון מקבל לפי רשות המסים ארבעה ימים נוספים, עד ה-19. דוח מפורט (874) מוגש עד ה-23. כשהמועד נופל על יום מנוחה רשות המסים דוחה אותו. לכן הדוח של אוקטובר 2026 מוגש עד 16.11.2026.
מי מדווח מע״מ כל חודש ומי כל חודשיים?
עוסק שמחזור העסקאות שלו עד 1,775,000 ש״ח מדווח פעם בחודשיים, לפי סעיף 67(א2). אבל מ-2026 כל עוסק מורשה שמחזורו עולה על 500,000 ש״ח, כולל עצמאים, חייב בדוח מפורט. ודוח מפורט מוגש כל חודש. בפועל: עד 500,000 ש״ח דוח רגיל פעם בחודשיים, מעל זה דוח מפורט כל חודש.
מה זה דוח אפס במע״מ?
דוח תקופתי בלי עסקאות ובלי מס. לפי סעיף 67(ב) לחוק מע״מ, מגישים דוח לכל תקופה גם אם לא הייתה בה פעילות. הפטור היחיד הוא כשהעסק נסגר לגמרי והודעתם על כך למע״מ. מי שלא מגיש דוח אפס מקבל קנס איחור כמו על כל דוח אחר.
מה הקנס על איחור בדיווח מע״מ?
על איחור בהגשת הדוח, לפי סעיף 94, קנס של 252 ש״ח לכל שבועיים או חלק מהם (הסכום מיולי 2026). על איחור בתשלום מתווספים הפרשי הצמדה וריבית וקנס פיגורים של 0.2% לשבוע, לפי טבלת הסכומים של רשות המסים. את הקנס על הדוח משלמים גם כשאין מס לתשלום.
מה עושים עם חשבונית ספק שהגיעה אחרי שהגשתי את הדוח?
מכניסים אותה לדוח של תקופה מאוחרת יותר. לפי סעיף 38(א), את מס התשומות מנכים בתוך שישה חודשים מיום הוצאת החשבונית, לא בהכרח בדוח של החודש שבו היא הוצאה. אחרי שישה חודשים החוק כבר לא מתיר לנכות אותה.
לסיכום
דיווח מע״מ מוגש עד ה-15, או עד ה-19 במקוון. עסק עד 500,000 ש״ח מדווח פעם בחודשיים. מעל זה מגישים דוח מפורט כל חודש עד ה-23. מגישים גם בחודש בלי פעילות. איחור עולה 252 ש״ח לכל שבועיים גם כשאין מס. ולא כדאי להגיש בראשון לחודש: כמעט שליש מהמע״מ על התשומות מגיע בימים שאחרי סוף החודש. לפני שמגישים, בודקים שכל חשבונית ספק היא חשבונית מס על שם העסק, עם מספר הקצאה כשצריך. וחשבונית שהגיעה מאוחר לא אבודה: יש לה שישה חודשים להיכנס לדוח.